종목 선정: Greencore, Kier, Gateley
이번 주 매수·매도 또는 보유할 종목에 대해 전문가들이 논의합니다
Rosie Carr, 인베스터스 크로니클
2026년 7월 25일 게재
식품 제조업은 만만치 않은 사업이다. 소비자들의 입맛이 더욱 모험적이고 건강을 중시하는 방향으로 변하면서 달라지는 기호에 발맞추는 한편, 슈퍼마켓 같은 대형 고객들이 소비자의 식욕을 자극할 신제품을 요구하는 데에도 대응해야 하기 때문이다.
복잡한 식품 안전 규정을 준수해야 하는 데다, 원재료 인플레이션과 인건비 상승, 에너지 요금 인상도 수익성에 추가적인 걸림돌이 되고 있다. 식품·음료연맹(Food and Drink Federation)은 공급망 차질로 운송비, 플라스틱 포장비, 세척 화학물질 비용도 급격히 오르면서 비용이 전반적으로 상승하고 있다고 밝혔다.
지출 여력이 줄어든 소비자들은 가격 인상에 대한 인내심이 제한적이므로, 제조업체들은 비용 압박에 대응할 다른 방법을 찾아야 한다. 육류 중심 공급업체인 크랜스윅은 공급망을 더욱 직접 통제하는 ‘농장에서 식탁까지’ 접근법을 취하고 있으며, 가격이 더 높아도 주저할 가능성이 낮은 고객층을 겨냥해 프리미엄 및 미식 제품군을 개발하고 있다.
식품의 프리미엄화 추세는 소스부터 달콤한 간식까지 생산하는 프리미어 푸즈와 냉장 간편식 그룹 그린코어 같은 기업에 도움이 될 전망이다. 소비자들이 외식과 배달·테이크아웃 지출을 줄이고 대신 고급 제품군을 구매하고 있기 때문이다. 그러나 올해 그린코어의 성장을 이끈 핵심 요인은 경쟁사 백커버 인수였다.
이번 인수의 목적은 서로 보완적인 두 신선식품 포트폴리오, 즉 그린코어의 샌드위치 및 간편식과 백커버의 샐러드·초밥·디저트·간편조리식품을 결합해, 구매력과 협상력 확대 및 비용 시너지의 혜택을 누리는 선도 식품 그룹을 만드는 것이었다.
주거래 증권사인 쇼어 캐피털은 두 회사가 합쳐진 그룹이 통합 초기 몇 달 동안 “한 치의 흔들림도 없었다”고 평가했다. 이번 합병으로 회사의 제품군은 성공적으로 확대됐고, 간편식 시장에서의 입지와 영국 슈퍼마켓들과의 관계는 강화됐으며, 제품 혁신과 비용 절감도 이뤄졌다. 투자자들에게는 매우 만족스러운 결과를 안겨준 거래다.
매수: 그린코어(GNC)
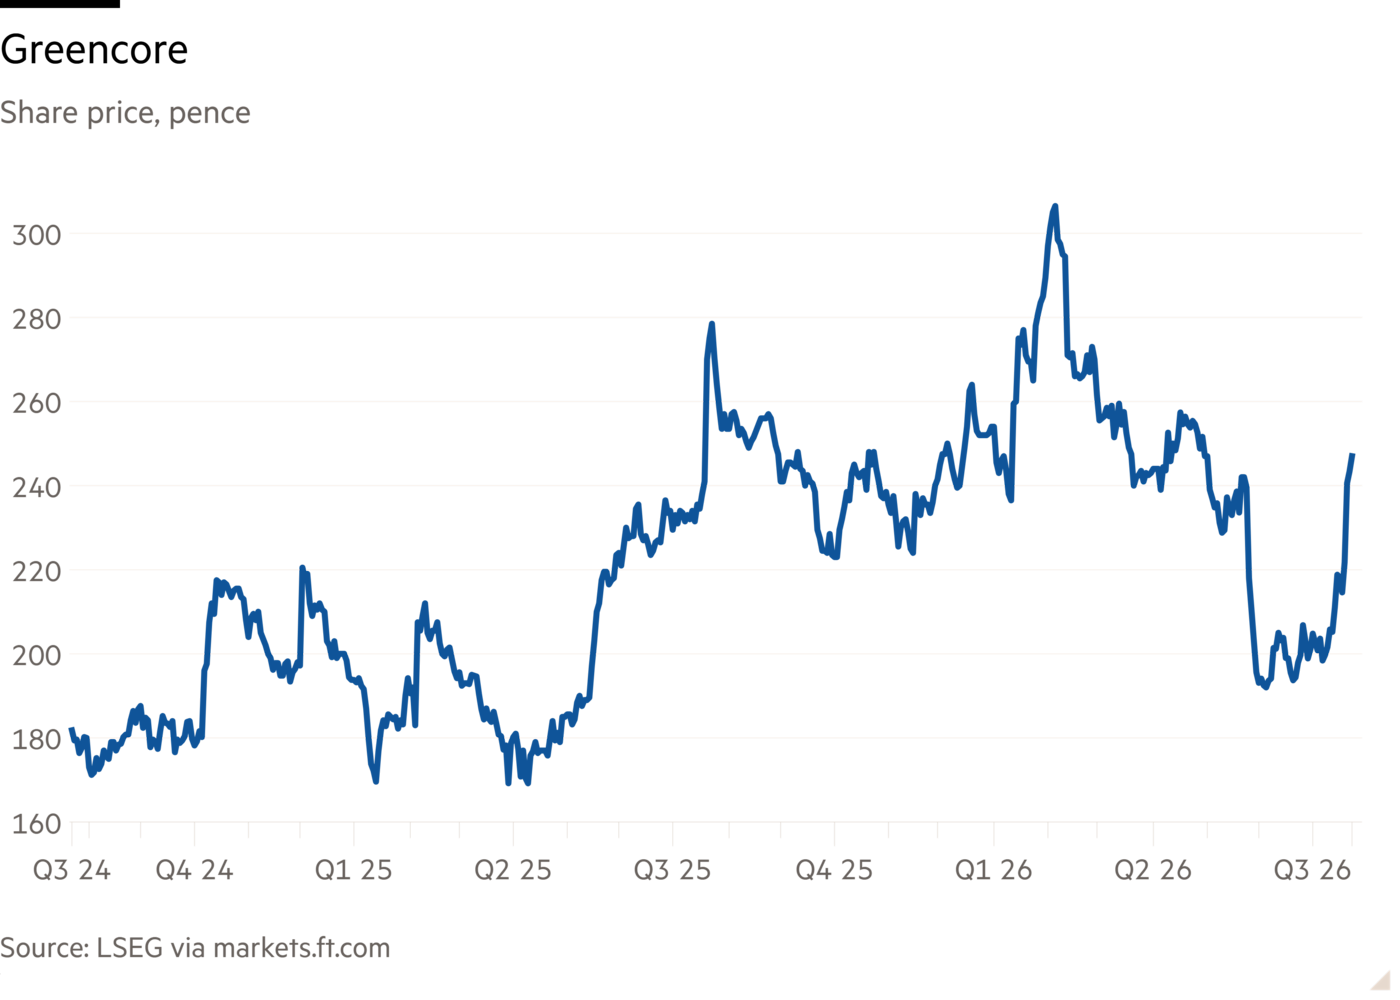
5월 반기 실적 발표 후 시장의 반응이 좋지 않았지만, Greencore의 최근 거래 업데이트는 투자자들을 고무시켰다고 Erin Withey는 썼다.
영국 슈퍼마켓의 ‘밀 딜’ 상품 상당수를 생산하는 샌드위치 제조업체 Greencore는 이제 2026년 조정 영업이익이 시장 예상치인 2억3,400만~2억4,200만파운드를 웃돌 것으로 전망한다고 밝혔다.
Greencore는 지난 1월 15억파운드에 인수한 경쟁사 Bakkavor와의 통합 작업을 진행 중이다. 6월 26일까지 13주 동안 회사 전체 매출은 3.2% 증가한 10억2,000만파운드를 기록했다.
경영진은 이번 인수로 올해 1,500만파운드의 비용 절감을 달성할 것으로 예상하며, 2029년 1월까지 이번 거래를 통해 최소 8,000만파운드의 비용 절감을 달성할 계획에도 차질이 없다고 재확인했다.
Shore Capital의 애널리스트 Clive Black은 “우리의 관점에서 Greencore 주식은 2026년 봄 가혹한 대우를 받았다. 이는 아직 상당한 상승 여지가 있는 투자 논리에 투자할 훌륭한 기회”라고 말했으며, 우리도 이에 동의한다.
매수: Kier(KIE)
영국 공공 부문 및 인프라 계약업체들은 아직 정치·경제적 불확실성의 영향을 받지 않고 있다. 휴 무어헤드가 전한다.
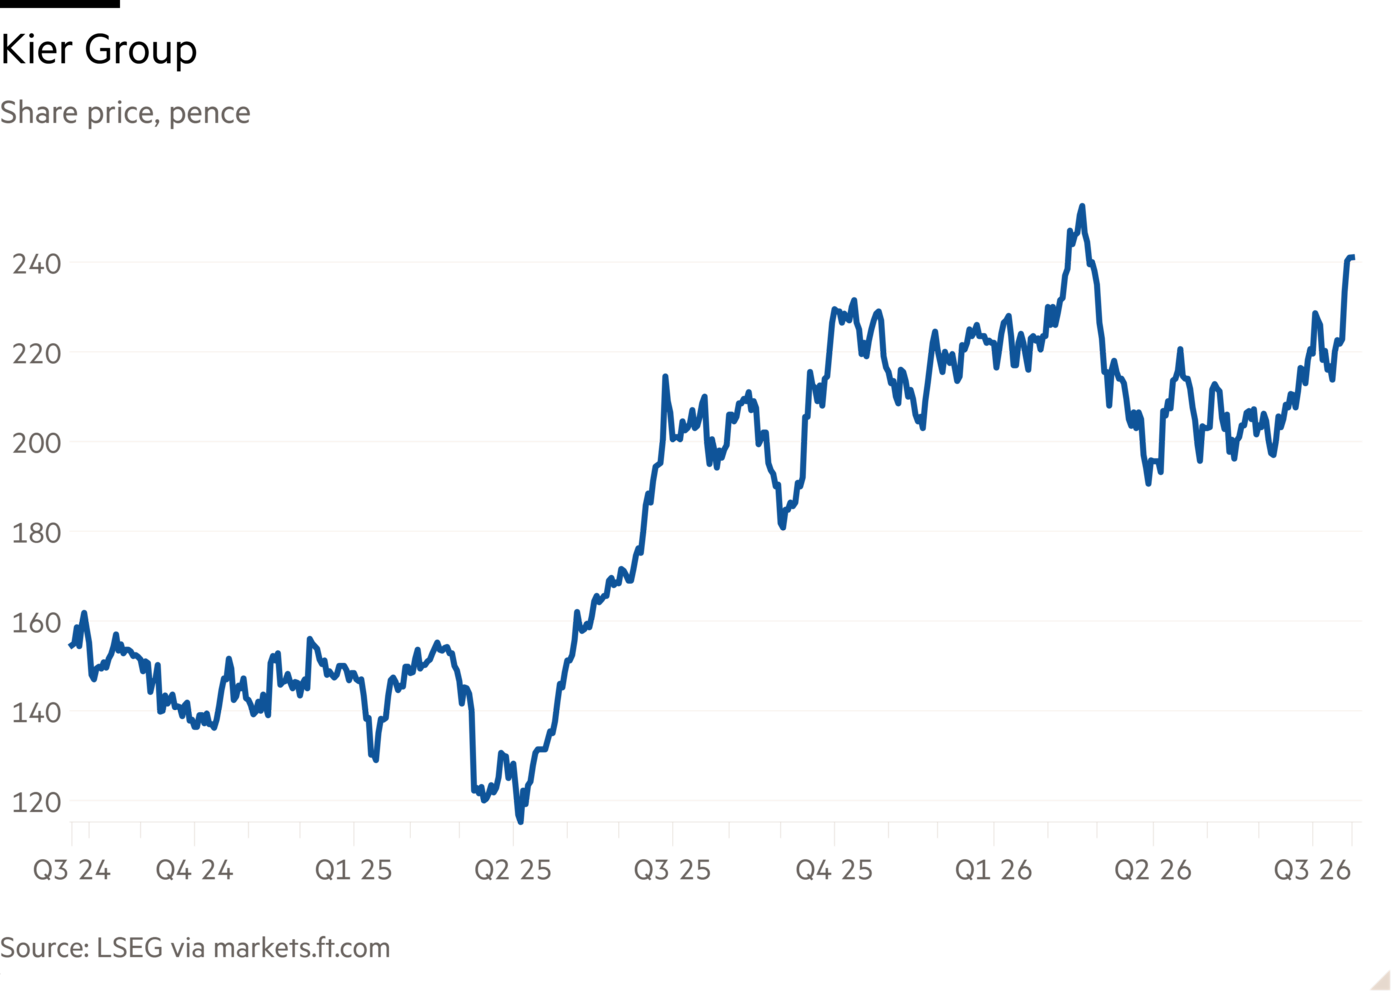
키어는 2026년 6월 말 종료되는 회계연도의 매출과 이익이 시장 예상치의 상단에 이를 것이라고 밝혔다. 이는 매출 43억파운드에 세전이익 1억4,300만파운드를 의미한다. 회사는 2027 회계연도 예상 매출의 90%를 이미 확보했다고 밝혔다.
키어가 재무상태표를 정비하고 있다는 추가 증거도 나왔다. 회사의 지난 1년간 월말 평균 순현금은 1,100만파운드로, 전년의 월말 평균 순부채 4,900만파운드에서 크게 개선됐다. 키어는 9월 15일 연간 실적 발표에서 순현금 2억3,200만파운드를 보고할 것으로 예상한다.
이 회사의 주가는 애널리스트들의 2027 회계연도 이익 추정치 기준 10배에 거래되고 있으며, 이는 대형 계약업체 경쟁사들보다 최소 30% 할인된 수준이다. 역사적으로 키어의 재무상태표는 발목을 잡아왔지만, 현금 지표가 계속 개선되면서 이 할인 폭은 줄어들 것으로 보인다.
보유: 게이틀리(GTLY)
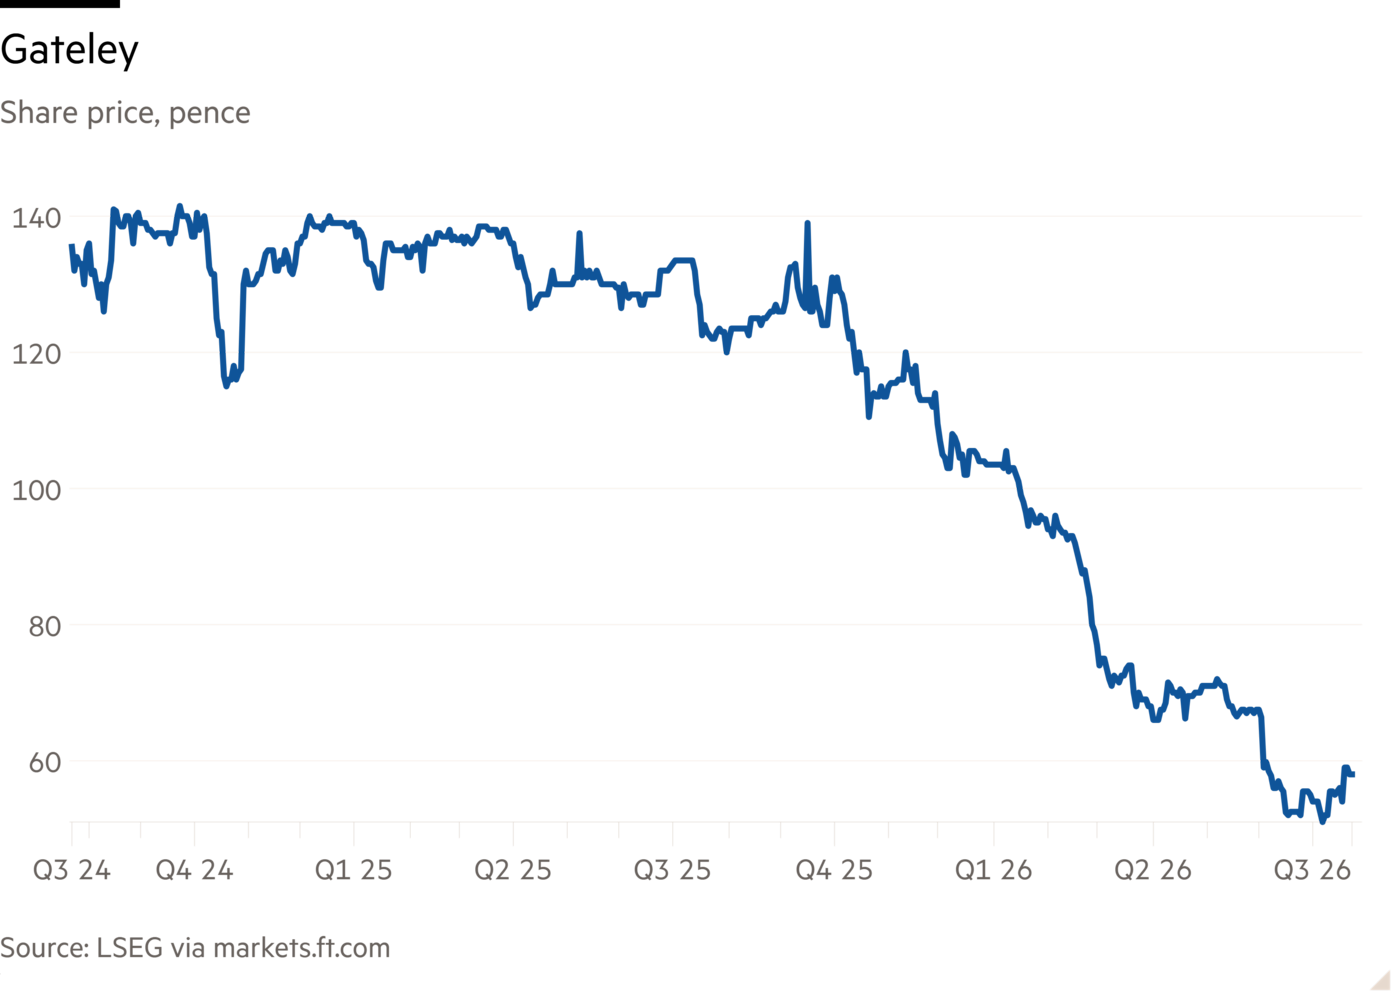
게이틀리의 주가는 지난 1년간 반토막 났지만, 이 전문 서비스 그룹의 잠정 실적은 시장에서 좋은 평가를 받았다고 마크 로빈슨이 썼다.
이 그룹은 11년 연속 매출을 늘렸지만, 이사회가 최종 배당금을 직전의 주당 6.2펜스에서 2펜스로 줄였다는 점을 감안하면 주가가 상승한 이유가 당장 분명하지는 않다.
유기적 매출 성장률 6.2%에 더해 그룸 윌크스 앤드 라이트의 최초 실적 기여가 반영됐다. 허트퍼드셔에 기반을 둔 이 법률회사는 2025년 9월 인수됐다.
팩트셋 컨센서스는 주당순이익을 4.7펜스로 제시했으며, 2028 회계연도에는 7.05펜스로 상승할 것으로 전망한다. 조정 영업이익은 2.7% 증가한 2,150만파운드였지만, 이에 따른 영업이익률은 60bp 하락한 11.1%로, 목표치인 13.5%를 크게 밑돌았다.
매출이 꾸준히 개선됐음에도 이익률 악화가 밸류에이션을 압박했다. 게이틀리는 여전히 상당한 배당수익률을 바탕으로 예상 이익의 13배에 거래되고 있지만, 전망은 반등을 뒷받침하는 서사를 보여주지 못하는 듯하다.
FT 시티 불리틴 프리미엄, 평일 매일
시장 개장 전 매일 아침 Ashley Armstrong과 Philip Stafford가 전하는 최신 영국 비즈니스 뉴스를 빠르게 확인하세요.