주식 선정 전문가들이 꼽은 종목: Restore, Rio Tinto, Unite Group
이번 주 매수·매도 또는 보유할 종목에 대해 전문가들이 논의한다
게시 9시간 전
미국과 영국 주식시장에 대한 서로 다른 태도를 이야기하는 데 종이보다 더 적절한 소재가 있을까?
올해 영국 상장 기업들이 대거 인수됐지만, 이러한 근본적인 추세는 이미 한동안 이어져 왔다. 인터내셔널 페이퍼가 2024년 영국의 포장재 경쟁사 DS 스미스를 인수한 것은 FTSE 100 기업이 해외 동종 기업에 인수된 최근 사례 중 하나일 뿐이다.
국내 시장에 남은 기업들은 뒤처진 것처럼 보일 수 있다. 문서 보관 기업으로 출발한 미국의 정보 관리 대기업 아이언마운틴과 AIM 상장사 리스토어의 엇갈린 운명을 보자. 아이언마운틴은 데이터센터 임대 사업으로 전환한 데 힘입어 지난 5년간 주가가 175% 상승한 반면, 리스토어의 주가는 그 가치의 5분의 2를 잃었다.
하지만 대서양 한쪽에서는 눈부신 성공을 거두고 다른 한쪽에서는 불명예스러운 실패를 겪었다는 이야기는 지나치게 단순하다. 우선 인터내셔널 페이퍼는 이제 둘로 분할되고 있는데, 이는 대규모 인수가 성공하지 못했다는 점을 사실상 인정하는 셈이다. 또한 리스토어는 고전해 왔지만, 주가는 이제 3년 전 저점에서 거의 두 배로 올랐다.
영국 기업인 리스토어의 회복을 이끈 인물은 최고경영자 찰스 스키너다. 그는 이번 주 2026년 말 최고재무책임자 댄 베이커에게 경영권을 넘기겠다고 발표했다. 리스토어의 규모는 아이언마운틴의 10분의 1에 불과하고 AI 붐에도 전혀 노출돼 있지 않다. 이 두 가지 이유로 리스토어의 주가수익비율은 미국 경쟁사의 4분의 1에도 못 미친다. 디지털 및 물리적 보관 부문을 통합하고, 신뢰성이 떨어지는 사무실 이전 사업을 매각하며, 새로운 성장 분야를 발굴해 온 턴어라운드 계획이 성공한다면 앞으로 더 많은 투자자의 마음을 사로잡을 수 있을 것으로 보인다.
매수: 리스토어(RST)
반기 실적과 함께 리스토어는 찰스 스키너가 두 번째 최고경영자 임기를 내려놓는다고 발표했다. 마이클 페이히는 실적이 급락한 사업을 회생시키기 위해 3년 전 복귀했던 그가 이제 물러난다고 전했다.
그동안의 기간 대부분은 실적 부진 사업 매각과 프로세스 개선을 포함한 구조조정에 할애됐다.
기술 사업에서는 영업이익이 전년 대비 두 배로 증가했다. 스키너는 이 같은 개선의 일부가 판매가격 인상에 힘입은 것이지만, 회사가 영위하는 사업을 더욱 선별적으로 선택한 결과이기도 하다고 말했다.
전반적인 개선은 반기 실적에도 반영돼 조정 영업이익이 19% 증가했으며, 기저 영업이익률은 20%를 조금 웃돌았다.
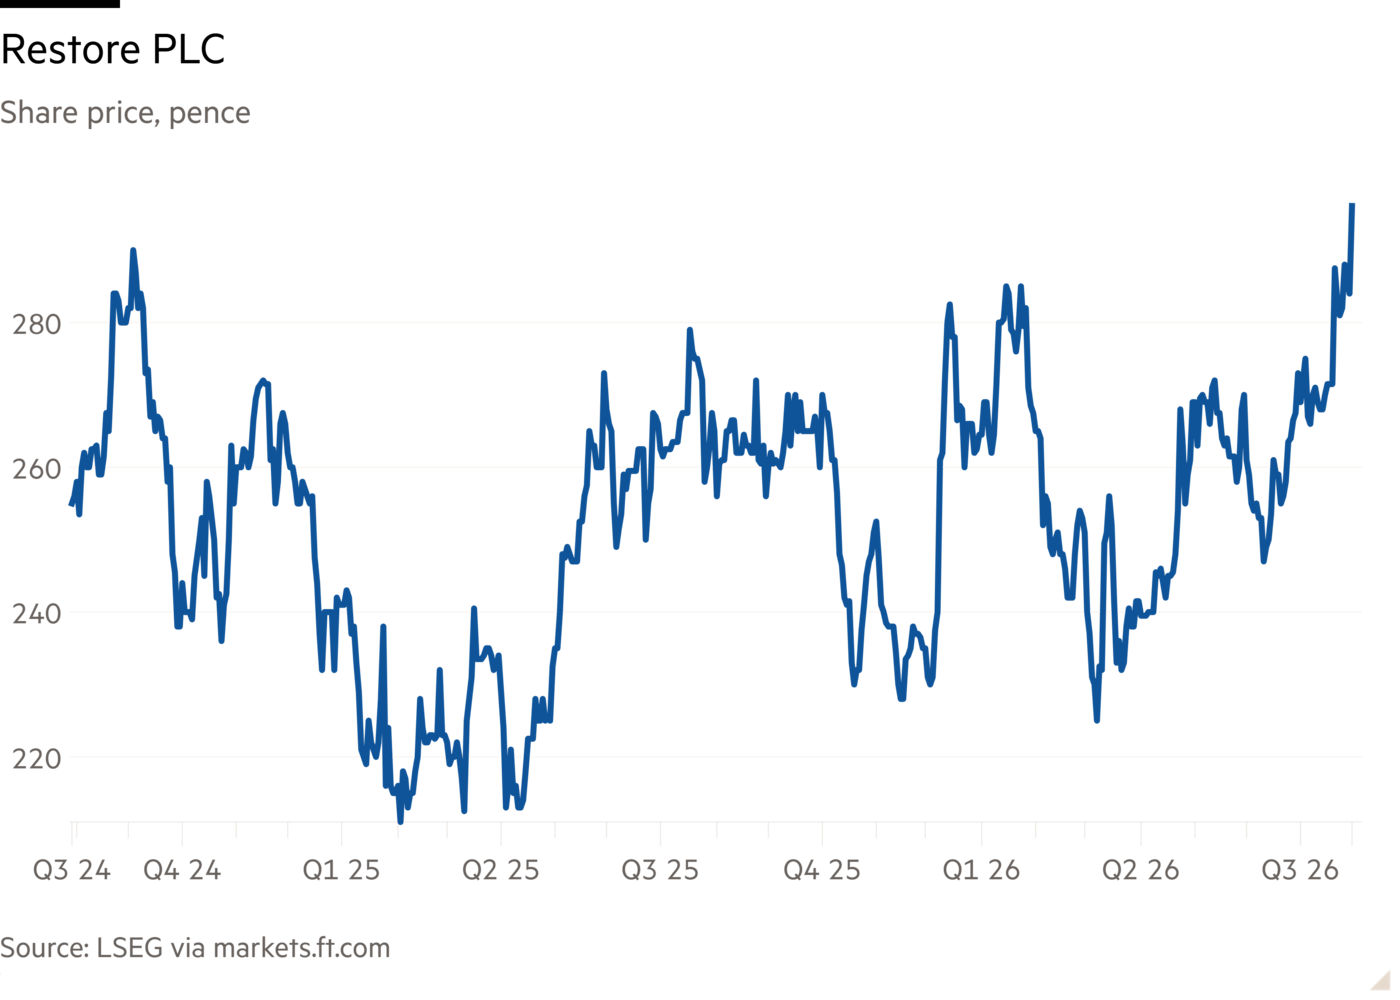
리스토어의 주가는 지난 3년간 74% 상승했지만 최근에는 상승세가 둔화돼 지난 12개월 동안 오름폭이 5%에 그쳤다. 우리는 이러한 기저 개선이 회사의 밸류에이션에 반영되지 않았다고 본다.
매수: 리오 틴토(RIO)
처음에는 원자재 슈퍼사이클이 있었고, 이제는 AI와 전기화 전환이 진행 중이라고 마크 로빈슨은 쓴다.
전자는 상당 부분 중국의 철광석 수요가 견인한 반면, 후자는 구리와 알루미늄, 그리고 잘 알려지지 않은 여러 금속 시장을 부양하고 있다.
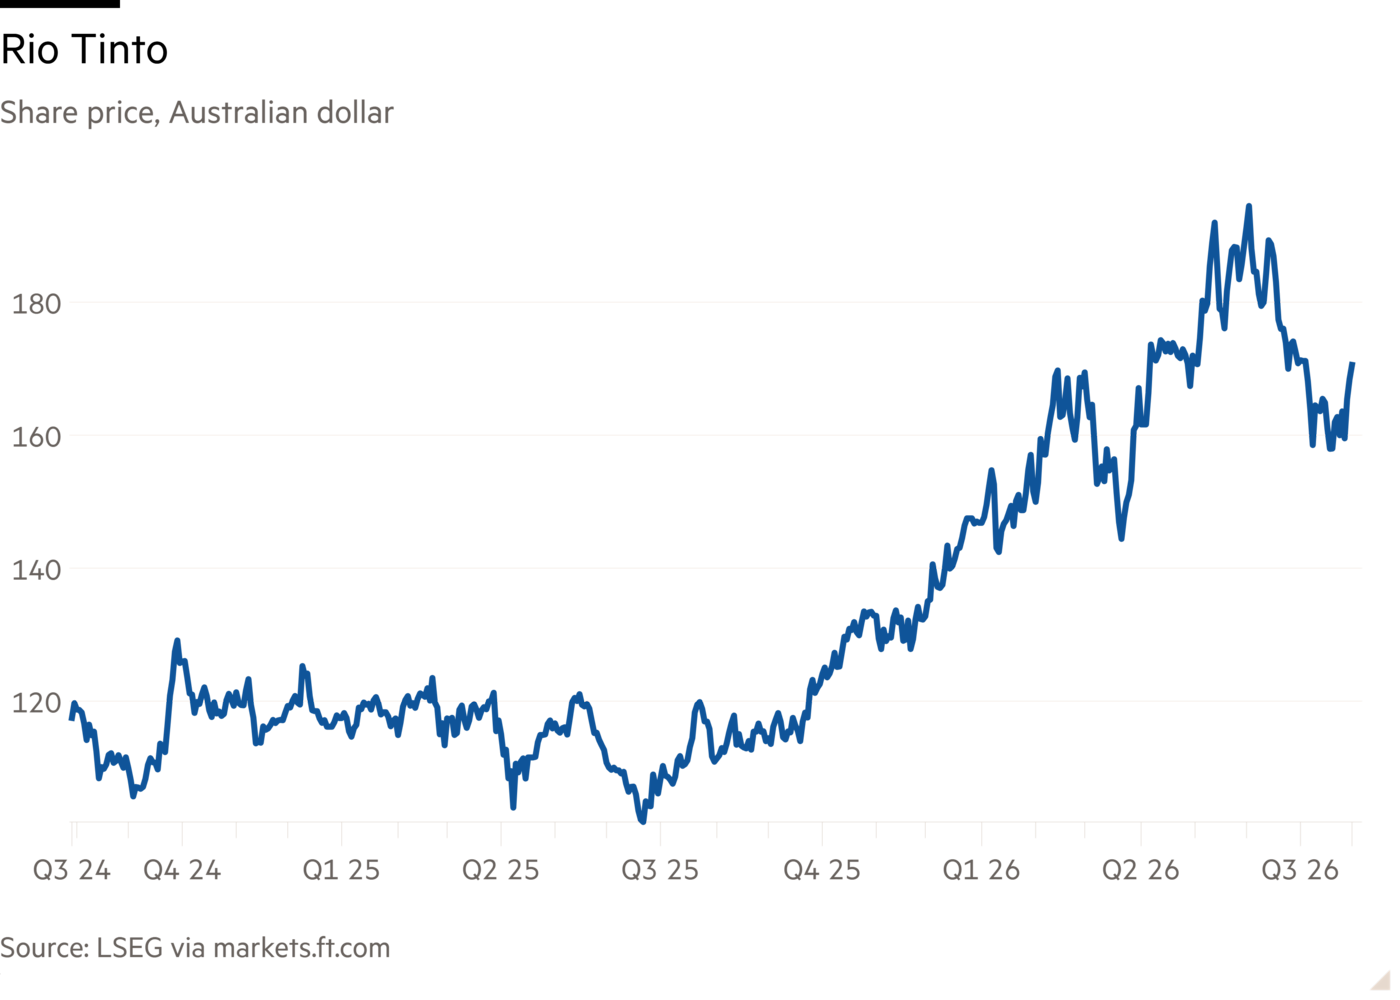
리오 틴토는 상반기 말 기준 중간 실적이 크게 증가하고 잉여현금흐름도 급증했다고 발표했지만, 더 중요한 점은 구리·알루미늄·리튬이 상반기 말 기준 기초 현금이익의 절반 이상을 차지했다는 사실이다. 6월까지 6개월간 기초 이익은 68억5000만 달러로, 2025년 상반기 말의 48억1000만 달러에서 증가했다.
팩트셋 컨센서스는 주당순이익을 6.12달러로 제시하며, 2027년에는 6.25달러로 상승할 것으로 전망한다.
진행 중인 생산성 절감 효과를 넘어, 구리와 리튬에 대한 투자가 우선순위로 추진되고 있다. 또한 투자자들은 자본수익률이 3%포인트 상승해 17%에 이른 점에서 안도할 수 있다. 주가는 예상 이익의 11배에 거래되고 있으며, 암시적 배당수익률이 4.5%라는 점을 고려하면 무리한 수준은 아니다.
보유: 유나이트 그룹(UTG)
매수자 우위 시장에서 자산을 매각하는 일은 좀처럼 유쾌한 경험이 아니다. 학생 임대주택 운영업체 Unite Group이 보유 포트폴리오의 학생용 침대 7만2,000개 중 1만5,000~2만 개를 매각하려 하면서 직면한 과제다. Hugh Moorhead가 전한다.
Unite는 현재까지 1억3,000만 파운드의 자산 매각을 완료했으며, 2026년에는 3억~4억 파운드 규모의 자산 매각 목표를 달성할 수 있는 궤도에 올라 있다고 밝혔다. 또한 가격 책정에 “실용적으로” 접근하고 있다고 덧붙였다.
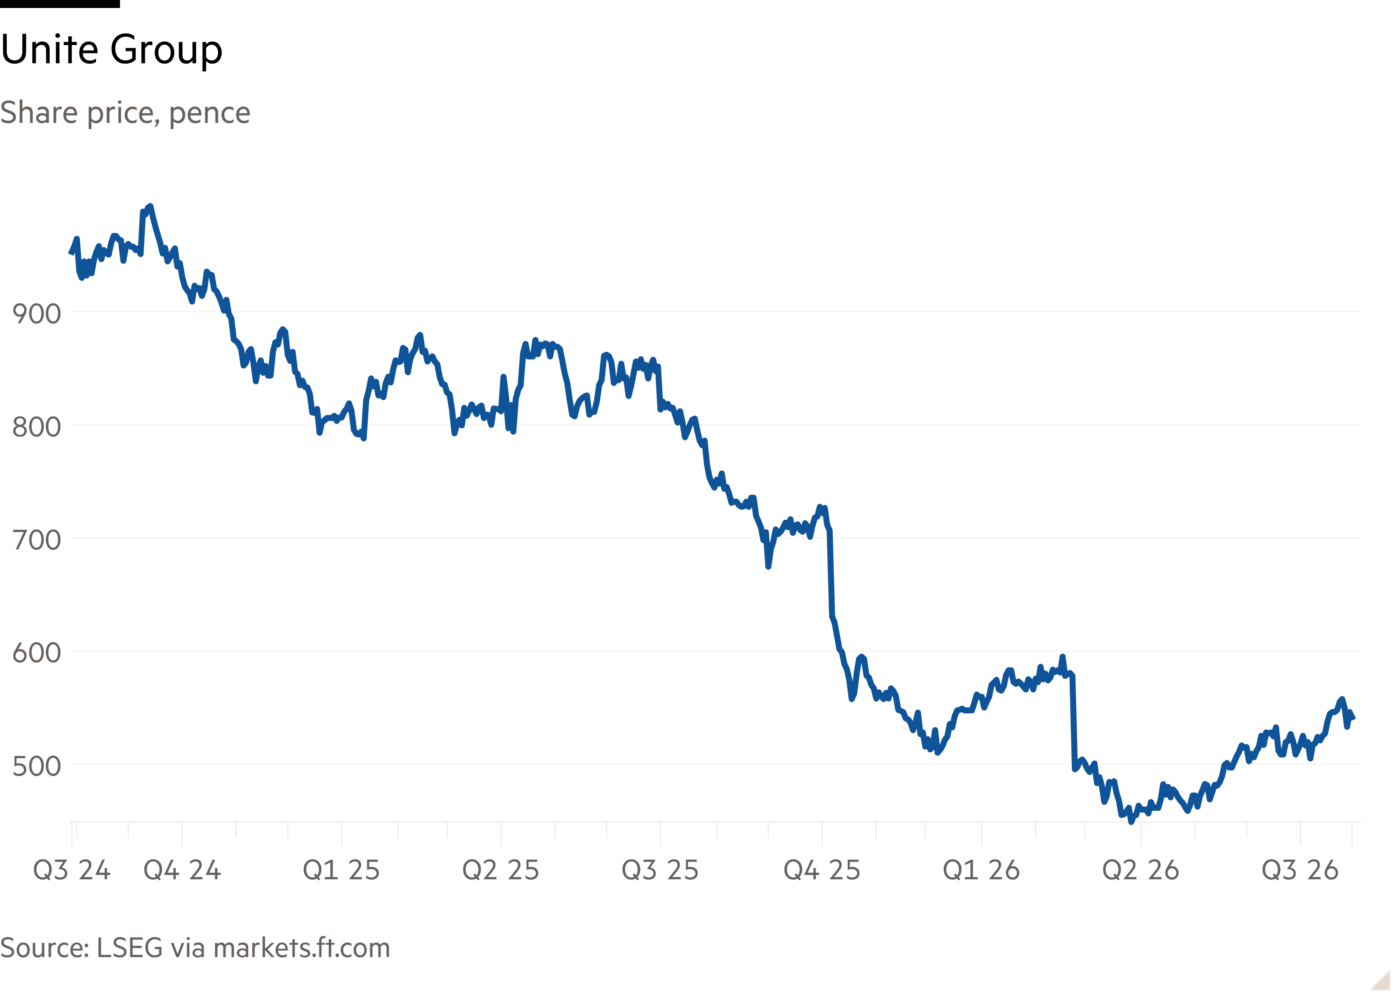
회사는 매각 대금을 재무구조 강화와 개발 파이프라인 확대에 사용하고, 모든 일이 순조롭게 진행될 경우 추가 자사주 매입에도 활용할 계획이다. 포트폴리오 가치는 올해 상반기에 6% 하락해 67억3,000만 파운드가 됐다. 이는 세전손실 4억1,700만 파운드의 핵심 요인이었다.
Unite는 2026/27학년도 임대료 상승률 전망 범위를 1%포인트 낮춰 1~2%로 제시했다. 실적이 부진한 도시에서 객실을 채우기 위해 가격을 인하하고 있다.
Unite의 7% 배당수익률에 자사주 매입에 따른 수익률까지 더해지면 일부 투자자들의 조급함은 누그러지겠지만, 이 부문에는 위험 대비 수익성이 더 매력적인 다른 투자처가 있다.
에너지원, 프리미엄, 화요일과 목요일
필수 에너지 뉴스, 미래지향적 분석과 업계 내부 정보