재정 압박에 놓인 사모신용펀드, 세컨더리 투자자들에게 기회
매수자들은 펀드 매니저들에게 자신을 유동성 공급자로 내세울 수 있다.
발행일 2026년 7월 23일
FT 최고의 트레이더가 될 수 있을까요?
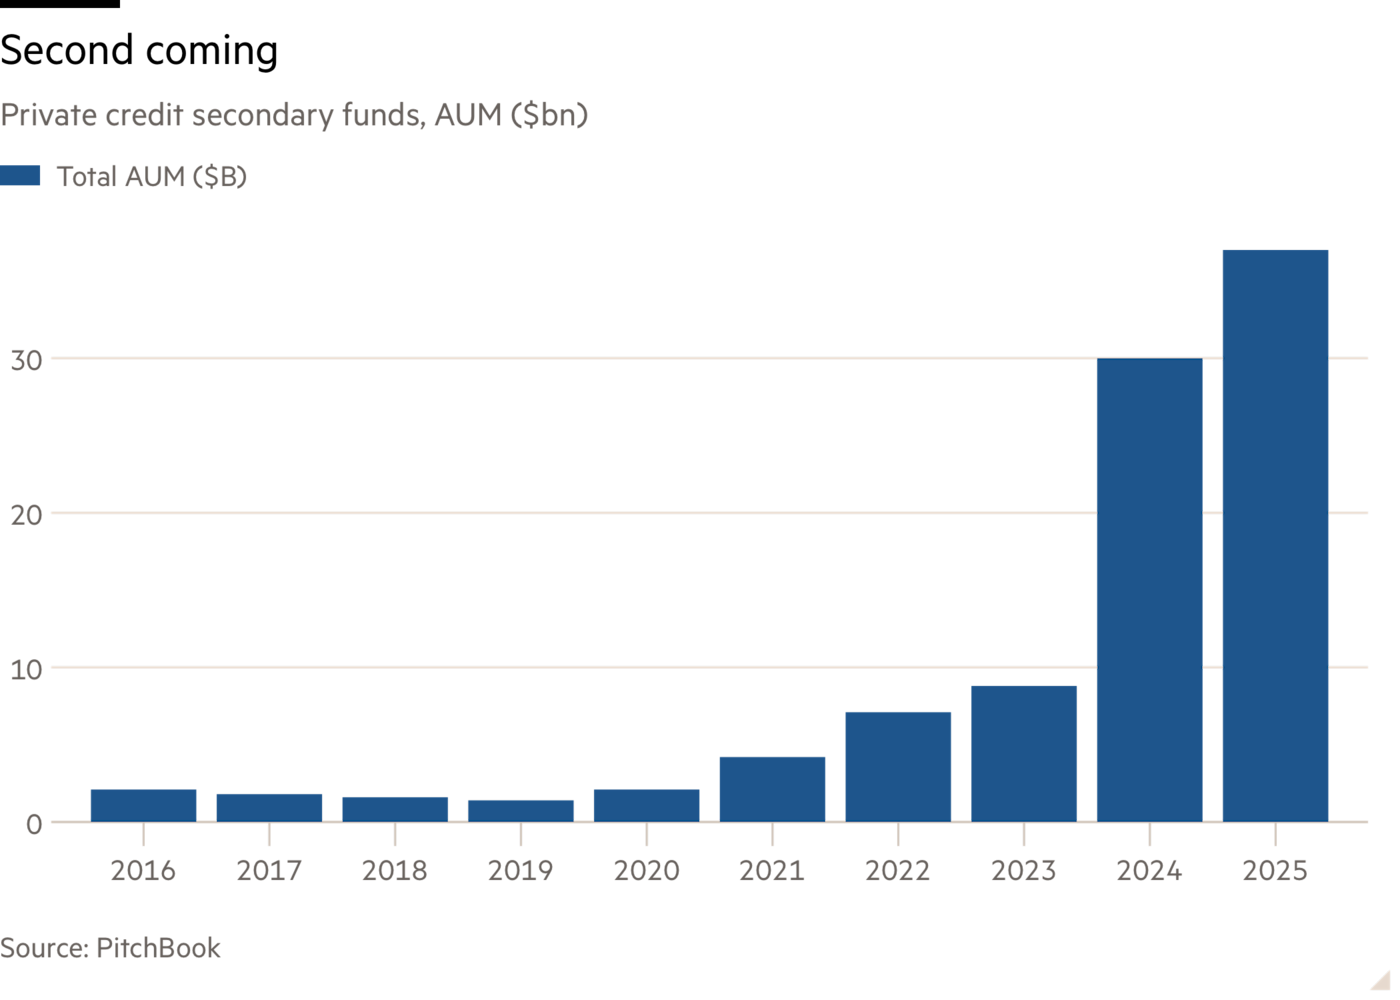
시장은 자연과 마찬가지로 진공 상태를 싫어한다. 따라서 매도자가 넘쳐나면 새로운 매수자 집단이 등장하기 마련이다. 최근 혼란을 기회로 삼을 태세인 비교적 새로운 자산군, 즉 사모대출 세컨더리 펀드가 등장한 사모대출 시장에서 바로 그런 일이 벌어지고 있다.
사모대출 세컨더리 펀드는 사모펀드 업계의 동명 상품과 마찬가지로, 주로 다른 투자자들이 처분해야 하는 자산을 사들인다. 빠져나가고 싶은 투자자들로부터 펀드 지분을 매입하거나, 펀드에 편입돼 있어 운용사가 현금화하고 싶어 하는 대출을 사들이는 방식이다.
이런 유동성에 대한 수요가 늘고 있다. 기관투자가를 대상으로 한 기존 사모대출 펀드들은 투자자들에게 현금을 돌려줘야 한다. 소매투자자를 대상으로 한 반유동성 펀드들은 환매 요청이 쇄도하는 사태를 겪었다.
기초 대출이 AI의 위협을 받는 소프트웨어 주식에 과도하게 노출돼 있을 수 있다고 우려한 투자자들은 반유동성 펀드가 통상 약속하는 분기별 순자산가치의 5%보다 훨씬 많은 환매를 운용사에 요구해 왔다. 환매 제한으로 실제 유출액은 대부분 이 수준에 그쳤지만, 모닝스타에 따르면 1분기 10대 신용 펀드에서는 투자자들이 순 18억 달러를 인출했다.
반유동성 펀드 운용사들이 해결해야 할 문제는 이런 요청을 어떻게 관리하느냐는 것이다. 분기별 5%는 연간으로 환산하면 펀드의 5분의 1에 해당한다. 유출이 장기화할 경우 수익률과 대출 회전, 보유 유동성만으로는 부족해 추가 자금이 필요할 수 있다. 세컨더리 투자자들에게 기회가 생기는 이유다. 이들은 공격적으로 나서 불안해진 소매투자자들로부터 대출을 직접 매입해 환매 쇄도 사태를 이용하려 할 수도 있다. 보아스 와인스타인이 블루아울에서 시도했지만 실패한 전략이다. 또는 펀드 운용사에 유동성 공급자로 자신들을 제안할 수도 있다.
세컨더리 투자자가 자본을 댄 특수목적기구에 대출 일부를 매각하는 것은 반유동성 펀드가 추가 현금에 접근할 수 있는 나쁘지 않은 방법이다. 특히 해당 대출에 대한 운용보수를 계속 받을 수 있다면 더욱 그렇다. 또한 특정 펀드가 받고 있는 압박의 정도에 따라 매수자들은 상당한 이득을 챙길 수도 있다. 대출 가격이 순자산가치로 책정되더라도, 예를 들어 대금 지급을 유예하는 방식으로 실질적인 매입 가격을 낮출 수 있기 때문이다.
빠른 성장에도 불구하고 아직 사모대출 세컨더리 펀드가 많지 않다는 점도 도움이 될 수 있다. 아레스 매니지먼트는 올해 초 기관투자가들로부터 비교적 큰 규모인 70억 달러를 조달했다. 전체 운용자산은 수백억 달러 수준으로, 사모대출 업계 전체의 2조 달러를 훨씬 웃도는 규모와 비교하면 아직 작다.
스트레스를 받지 않는 반유동성 펀드라도 추가 현금을 조달할 수 있는 선택권을 갖는 것이 도움이 될 수 있다. 출구로 몰려드는 상황을 지켜본 투자자들이 실제로 받고 싶은 금액보다 더 많은 돈을 요구하고 있다는 주장도 적어도 제기할 수 있다. 펀드가 순자산가치(NAV)의 5%를 초과하는 환매를 제한하기로 한다면, 겉으로 드러나는 환매 요청 규모를 줄이는 데도 도움이 될 수 있다.
반유동성 펀드에서 대출 자산을 떼어내는 것은 새로운 현상이다. 기초자산의 신용도가 문제라면 이는 단순히 문제를 다른 곳으로 옮기는 일에 불과할 것이다. 그럼에도 사모신용이 소매 투자 영역으로 상당히 깊이 진출한 상황을 고려하면, 이는 유용한 수단을 추가하는 것으로 보인다.
camilla.palladino@ft.com
혼란스러운 시장에서 수익률 찾기