중고차 업계의 아마존, 재무구조를 손질하다
카바나는 오랫동안 공매도 세력의 표적이었지만, 이 회사의 주가 하락에 베팅하는 움직임은 크게 줄었다.
오늘날 아마존을 거대 기업으로 만든 것은 무엇일까? 단지 세련된 웹사이트가 아니라, 구축에 수십 년이 걸렸고 대부분의 소매 경쟁업체가 복제하기 불가능한, 막대한 자본이 투입된 공급망이었다.
중고차 판매업체 카바나는 한때 제프 베이조스의 유통 거인 아마존과 유리하게 비교됐다. 영리한 온라인 판매 모델과 저렴한 자금 조달이 결합해 2010년대 후반 카바나의 성장을 뒷받침했다. 그러나 이 비교에는 장애물이 생겼다. 카바나는 2022년 파산 직전까지 갔다. 부채를 보유한 헤지펀드들과 긴박한 재협상을 벌인 뒤에야 살아남을 수 있었다.
오늘날 카바나는 다시 정상 궤도에 오른 듯하다. 시가총액은 800억달러로, 부채 50억달러의 16배에 달하며 이는 EBITDA 1년치에 해당한다. 수요일 카바나는 최초 금리가 6%를 소폭 웃도는 16억달러 규모의 대출을 확보했다. 이 자금은 표면금리 9%인 채권을 상환하는 데 도움이 될 전망이다. 렉스는 카바나의 현재 주가수익비율을 바탕으로 계산할 때, 절감액의 현재가치가 10억달러에 이를 수 있다고 분석했다.
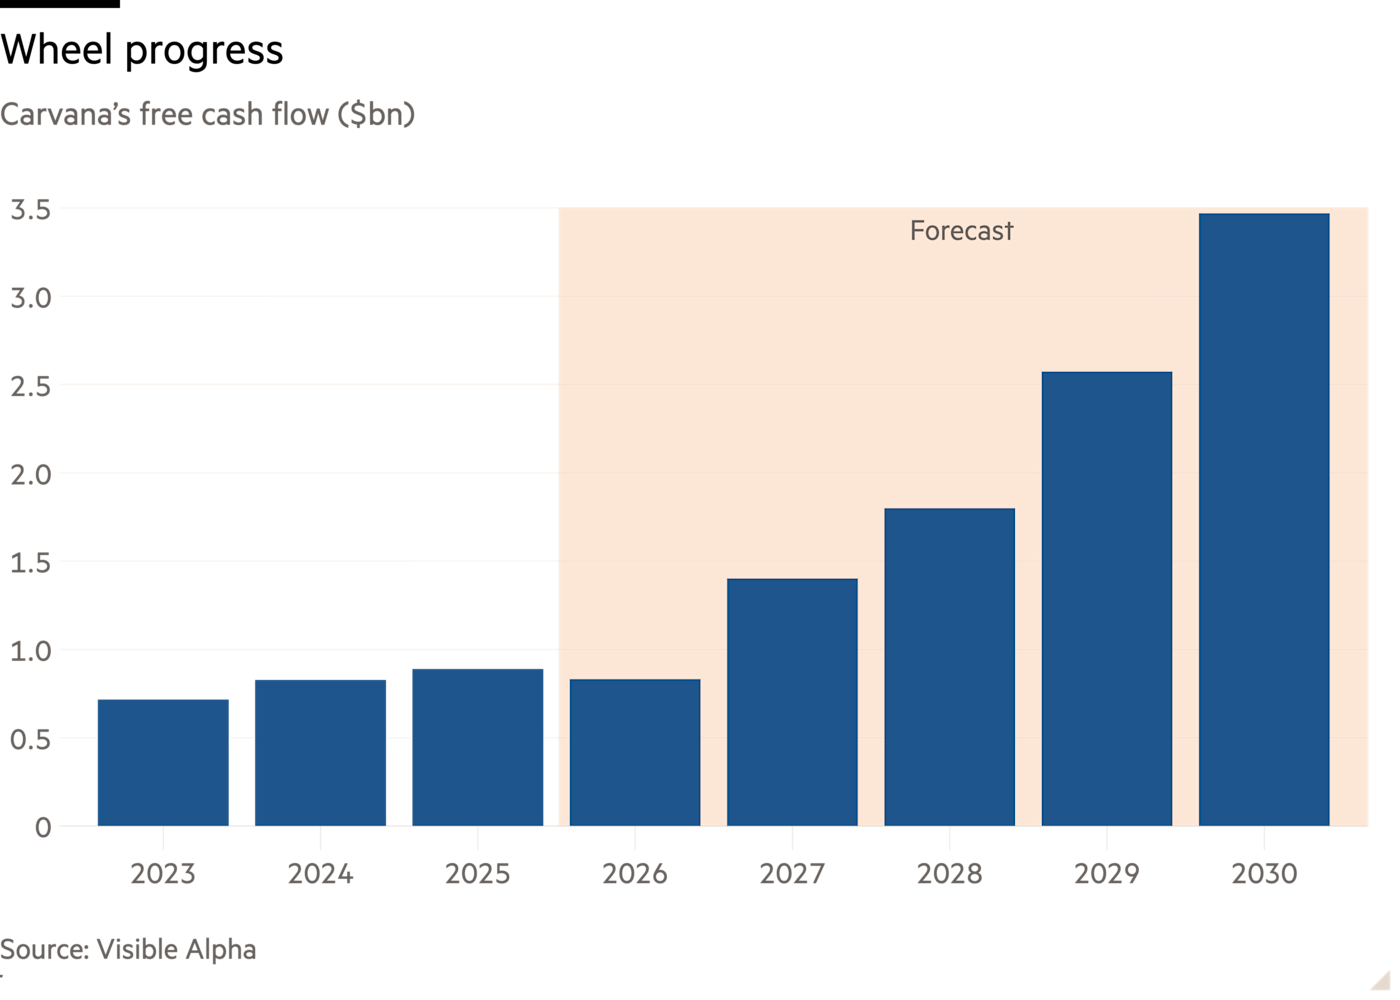
투자 측면에서도 어니 가르시아 최고경영자(CEO)는 다시 아마존의 발자취를 따르는 듯하다. 카바나는 창고와 차량 재정비 센터에 대규모로 투자해왔다. 이는 미국인들이 매년 구매하는 중고차 4,000만 대 가운데 300만 대를 공급한다는 목표를 달성하는 데 핵심적이다. 현재 회사의 인프라는 이 목표의 약 절반을 감당할 수 있는 수준이다. 올해 상반기에 거의 2억5,000만 달러를 기록한 양(+)의 잉여현금흐름이 이를 뒷받침할 것이다.
이제는 평판 회복도 눈앞에 다가온 듯하다. 카바나는 창업자 가르시아 일가가 보유한 여러 계열 자동차 사업, 경영권 장악력, 주식 매각 때문에 오랫동안 공매도 세력의 표적이 되어왔다. 하지만 주가 하락에 베팅한 투자자들이 공매도한 주식의 비중은 2023년 29%에서 현재 6.5%로 떨어졌다고 LSEG는 밝혔다.
카바나가 돈을 버는 방식은 여전히 상당히 복잡하다. 회사는 많은 경우 고객의 자동차 구매 자금을 대고, 이후 대출 묶음을 유동화증권 형태로 매각한다. 이 묶음에서 발생하는 수익은 회사의 총이익 지표에 더해지며, 현재 차량 한 대당 총이익은 7,000달러를 웃돈다.
하지만 투자의 성과는 더 직접적인 방식으로도 나타나고 있다. EBITDA 마진은 약 10%로 자동차 소매업계 최고 수준이다. 신규 대출의 유리한 조달 조건도 또 하나의 고무적인 신호다. 막대한 다년간 투자를 정당화하는 측면에서 카바나는 여전히 아마존에 크게 뒤처져 있지만, 모방자라는 관점에서 보면 다시 한번 신뢰할 만한 기업이다.
sujeet.indap@ft.com
렉스는 매주 수요일 추가 분석, 이번 주 칼럼 추천 및 읽어볼 만한 자료 링크를 담은 뉴스레터를 발행합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다.
AI로의 전환 , 프리미엄, 목요일마다
John Burn-Murdoch와 Sarah O'Connor가 전하는 AI의 일의 세계 재편에 관한 엄밀한 주간 심층 분석