베어허그는 영국 M&A를 공략하는 점점 더 합리적인 방법이다
협상이 공개적으로 펼쳐지고 있다—이사회와 투자자들이 사안을 다르게 볼 수 있다는 점에서 나쁜 일만은 아니다.
영국에서 전통적으로 이상적인 인수는 비공개 협상을 통해 합의에 도달하고, 공개적인 불쾌한 상황을 피하는 것이었다. 아직도 그런 사례가 일부 있다. 경쟁 아웃소서 OCS의 인수 제안에 대해 Mitie 주주들이 들은 것은 화요일이 되어서였고, 이날 회사 이사회는 만장일치로 제안을 권고했다. 그러나 인수 희망자들이 대상 기업에 대한 압박 수위를 높이려 하면서, 협상이 공개적으로 진행되는 경우가 점점 늘고 있다. 문화적 규범을 깨는 것이 갈수록 더 가치 있는 일처럼 보인다.
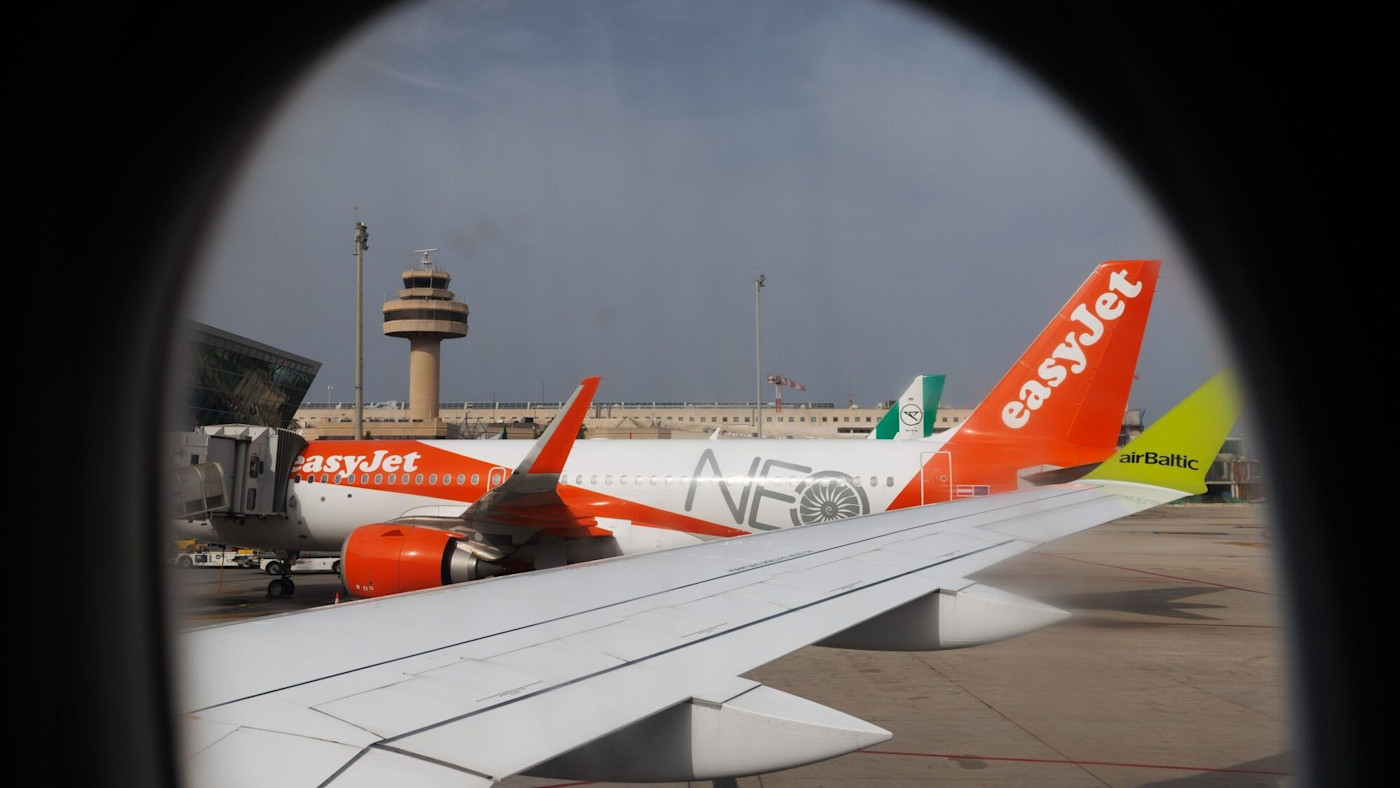
최근 다소 적대적인 방식—실제로 이사회가 권고하지 않은 제안을 공식 발표하지는 않고, 대체로 설전을 벌이는 방식—을 시도한 그룹으로는 Segro 인수를 추진 중인 미국 부동산 대기업 Prologis, easyJet 인수를 추구하는 미국 사모자본회사 Castlelake, 경쟁사 Beazley를 인수하려는 스위스 보험사 Zurich 등이 있다. 대략적인 전략은 인수 제안자가 공개적으로 자신의 입장을 밝히고, 제안의 장점을 설명하거나—놀랍게도—인수 대상 기업의 방어 논리에 허점이 있음을 지적하는 것이다. 예를 들어 Prologis는 Segro가 기업가치를 평가하는 근거가 비현실적인 가정에 기반하며 희망 사항에 가깝다고 보고 있다.
이처럼 준적대적인 접근이 쏟아지는 이유는 무엇일까? 기업가치가 낮고 그런 상태가 한동안 이어진 시장에서, 회사가 어느 수준의 제안을 기다려야 하는지에 대한 이사회의 판단은 일부 투자자들의 견해와 다를 수 있다. 때로는 이사회가 더 낮은 가격도 받아들일 의향이 있는 것으로 보인다. 아일랜드 에너지 그룹 DCC는 일부 투자자들이 너무 낮다고 생각하는 57억 파운드 규모의 제안을 “권고할 의향이 있다”고 밝혔다. 하지만 대체로는 그 반대다.
이사회는 영국 특유의 제도인 기업 브로커를 통해 투자자들의 견해를 파악하지만, 목표 가치는 장기적인 기업의 펀더멘털 가치에 기반해 산정하는 경향이 있다. 반면 일부 주주들은 회사의 전망보다 당장 손에 잡히는 확실한 이익을 선호할 수 있다. 예를 들어 시험·검사 기업 Intertek은 스웨덴 사모펀드 EQT와 거래를 성사시키라는 행동주의 투자자들의 압박을 받았다.
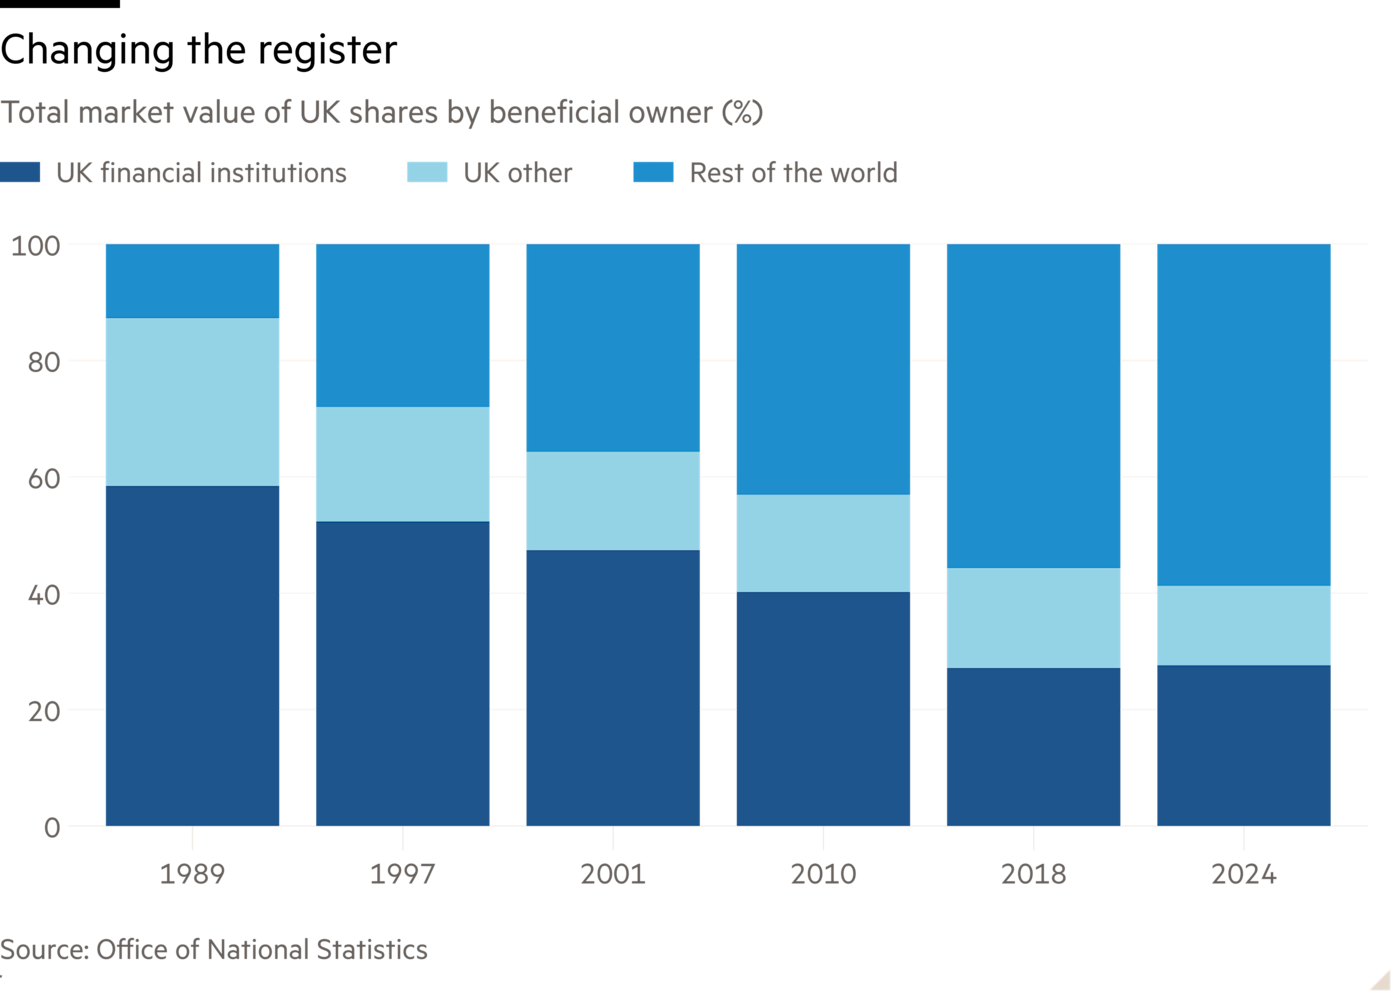
이사회가 방어에 나설 때 얼마나 많은 지지를 기대할 수 있는지는 물론 제시받은 가격에 달려 있다. 그러나 주주 구성도 한몫한다. 영국 이사회에 안타까운 점은 이사회의 견해에 동조할 가능성이 가장 높은 투자자들—연기금과 보험사 같은 영국 내 장기 투자기관—의 비중이 수년째 감소하고 있다는 것이다.
물론 공개적이고 장기화된 인수 캠페인이 피인수 기업이나 심지어 인수자에게도 혼란을 초래할 수 있다는 점은 사실이다. 불쾌한 빈정거림이 오가는 것 역시 협상 입장을 더욱 강경하게 만들 수 있다. 그러나 이 과정에서 이사회와 주주 간의 균열이 드러난다면, 다소 점잖지 못하게 보이는 것도 충분히 감수할 만하다.
camilla.palladino@ft.com
조직이 감독, 신뢰, 책임성을 어떻게 규정하는지 탐구한다