사우디 자금이라는 돈방석 위에서 루시드의 꿈은 계속될 수 있다
리야드의 지원을 등에 업은 이 전기차 제조업체는 이 어려운 시기를 헤쳐 나갈 수 있을지도 모른다.
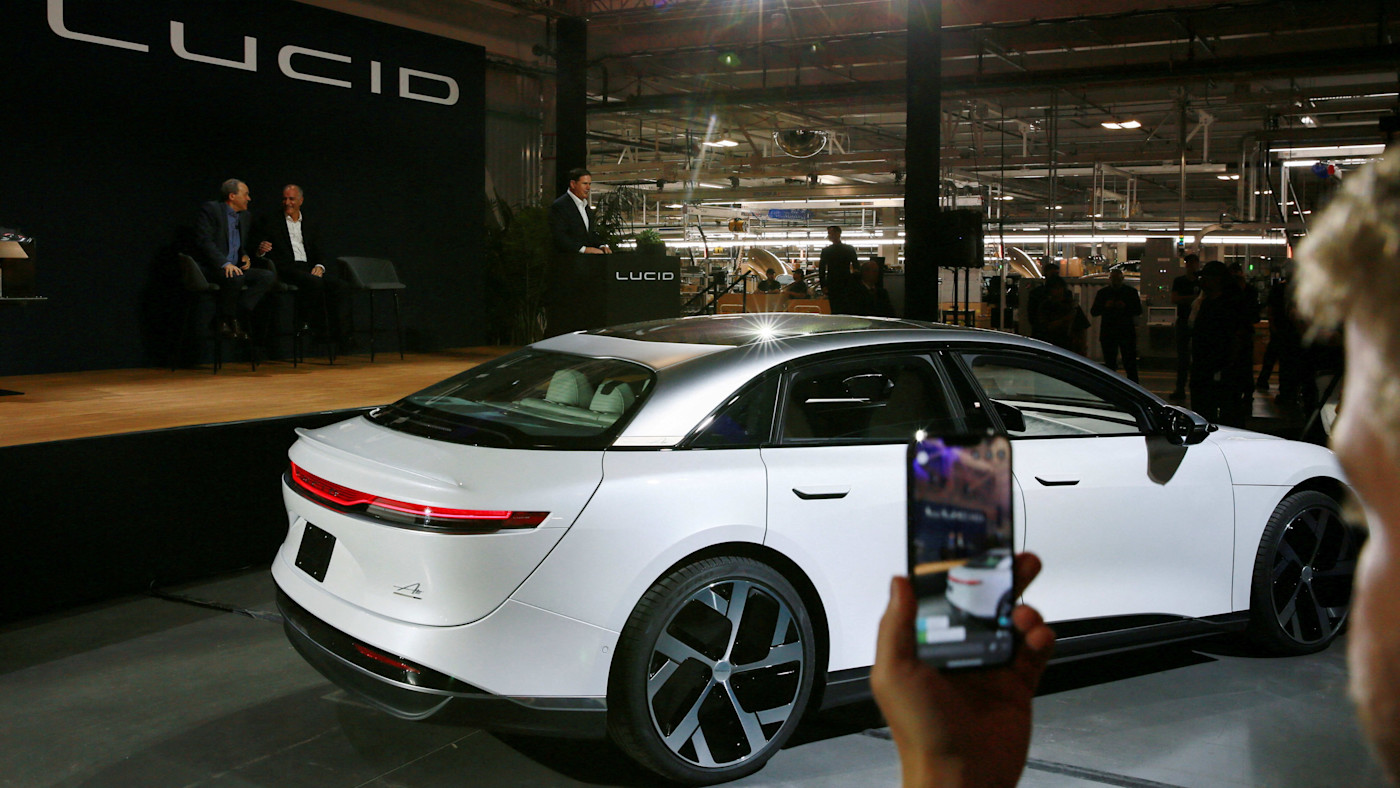
루시드는 2021년 스팩(SPAC)을 통한 상장 계획을 발표하면서 스스로를 ‘포스트 럭셔리’의 선구자로 내세웠다. 이 전기차 제조업체는 야심찬 이익 및 현금흐름 전망과 함께 ‘캘리포니아의 세련된 감각’과 ‘실리콘밸리 기술’을 결합해 선보이겠다고 약속했다.
5년이 지난 지금, 이러한 재무 전망은 꿈같기만 하다. 루시드는 올해 53억 달러의 매출총이익과 15억 달러의 잉여현금흐름을 예상했었다. 그러나 블룸버그가 취합한 추정치에 따르면 차량 생산 비용은 여전히 판매 가격을 크게 웃돌고 있으며, 투자 이후 36억 달러의 현금을 소진할 전망이다. 놀랄 일도 아니지만, 공개시장에서의 성과는 참담했다. 역합병이 완료된 시점 이후 주가는 약 97% 하락했다.
루시드는 규모의 경제를 확보하지 못한 채 성장해 수익성을 달성하는 데 어려움을 겪고 있다. 첫 출시 차량인 에어(Air)는 비평가들의 호평을 받았지만, 상업적 성공은 더욱 요원한 일로 드러나고 있다. 냉혹한 시장에서 루시드는 미국에서는 국내 경쟁사인 테슬라와 리비안에 경쟁에서 밀릴 위험이 있고, 다른 시장에서는 중국 제조업체들의 치열한 경쟁에 발목이 잡힐 수 있다.
어쨌든 루시드에는 성공으로 이어질 경로가 있기는 하다. 루시드는 10년이 끝나기 전에 잉여현금흐름을 플러스로 전환할 것으로 예상한다. 새로운 중형차가 판매량을 늘리고 대당 비용을 낮출 전망이다. 그러나 S&P 캐피털 IQ의 수치에 따르면 2026년부터 2029년까지 약 90억 달러의 현금을 소진할 것으로 예상된다. 또한 이러한 전망에는 우버가 초기 단계의 로보택시 차량에 최소 3만5,000대를 구매하기로 한 약속의 효과도 이미 반영돼 있어야 한다. 이 파트너십은 올해 말 운영을 시작할 예정이다.
이달 초 자문사들이 파산 신청이나 비상장 전환을 권고했다는 보도를 부인한 루시드는 “내년까지 운영 자금을 충분히 조달할 수 있는 유동성을 확보하고 있다”고 밝혔다. 구체적으로는 각각 두 번째와 최대 투자자인 차량호출업체 우버와 사우디아라비아 국부펀드(PIF)의 지분 투자를 포함해, 최근 회계분기 말 기준 약 47억 달러를 보유하고 있었다. 현금 상황은 냉혹하다. 현금 완충력을 재구축했음에도 현재 추정치대로라면 루시드는 내년에 최소 15억 달러를 조달하기 위해 자본시장에 다시 의존해야 하며, 그 이후에는 더 많은 자금이 필요하다.
대부분의 투자자에게 이는 아마도 감당하기 어려운 한계일 것이다. 그러나 루시드의 주요 주주들은 다르게 생각할 수 있다. 우버가 루시드와 협력한 것은 전기차 및 자율주행차 부문에서 건전한 경쟁이 존재하기를 원하기 때문이다. 사우디아라비아에 루시드는 단순한 간접 투자 대상 이상의 의미도 있다. 루시드는 현재 사우디에 공장을 개설하는 절차를 밟고 있어, 사업의 지속적인 운영에 대한 사우디 국내의 실질적인 이해관계가 존재한다. PIF가 다른 지역의 국제 투자에서 발을 빼고 있다는 점을 감안하면, 이번 자금 조달에 대한 사우디의 지원은 특히 긍정적으로 보인다.
리야드의 지원을 등에 업고 루시드는 이 고비를 넘기고 경쟁력 있는 제품을 갖춘 기업으로 거듭날 수 있다. 가장 설득력 있는 투자 기회는 아닐지 모르지만, 석유국의 의지가 있는 곳에는 흔히 길이 있기 마련이다.
louis.ashworth@ft.com
AI로의 전환 , 프리미엄, 목요일
John Burn-Murdoch와 Sarah O'Connor가 전하는 AI의 노동 세계 재편 방식에 대한 엄밀한 주간 심층 분석