우주에는 일론 머스크 외에도 들어설 자리가 충분하다
승자를 가리는 것은 상업적 역량이다
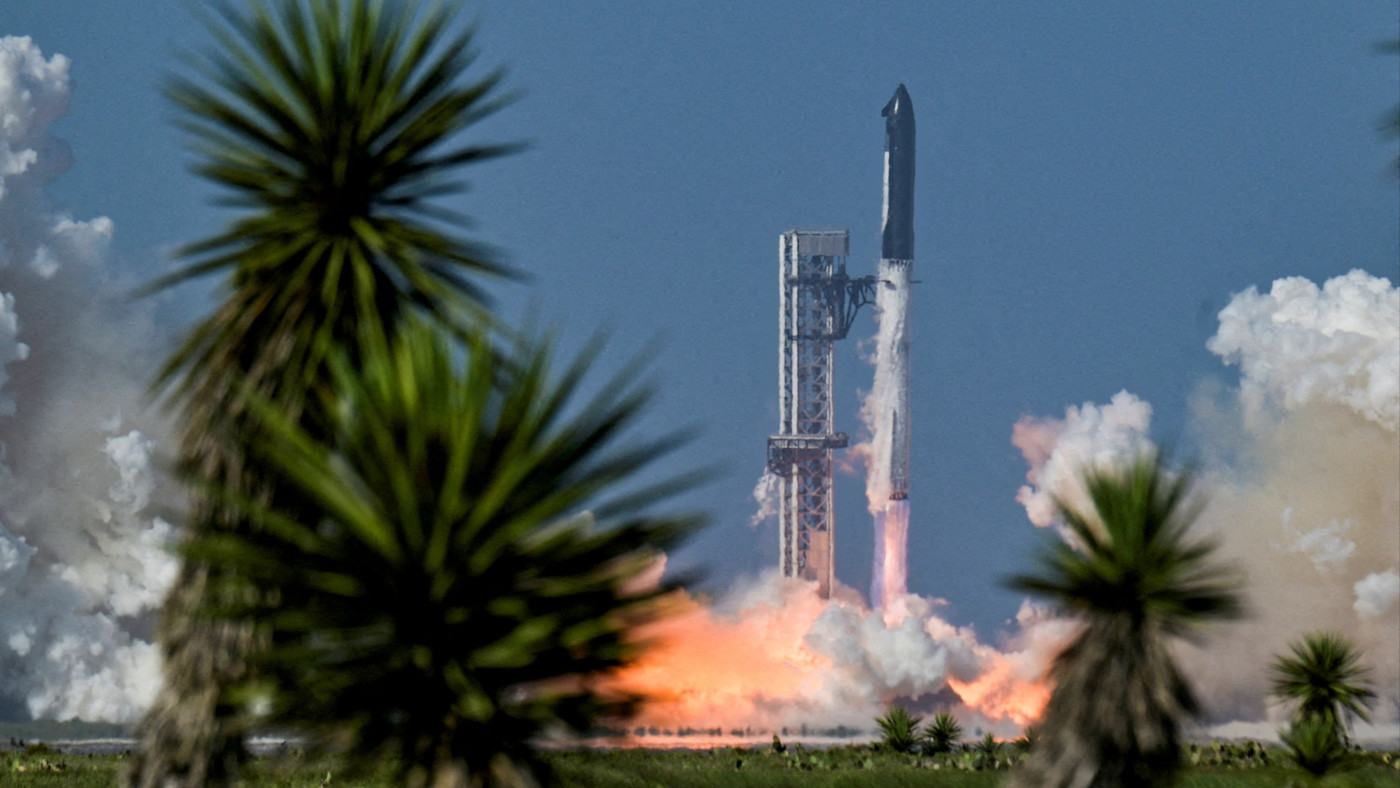
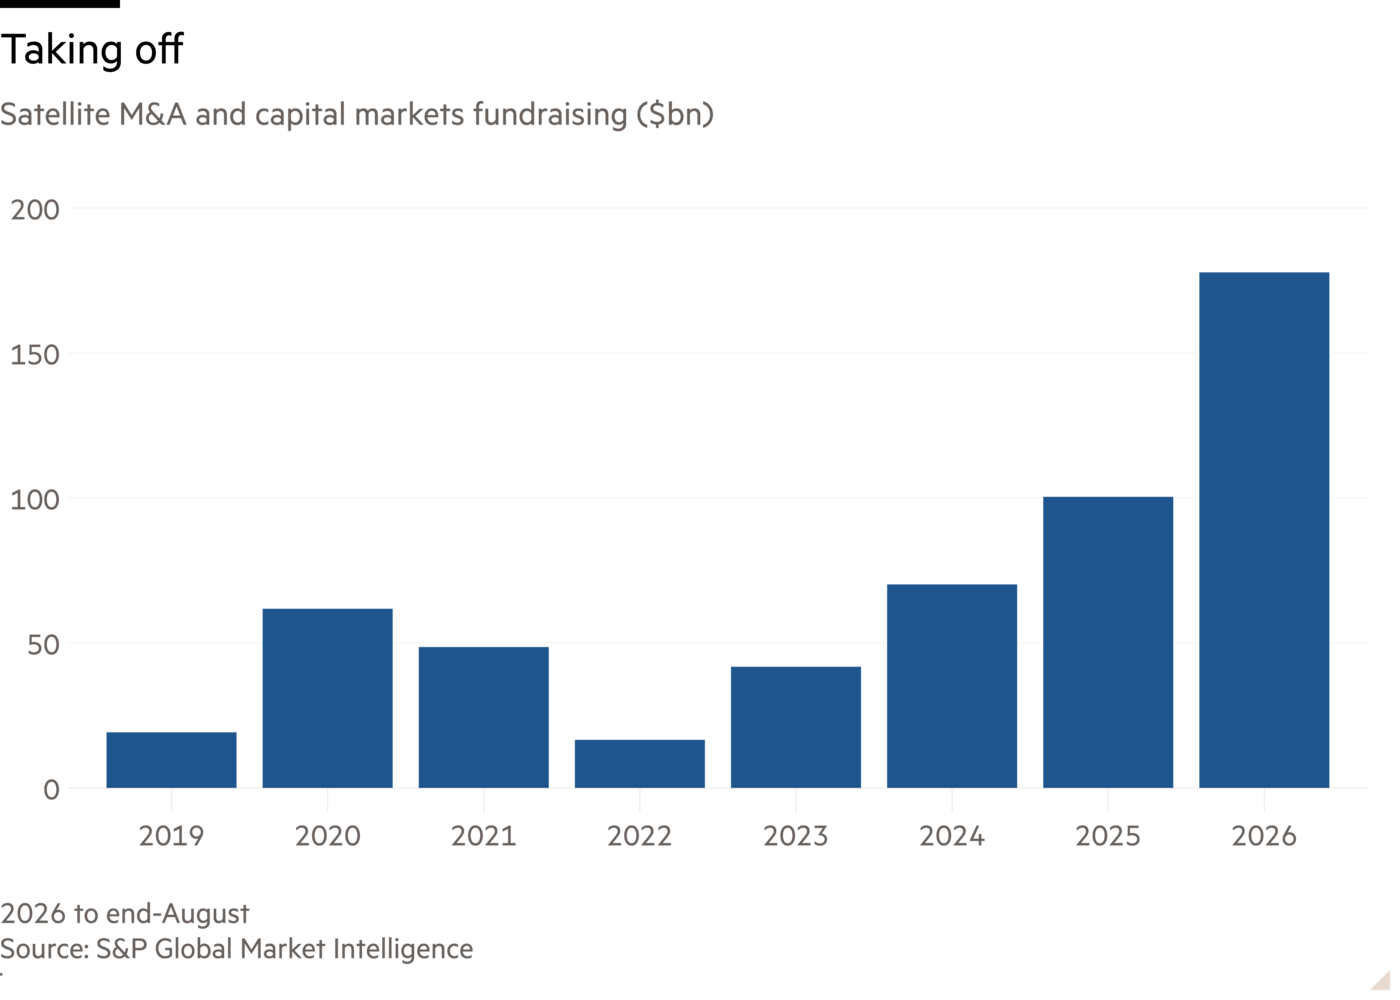
스타 트렉(Star Trek)의 우주 항해자가 ‘그 누구도 가 본 적 없는 곳’을 대담하게 나아간 지 60년이 지난 지금, 궤도로의 여정은 이미 수많은 이들이 밟아온 길이 됐다. 인공위성은 저지구궤도를 넘어 더 멀리서도 빠르게 늘어나고 있으며, 투자 역시 이 물결에 올라타 있다. S&P Capital IQ에 따르면 올해 들어 첫 8개월 동안 인수합병과 채권·주식·벤처캐피털 조달이 합쳐 거의 1,800억 달러에 달했는데, 이는 이미 지난해 총액의 두 배에 근접하는 수치다.
이 은하계의 초거성은 물론 일론 머스크의 SpaceX다. SpaceX는 단독으로 기업공개(IPO)만으로 860억 달러를 조달했다. 하지만 그 뒤바람을 타고 몰려오는 경쟁자들이 부족할 새 없다. 로켓랩(Rocket Lab)은 9월에 약 20억 달러 규모의 주식 공모를 완료했다. 유럽에서는 항공우주 강자 에어버스(Airbus)가 위성을 포함한 우주 사업을 통합해 경쟁력을 높이고자 이탈리아의 레오나르도(Leonardo), 프랑스의 탈레스(Thales)와 힘을 합칠 계획이다.
이번 최신 판 우주 경쟁에는 정치적 동기도 일부 깔려 있다. 유럽은 머스크에게 우주 주권을 내주기 싫어한다. 이에 힘입어 프랑스와 영국은 지난해 15억 유로 규모의 자금 조달 일환으로 유텔샛(Eutelsat)에 자본을 투입했다. 각국 정부는 이런 범유럽적 노력을 지지하고 있다. Visible Alpha가 취합한 애널리스트 추정치에 따르면 2030년까지 유텔샛에서 가장 빠르게 성장할 부문은 정부 서비스 공급에서 발생하는 매출이 될 전망이다.
그러나 기업들은 더 폭넓은 상업적 기회도 감지하고 있다. 머스크 덕분에 발사 비용은 불과 20년 전 NASA(미국항공우주국) 우주왕복선을 통한 발사 비용의 20분의 1 수준까지 낮아졌다. 여기에 재사용 로켓과 위성 소형화가 추가 비용 절감을 가져오고 있다. 그 결과 기상 예측, 통신, 데이터 센터, 전쟁 등 용도를 불문하고 위성 활용에 나서려는 산업이 더 많아지고 있다.
그러나 잠재적인 웜홀은 두 가지다. 첫 번째는 우주, 아니 적어도 위성 매출이 기대만큼 빠르게 성장하지 않을 수 있다는 점이다. 모든 활용 분야가 사람들을 매료시키는 것은 아니다. 예컨대 단말기로 직접 연결되는 통신(direct-to-device)에 대한 열광은 사실 외딴 산간 지역이나 그 밖의 통신 사각지대에 관한 것에 불과하다.
두 번째는 경쟁이다. 우주는 넓지만 현재 궤도를 도는 1만 6,000개의 활동 위성 가운데 압도적인 대부분을 스타링크(Starlink)가 차지하고 있는데, 이는 우주·위성 추적 플랫폼 샛플릿(SatFleet)에 따른 것이다. 더 많은 위성이 준비 중이기도 하다. 이 미국 거인은 최대 100만 개의 위성으로 구성된 데이터 센터 군집에 대한 규제 승인을 추진하고 있다.
물론 여러 플레이어가 자리할 공간은 있다. 예컨대 위성 통신을 단일 사업자에 의존하도록 선택할 국가는 거의 없을 것이다. 폴란드·핀란드계 ICEYE 같은 스타트업은 유럽의 선배들보다 더 탄탄한 사업 모델을 갖추고 있다. 이 회사는 흑자 경영 중이며 15억 유로가 넘는 계약 잔여 수주잔고를 자랑하는데, 이를 바탕으로 생산을 확대하고 있다. 과거의 우주 경쟁은 오로지 국가 대표 기업들의 싸움이었다. 이번에는 상업적 역량이 승자를 가를 것이다.
louise.lucas@ft.com
Lex 뉴스레터, 프리미엄, 매주 수요일
저희 투자 칼럼인 Lex는 잡음 속에서 신호를 가려냅니다.