영국 연금보험사들, 불투명한 사모신용 투자 확대
S&P, L&G·스탠더드 라이프·저스트 그룹 포트폴리오의 10% 넘게 차지하는 가격 산정이 어려운 비상장 자산에 경고
2026년 7월 20일 게재
FT 최고의 트레이더가 될 수 있을까?
S&P 보고서에 따르면 영국 퇴직연금을 뒷받침하는 보험사들은 포트폴리오의 약 10분의 1을 불투명하고 가격 산정이 어려운 사모자산에 투자하고 있다. 보고서는 이러한 보유 자산이 점점 커지는 위험을 초래하며 위기 상황에서 매각하기 어려울 수 있다고 경고했다.
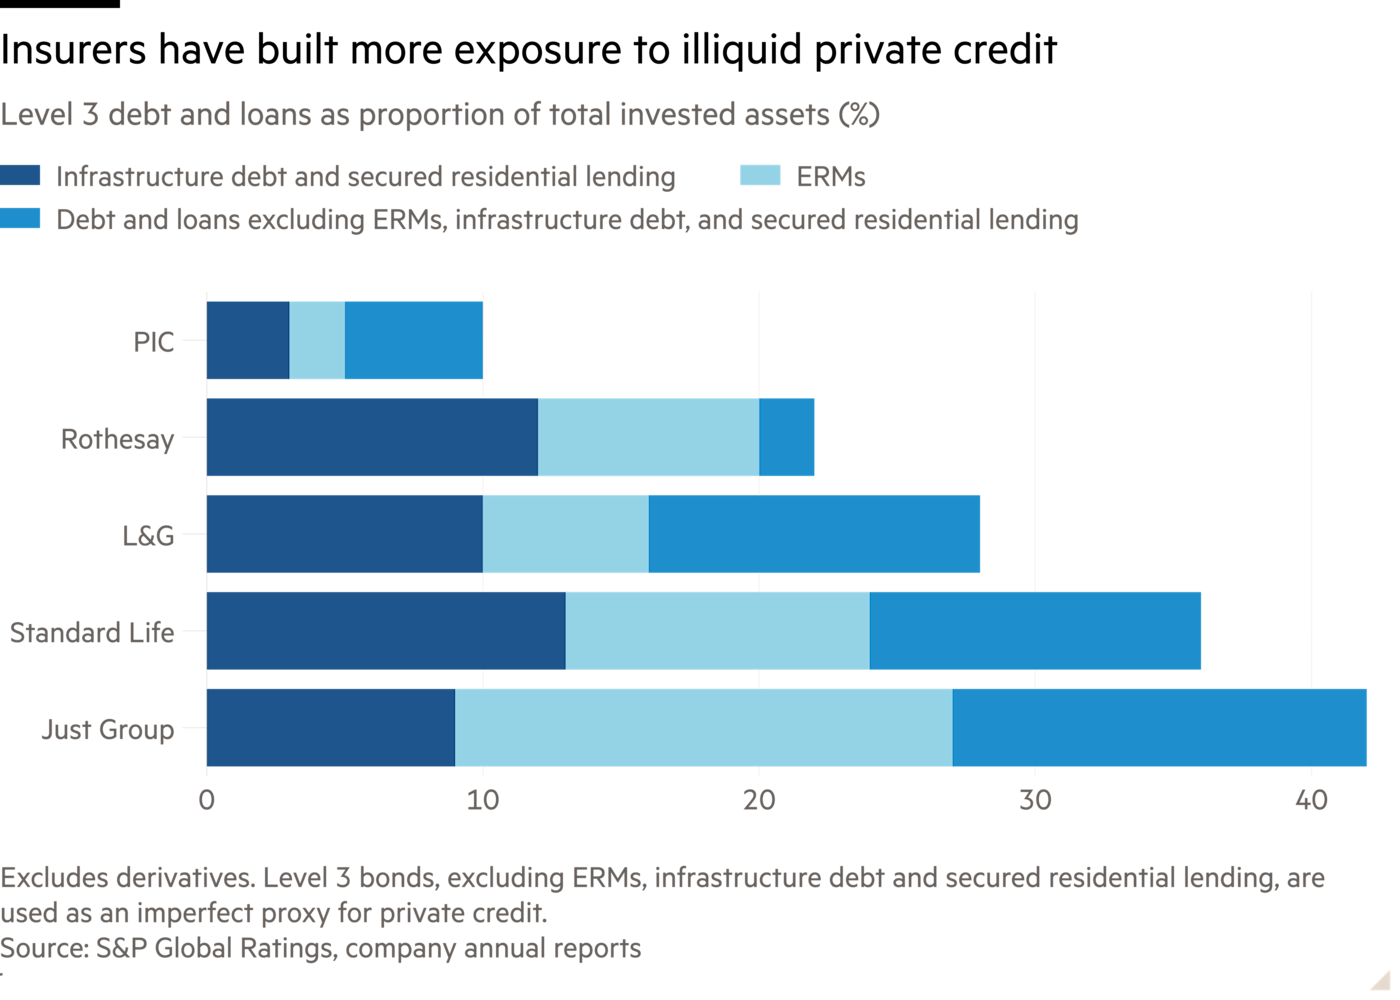
이 조사에 따르면 가장 불투명한 자산 범주, 즉 거래가 드물고 가격 산정에 필요한 ‘관찰 가능한’ 입력값이 부족한 자산에 속하는 사모대출 보유분이 리걸앤제너럴, 스탠더드라이프, 브룩필드가 소유한 저스트 그룹 포트폴리오의 10%를 넘었다.
향후 10년 동안 최대 5,000억파운드 규모의 영국 연금 부채를 넘겨받을 계획인 연금 리스크 이전 거래 전문 보험사들은 수십 년에 걸쳐 이어질 수 있는 가입자에 대한 의무에 맞춰 장기 부채를 확보하려 하면서 사모대출에 대한 배분을 늘려왔다.
미국과 영국의 규제당국 및 신용평가사들은 아폴로, 블랙스톤, 브룩필드 같은 사모자본 회사들이 보험사를 인수하거나 투자 관리 계약을 체결하며 이 분야에서 사업을 확장함에 따라 이러한 보유 자산을 더욱 면밀히 조사하기 시작했다.
이들 자산운용사는 AI 소프트웨어 기업, 데이터센터 및 더 광범위한 중견기업 차입자에 대한 대출 붐을 주도하고 있으며, 과거에는 자금을 제공했을 은행을 점점 더 대체하고 있다. 이 부채의 상당 부분은 보험사 포트폴리오에 편입됐다.
S&P의 보고서는 “상황이 악화될 경우” 사모대출이 어떻게 성과를 낼지에 대한 우려가 커지고 있다고 지적했으며, 시장 참가자들이 보험사들의 보유 자산을 제대로 파악하지 못하고 있다고 밝혔다.
S&P 애널리스트 Charles-Marie Delpuech는 영국 생명보험사에 대해 “시장 참가자들이 그 대차대조표에 사모대출이 얼마나 포함돼 있는지 완전히 파악하기는 어렵다”고 말했다.
보험사들은 예를 들어 대출 차입자가 어느 지역에 기반을 두고 있는지, 대출이 어느 업종에 노출돼 있는지, 또는 해당 부채를 직접 보유하고 있는지 구조화 금융상품의 트랜치를 통해 보유하고 있는지 공개할 의무가 없다.
S&P는 영국 생명보험사의 사모대출 익스포저를 대략적으로 추정하기 위한 대용치로, 관측 가능한 시장가격이 없는 이른바 레벨 3 자산을 조사한 뒤 인프라 부채와 일부 유형의 모기지 등 일부 대출 유형을 제외했다.
이 지표가 영국 생명보험사의 사모대출 익스포저 전체를 포착하는 것은 아니다. S&P에 따르면, 최근 Apollo가 지원하는 보험사 Athora에 인수된 그룹인 Pension Insurance Corporation은 사모대출 익스포저의 상당 부분을 ‘레벨 2’ 자산이라는 다른 범주에 보유하고 있었을 가능성이 크다.
S&P는 또 사모대출 익스포저가 약 12%인 가상의 영국 생명보험사 포트폴리오를 대상으로 스트레스 테스트를 실시했다. 대출에 다양한 투자적격 등급을 부여한 결과, 2008년 금융위기와 유사한 충격을 견딜 수 있을 만큼 충분한 자본을 보험사가 유지하는 것으로 나타났다.
추천
보험사들은 보험계약자에 대한 장기 의무를 이행하는 데 도움이 되는 장기 만기 투자에 더 많이 접근할 수 있어야 한다고 말한다. 예를 들어 L&G는 지난해 미국 사모대출에 대한 접근성을 확대하기 위해 Blackstone과 계약을 체결했다.
L&G의 포트폴리오 관리 책임자인 Roman Hederer는 “우리가 사모대출과 보다 일반적으로 사모시장 자산을 활용하는 이유 중 하나는 장기 듀레이션 부문에 대한 익스포저를 분산하기 위해서”라고 말했다.
Standard Life의 자산운용 및 연금 부문 책임자인 Nuwan Goonetilleke는 적절한 자산을 발굴할 수 있다면 사모자산은 보험사의 부채와 “정말 잘 맞는다”고 말했다.
유럽 자산운용업계의 성장, 유통 및 전문화 재고찰