미국 반도체주, 정부 차입 비용이 수년 만에 최고치로 오르며 하락세
인플레이션과 급증하는 국가 부채에 대한 우려가 채권 매도세를 촉발하다
조지 스티어와 뉴욕의 해리엇 클라펠트, 런던의 에밀리 허버트
게시됨어제
매일 시장 업데이트로 한발 앞서가세요.
이란 전쟁으로 촉발된 인플레이션과 급증하는 공공부채에 대한 우려가 커지는 가운데, 주요 경제국 전반의 장기 차입 비용이 수십 년 만의 최고 수준으로 치솟으면서 화요일 월스트리트에서는 반도체주가 매도세를 주도했다.
우량주 중심의 S&P 500 지수는 0.7% 하락했고 기술주 비중이 높은 나스닥 100 지수는 1.7% 떨어졌다. AI 투자 붐과 연관된 고공행진 종목들이 가장 큰 낙폭을 기록한 종목에 포함됐다.
지난 1년 동안 급등한 메모리 및 컴퓨터 저장장치 업체 Sandisk와 Western Digital은 각각 9%와 7% 하락했다. 반도체 제조업체 Nvidia는 2.2% 떨어졌다. 미국 주요 반도체 기업을 추적하는 필라델피아 반도체 지수는 5.6% 하락했다.
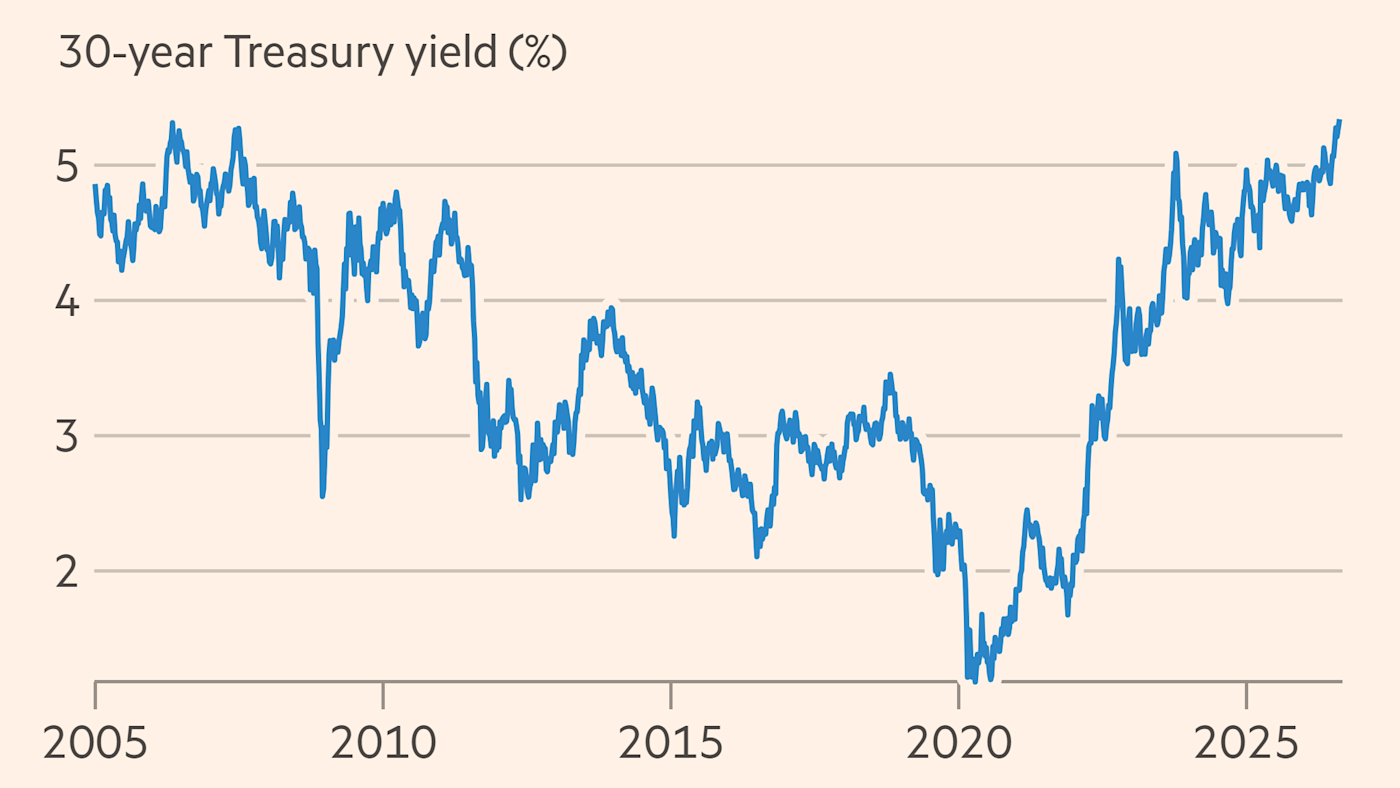
이 같은 움직임은 화요일 미국 30년 만기 국채 수익률이 5.34%까지 상승하면서 나타났다. 이는 2007년 이후 최고치로, 지난달 초에는 5%를 밑돌았다. 이후 수익률은 5%까지 하락했다.
Visdom Investment Group의 Mike Zigmont는 “[국채 수익률이] 계속 상승한다면 미국 주식 강세장을 계속 억누르게 될 것”이라고 말했다.
성장 속도가 빠른 기업들은 특히 채권 수익률 상승에 취약하다. 채권 수익률 상승은 금융 모델에서 미래 현금흐름의 가치를 떨어뜨리기 때문이다.
채권시장의 매도세는 미국에만 국한되지 않았다.
30년물 독일 국채(분트) 수익률은 3.78%까지 올라 2011년 유로존 위기 이후 최고치를 기록했다. 화요일 프랑스의 같은 만기 국채 수익률은 0.03%포인트 상승한 4.9%로, 2008년 이후 최고치를 기록했다.
유럽 최대 자산운용사 아문디의 최고투자책임자(CIO) 뱅상 모르티에는 “채권시장이 실제로 불안해지고 있다”고 말했다.
모르티에는 “성장이 부진하고 인플레이션이 끈질기게 지속되는 데다 재정 상황을 개선할 수단도 분명하지 않은 많은 국가의 재정 경로에 대한 우려가 커지고 있다”고 지적했다.
영국에서는 30년물 국채(길트) 수익률이 0.04%포인트 오른 5.86%까지 상승해, 이란 전쟁 초기 몇 주 동안 기록했던 1998년 이후 최고치에 근접했다.
일본의 30년물 국채 금리는 화요일 0.08%포인트까지 올라 4.16%를 기록하며 역대 최고치에 근접했다.
올해 초 미·이란 분쟁이 시작된 이후 정부의 차입 비용은 급등했다. 에너지 가격 상승으로 글로벌 인플레이션 충격이 장기화할 수 있다는 우려가 커졌기 때문이다.
브렌트유 가격은 월요일 배럴당 90달러를 웃돌며 2주 만에 처음으로 마감했고, 화요일에는 약 91.16달러까지 상승해 국채에 부담을 줬다.
제프리스의 유럽 수석 이코노미스트 모히트 쿠마르는 “최근 며칠간 장기물 금리는 대체로 유가를 따라 움직였다”며 “유가가 90달러 이상으로 오르면 인플레이션 우려가 지배적이기 시작한다”고 말했다.
그는 “재정 우려라는 배경도 여전히 남아 있다”고 덧붙였다.
정부 부채 규모가 눈덩이처럼 불어나면서 최근 몇 주간 장기 차입 비용에 부담을 주고 있다. 미국의 부채 총액이 40조 달러에 육박하는 가운데, 투자자들은 에너지 가격 상승에 따른 경제적 부담으로부터 기업과 소비자를 보호하기 위해 각국 정부가 추가 지출을 할 수밖에 없게 될 가능성을 우려하고 있다.
Capital Economics의 수석 시장 이코노미스트인 Jonas Goltermann은 “투자자들이 방만한 재정 운용에 인내심을 잃고 있다”고 말했다.
장기물 국채 수익률이 상승하면서 미국 정부는 지난주 30년물 국채를 매각하기 위해 2011년 이후 가장 높은 금리를 지불해야 했다.
Barclays의 미국 금리 리서치 책임자인 Anshul Pradhan은 “장기물 국채 매도세에는 세 가지 요인이 작용하고 있다고 본다. 예산 적자 전망, AI 관련 기업의 채권 발행, 그리고 국채 투자자 기반의 변화”라고 말했다.
빅테크 기업들은 AI 투자에 필요한 막대한 지출을 조달하기 위해 해외 채권시장으로 점점 더 눈을 돌리고 있으며, 특히 만기가 긴 채권 발행에 집중하고 있다. Barclays는 2026년 전체 투자등급 채권 발행 규모가 지난해 1조4,400억 달러에서 사상 최대인 1조9,000억 달러에 이를 것으로 예상한다.
추천
Pradhan은 수익률 곡선의 장기 구간에서 “AI 관련 기업 차입의 규모와 성숙도”가 “투자자들이 [기업 및 정부의] 채권 물량을 소화하기 위해 더 많은 보상을 요구”하는 데 기여하고 있다고 말했다.
장기물 부채 매도세와 함께 전 세계 국채 수익률 곡선도 가팔라졌다. 단기와 장기 차입 비용의 격차가 확대됐기 때문이다.
일부 애널리스트들은 투자자들이 그 격차가 계속 확대될 것이라는 데 베팅하는 이른바 ‘스티프닝 트레이드’의 인기가 장기 구간 수익률 상승 자체에 기여하고 있다고 말했다.
Mortier는 Amundi가 한동안 스티프너 포지션을 운용해 왔으며 이를 유지할 계획이라고 말했다. 그는 “중앙은행들이 시장의 예상보다 더 완화적인 입장을 보일 것이므로 단기 국채는 좋은 성과를 낼 것”이라며 “반면 장기 국채는 계속 약세를 보일 것”이라고 말했다.
이사회 운영의 청렴성과 전략적 감독이 만나는 곳