AIM 같은 2부 시장이 대체 왜 필요한가?
런던증권거래소는 규정을 간소화해 비용을 줄이고 자금 조달을 쉽게 함으로써 AIM의 쇠퇴를 막으려 하고 있다.
게시일 2026년 8월 2일
FT 최고의 트레이더가 될 수 있을까요?
소규모 기업은 공개시장에서 불리한 대우를 받는다. 특히 펀드매니저와 애널리스트, 언론의 관심이 낮은 중소기업 전용 거래소에 상장된 기업들이 그렇다. 이러한 시장은 지배구조 및 공시 요건이 더 적어 스타트업의 자기자본 조달을 돕는다는 취지로 만들어졌다. 그러나 기업가와 투자자 모두에게 그 타당성은 결코 명확하지 않다.
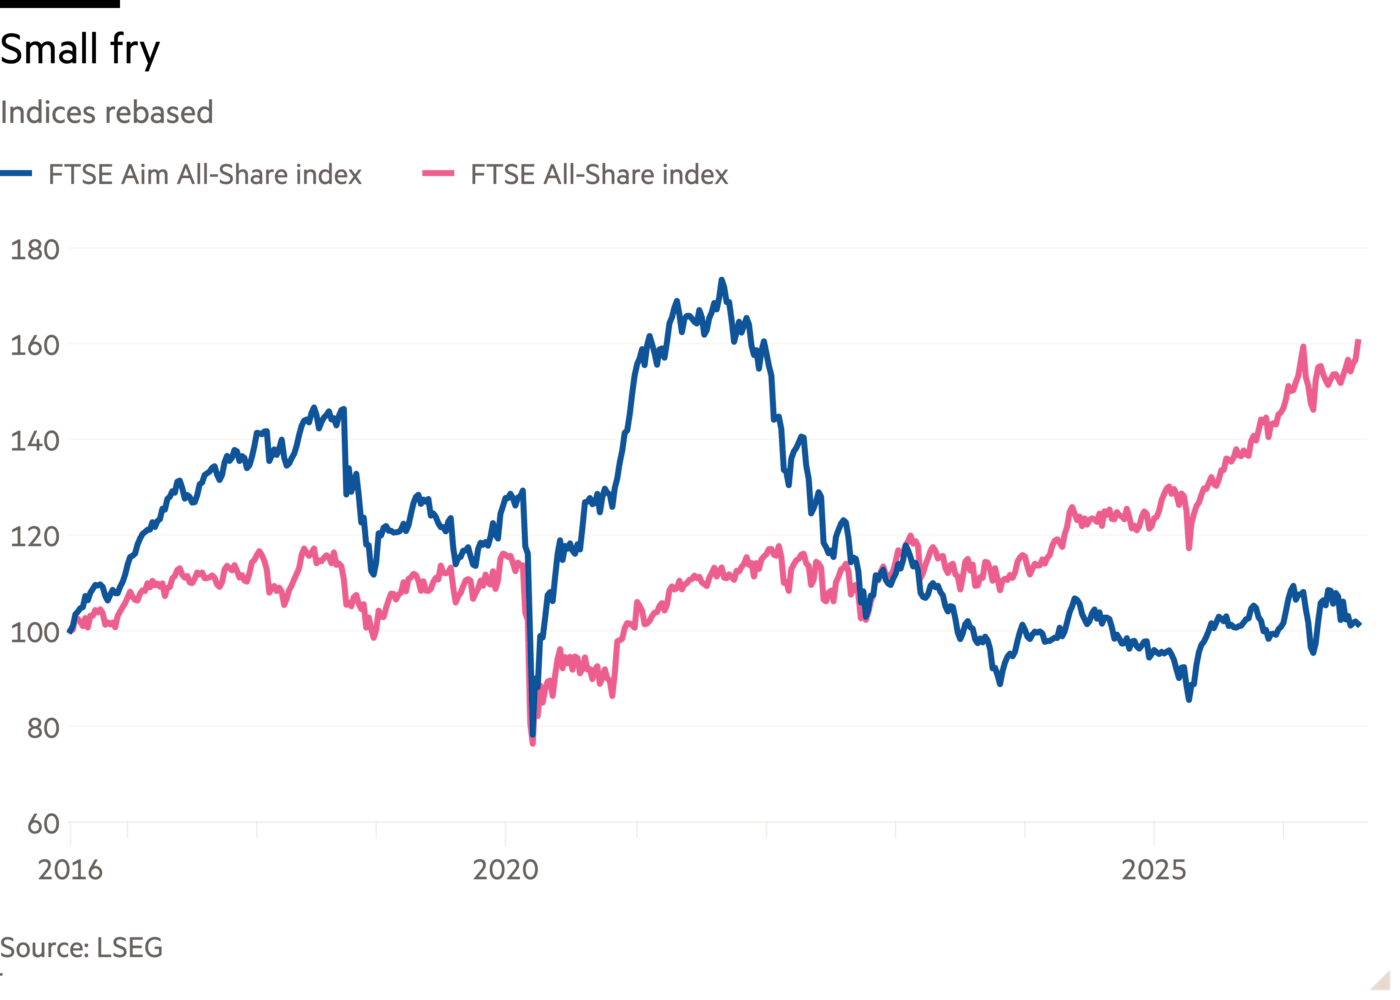
런던증권거래소는 비용을 줄이고 자본 조달을 쉽게 하기 위해 규정을 간소화함으로써 중소기업 시장 AIM의 쇠퇴에 맞서려 하고 있다. LSEG가 해법을 찾는 이유는 어렵지 않게 이해할 수 있다. 2007년 거의 1,700개 종목으로 정점을 찍었던 AIM의 상장 종목 수는 현재 605개에 불과하다. 성과도 부진했다. FTSE 올AIM 지수는 지난 10년간 제자리걸음인 반면, 주요 시장 종목으로 구성된 FTSE 올셰어 지수는 60% 상승했다.
중소기업 시장은 개념적으로 매력적이다. 누구나 마이크로소프트, 텐센트, 엔비디아가 아직 작았을 때 이들의 성장을 도왔다고 말할 수 있다면 기쁠 것이다. 다만 이 세 기업 모두 비교적 젊은 시절 주요 시장에 상장했다. 물론 중소기업 전용 거래소에도 성공 사례는 있었다. AIM은 토닉워터 제조업체 피버트리 드링크스나 온라인 소매업체 아소스 같은 유명 기업을 자랑할 수 있으며, 아소스는 2022년 주요 시장으로 이전했다.
그러나 넓게 보면 이들은 시대의 산물이다. 주로 1990년대에 이들이 만들어질 당시에는 스타트업이 많았고 인터넷은 인공지능에 버금가는 열기를 불러일으켰지만, 성장 자본의 원천은 많지 않았다. 상황은 달라졌다. 피치북에 따르면 지난 10년 동안 영국에서만 벤처캐피털 펀드가 920억 달러를 조달했으며, 이는 직전 10년의 거의 5배에 달한다.
주니어 시장 역시 완화된 규정이 악용될 위험에 시달리고 있다. 주요 시장 상장으로 가는 길을 완화했다가 이런 문제를 겪은 사례가 여러 건 있다. 2012년 사기 사건으로 붕괴해 악명 높은 시노-포레스트는 1994년 캐나다의 벤처기업 중심 거래소에서 페이퍼컴퍼니와 역합병하는 방식으로 상장 기업으로서 첫발을 내디뎠다. 홍콩은 성장기업시장(GEM)의 페이퍼컴퍼니 문제로 인해 2018년 GEM과 메인보드 간 연계를 폐쇄했다. 2024년 이를 일부 되돌렸지만, 그 이후 GEM 주가는 90퍼센트 급락했다.
2025년 경제협력개발기구(OECD) 보고서에 따르면, 전 세계적으로 성장 기업은 전체 상장 기업 수의 약 3분의 1을 차지하지만 주류 시장 시가총액에서 차지하는 비중은 4퍼센트에도 못 미친다. 이 때문에 성장 기업에 관여하기는 까다롭고, 거래량이 적은 주식의 주가 흐름은 변동성이 큰 경우가 많다. 요즘에는 성장 자금에 접근하는 방법이 하나만 있는 것이 아니며, 공모시장이 반드시 최선의 방법이라고 주장하기도 어렵다.
jennifer.hughes@ft.com
AI로의 전환, 프리미엄, 목요일
John Burn-Murdoch와 Sarah O'Connor가 전하는 AI가 일의 세계를 어떻게 재편하고 있는지에 대한 엄밀한 주간 심층 분석