AI 금융 자문이 구식 경쟁자들보다 우위에 있는 이유
이는 낡은 기존 사업자들이 새로운 기술에 의해 뒤흔들린 단순한 사례가 아니다.
게시일 2026년 7월 9일
검색엔진은 진단 사업을 하도록 설계된 것이 아니지만, 수백만 명이 실제 의사를 만나기 전에 ‘닥터 구글’에게 상담한다. 인공지능도 개인 재정에 비슷한 영향을 미치고 있다. 범용 챗봇이 금융 조언에 점점 더 많이 활용되고 있다. 이를 ‘챗IFA’라고 부르자.
이번 주 금융감독청(FCA) 보고서에 따르면, 이미 영국 소비자의 거의 5분의 1이 개인 재정 관리를 돕기 위해 AI를 사용하고 있다. 이들은 단순히 정보를 요약해 달라고 하는 데 그치지 않는다. AI 사용자 중 61%는 제안을 요청했다고 답했으며, 더 나은 답변을 얻기 위해 은행 거래명세서 같은 개인정보를 업로드하는 사람도 거의 4분의 1에 달했다.
금융회사들이 직면한 위험은 분명하다. AI가 정교하고 개인 맞춤화된 추천을 무료로 제공한다면, 왜 비싼 자문가에게 돈을 지불하겠는가? 고객은 여전히 로봇의 추천을 실행하기 위해 브로커가 필요할 수 있지만, 금융 서비스에서 수익이 발생하는 지점은 바로 그 부분이 아니다. 이러한 우려는 최근 미국의 찰스 슈왑과 레이먼드 제임스, 영국의 세인트 제임스 플레이스 같은 대중시장 자산관리업체들의 주가를 흔들었다.
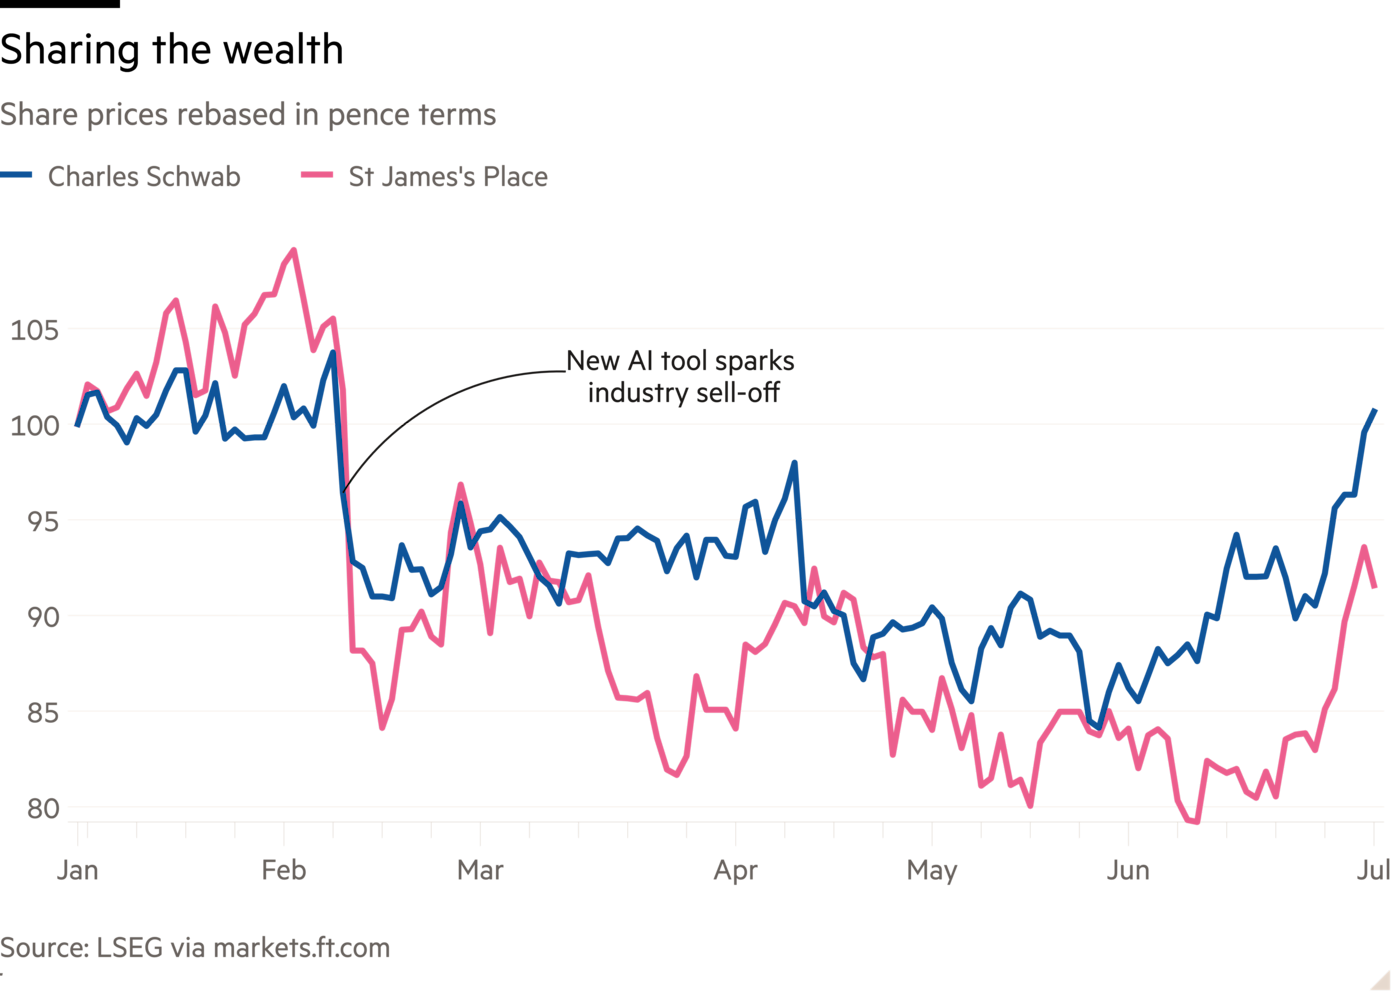
이는 단순히 낡은 기존 업체들이 새로운 기술에 의해 뒤처지는 사례가 아니다. 기존 금융그룹들은 챗봇의 서비스를 쉽게 능가할 수 있다. 디지털 자문 인터페이스를 구축할 만큼 충분한 기술 예산을 보유하고 있고, 제안의 근거가 될 방대한 데이터도 갖고 있기 때문이다. 오히려 더 편리할 수도 있다. 이미 고객의 급여와 소비·저축 습관을 파악하고 있는 은행에 명세서를 업로드할 필요가 없기 때문이다.
물론 걸림돌은 규제당국이 이를 허용하지 않는다는 점이다. 전통적인 금융회사들은 개인 맞춤형 조언을 제멋대로 제공할 수 없다. 소비자를 보호하고 잘못된 조언에 대한 처벌을 규정한 엄격한 규칙이 있기 때문이다.
한 가지 방법은 AI 기반 조언을 기존 방식의 조언과는 다른 것으로 규정하고, 투자자들이 그 차이를 알고 있거나 중요하게 여기기를 기대하는 것이다. Lloyds와 Barclays 같은 은행들은 구체적인 ‘자문(advice)’과 일반적인 ‘안내(guidance)’ 사이의 새로운 중간 단계인 ‘타깃형 지원(targeted support)’을 제공하는 도구를 개발하고 있다. 하지만 이 역시 세심하게 조정된 정보가 필요하다. 반면 Google의 Gemini는 영국 저축자에게 개인 정보가 거의 입력되지 않았는데도 “당신의 최우선 과제는 Lifetime Isa여야 합니다”라고 자신 있게 답한다.
그러나 가벼운 면책 문구만으로 잘못된 조언의 위험을 누그러뜨릴 수 있다고 기대하는 것은 무리다. 대규모 언어 모델은 설득력 있게 들리도록 설계됐고, 사람들은 AI의 결과를 지나치게 신뢰하는 경우가 많다. FCA 조사 응답자 중 단 40%만이 AI에게 재정 문제를 상담한 뒤 문제가 발생하더라도 불만을 제기할 방법이 없다는 사실을 알고 있었다.
FCA는 적어도 규제 대상 금융회사와 기술 플랫폼 사이에 ‘불공정한 경쟁 환경’이 조성될 위험을 지적했다. 그렇다고 신속한 조치를 기대하지는 말라. 이번 검토의 핵심 권고 중 하나는 또 다른 검토를 실시하자는 것이었다. 다만 결국에는 감독당국이 개입할 가능성이 크다. 영국 이용자들이 챗봇에 둥지를 틀어 모은 자산을 어떻게 운용해야 할지 물을 때 담배 포장지식의 눈에 띄는 경고문을 표시하거나, 궁금해하는 이용자들을 실제 자격을 갖춘 인가 자문사로 안내하도록 요구할 수도 있다.
또 하나 주목해야 할 불공정한 경쟁 환경이 있다. 영국이 다른 나라보다 금융 챗봇에 더 엄격한 규제를 적용하게 되면, 영국의 자산운용사들이 규제가 덜한 지역의 경쟁사보다 더 매력적인 투자 대상으로 보일 수 있다. 경영진은 과도한 규제가 자신들의 발목을 잡는다고 자주 불평하지만, 이 경우에는 신중한 규제당국이 오히려 이들에게 힘을 실어줄 수도 있다.
nicholas.megaw@ft.com
조직이 감독, 신뢰, 책임성을 어떻게 규정하는지 탐구한다