스콧 베센트가 터키 시장 스캔들에 주목해야 하는 이유
시장이 무리하게 확장되면 사기 행위가 없어도 문제가 발생할 수 있다
당신도 FT의 최고 트레이더가 될 수 있을까?
이스탄불은 월스트리트와 사뭇 멀게 느껴진다. 미국에 집중하는 데 익숙한 투자자들에게 신흥시장의 고난은 대수롭지 않게 여겨지기 쉽다. 읽을 거리가 되는 흥미진진한 이야기 몇 개쯤은 제공할지 몰라도 일상 업무와는 큰 상관이 없다는 것이다. 그러나 터키에서 현재 진행 중인 주식시장 스캔들은 관찰자들이 인정하고 싶어 하는 것 이상으로 선진시장과 닮은 점이 많다.
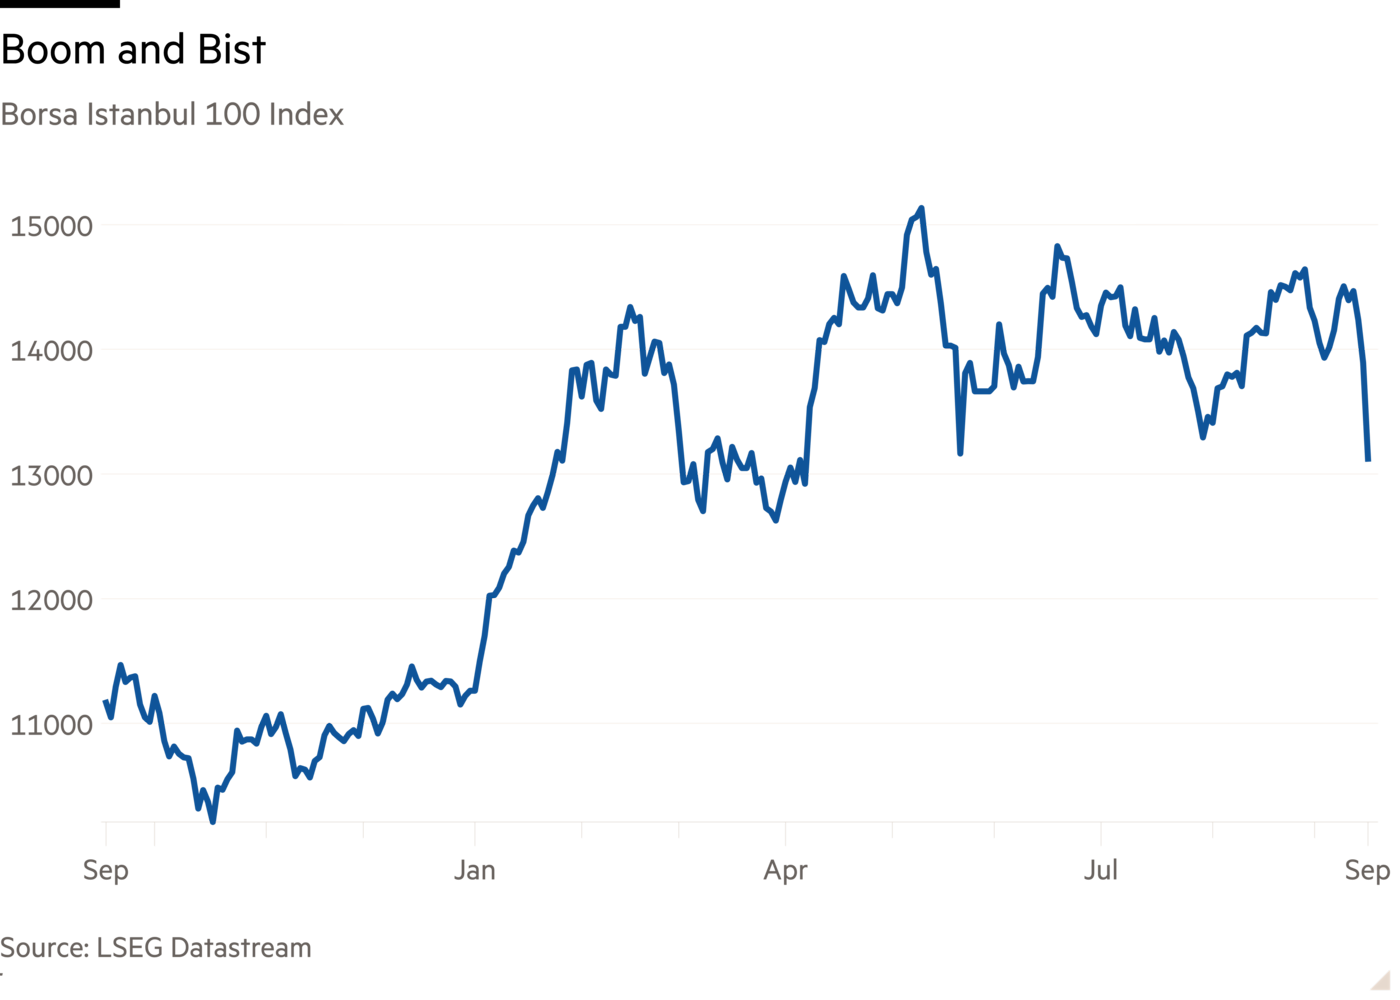
터키의 대표 지수인 Bist 100 지수는 이번 주 8% 이상 폭락했다. 현지 운용사가 자사 일부 펀드가 고객의 환매 요청을 감당할 수 없다고 밝히면서 촉발된 매도세 때문이었다. 여러 대형 자산운용사는 관련 기업의 유동성이 낮은 주식을 매입하는 방식으로 시장을 조작했다는 혐의를 받고 있으며, 이로 인해 해당 펀드의 순자산가치가 부풀어 올랐고, 기적처럼 보이는 수익률에 이끌린 개인투자자들의 자금이 추가로 유입되었다.
이 좁은 렌즈로 들여다보면, 한 투자자의 표현을 빌리자면, 느슨한 감독과 당국이 이제는 '폰지 유형의 사기'라고 부르는 수법이 빚은 전형적인 '1990년대 스타일 신흥시장 주식 위기'처럼 보인다. 하지만 더 큰 시장에는 이런 특성이 없으리라 여기는 것은 순진함이거나, 아니면 오만함일 것이다.
악의적인 행위자는 어디서든 나타날 수 있다. 빌 황(Bill Hwang)의 아르케고스(Archegos)는 차입 자금을 이용해 미국과 아시아의 소수 미디어·기술주에 고도로 집중된 베팅을 했다. 터키 사례와 마찬가지로 그는 자기 펀드의 순자산가치를 끌어올릴 비교적 간단한 방법은 갖고 있었지만, 매도세를 촉발하지 않고 그 수익을 실현할 뚜렷한 방법은 없었다.
하지만 시장이 과도하게 늘어난 상태가 되면 사기 행위가 없어도 문제가 생길 수 있다. 터키 주식은 지난 몇 년간 폭주하는 인플레이션을 피하려는 개인 투자자들에게서 일부 힘을 얻으며 강세 행진을 이어왔다. 금융 시스템을 지원하려는 중앙은행의 각종 조치와 함께 자본시장 규제 기관은 담보 요건을 완화해, 레버리지 베팅을 한 투자자들이 증권사로부터 추가 매도를 강요당하는 마진콜을 받을 가능성을 낮췄다.
레오폴트 아셴브레너(Leopold Aschenbrenner)라면 이 같은 상황을 잘 알 것이다. 그는 올여름 AI 관련주에 대한 차입 기반 베팅으로 큰 손실을 입은 시추에이셔널 어웨어니스(Situational Awareness) 헤지펀드의 창립자다.
미국 시장은 열광적인 개인 투자자들과 늘어난 레버리지에 힘입어 사상 최고치를 기록했다. 8월 말 기준 미국의 신용융자 잔액은 1조5000억 달러로, 6월에 세운 최고치를 조금 밑돌았다. 기술 섹터 내 교차 투자와 순환적 금융 계약에 대한 우려도 제기되고 있다. 한편 워싱턴과 앙카라의 규제 기관 모두 투자자 보호보다 자본시장 성장을 우선시했다는 비난을 받아왔다.
이제 터키의 금융 안정은 메흐메트 심셰크(Mehmet Şimşek)의 손에 달려 있다. 금융인 출신 장관인 그는 기이한 거시경제 정책에 기울어진 정부 안에서 투자자들에게 경제적 이성의 목소리로 여겨져 왔다. 스콧 베선트(Scott Bessent) 미 재무장관도 분명 공감할 것이다.
nicholas.megaw@ft.com
이 기사는 담보 요건이 중앙은행이 아닌 자본시장 규제 기관에 의해 완화된 것을 반영해 정정되었습니다.
전 세계의 대화를 이끌어가는 힘