무이자 전환사채, 사상 최대 기록 세울 전망
AI 주식 변동성이 높은 가운데 기업들이 차입 비용을 낮추려 하면서 발행 규모가 사상 최대 수준을 향해 순항하고 있다
런던의 램지 홉드슨
2026년 8월 28일 게재
매일 시장 업데이트로 한발 앞서가세요.
AI 기업들이 빠르게 성장하는 분야에 투자할 기회를 얻기 위해 이자 지급을 기꺼이 포기하는 투자자들을 끌어모으면서, 전 세계 무이자 전환사채 발행이 사상 최대 규모의 한 해를 향해 가고 있다.
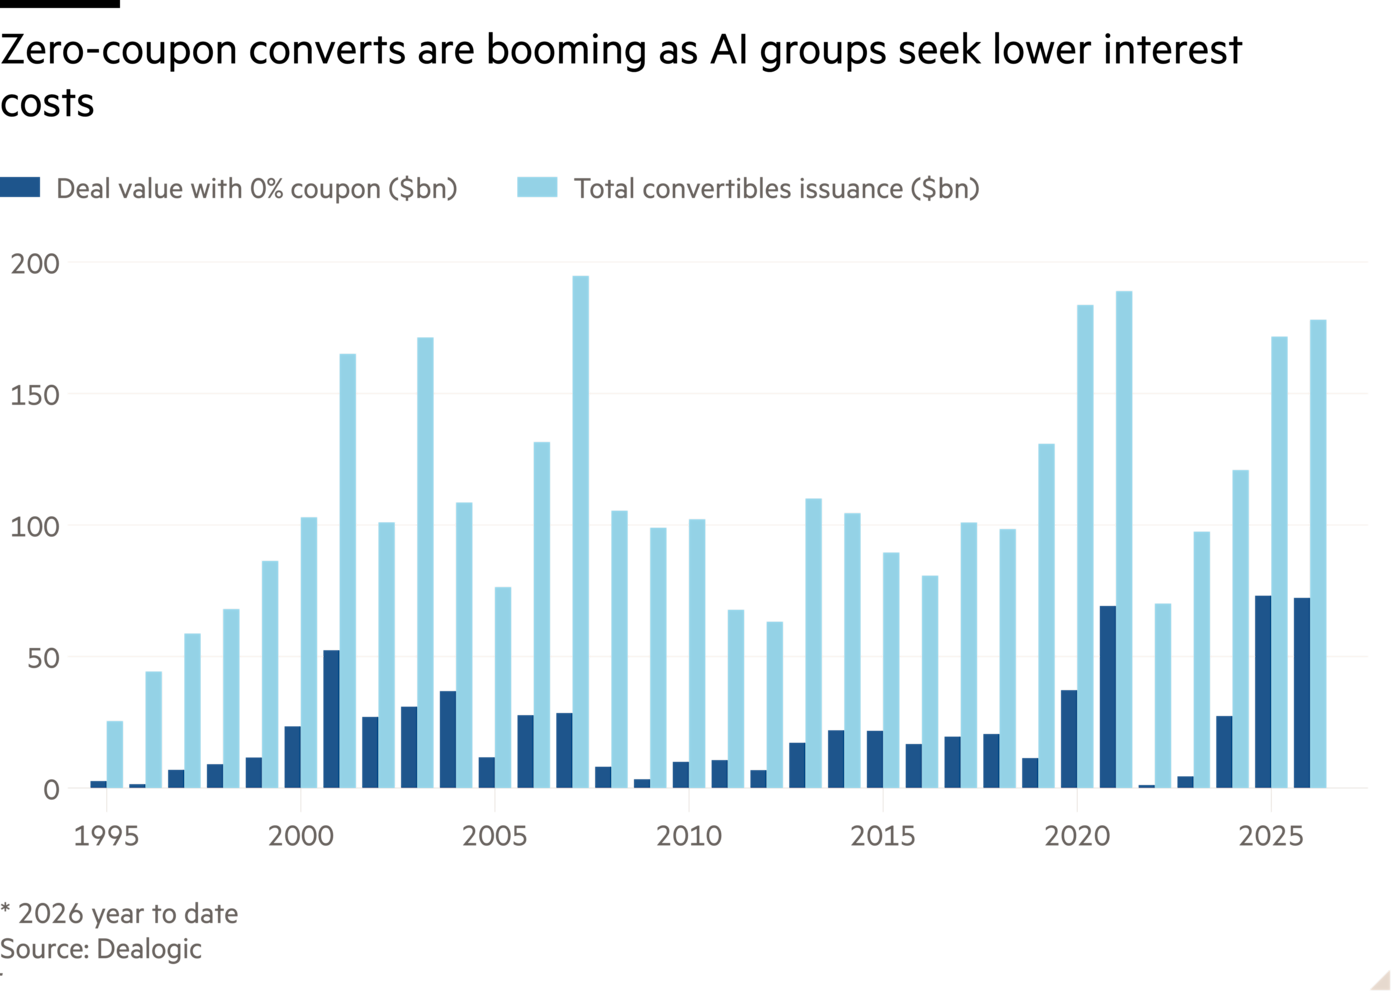
데이터 제공업체 딜로직에 따르면 올해 들어 기업들은 지금까지 720억 달러 규모의 무이표 전환사채를 발행했으며, 이는 2025년 한 해 동안 기록한 종전 최대치 730억 달러를 넘어설 수 있는 속도다.
AI 관련 기업들은 주가가 높은 변동성을 보이는 탓에 이러한 부채 발행을 주도해 왔다. 이 업종은 수년간 이어진 가파른 상승세 속에서 급락을 겪기도 했지만, 하락세는 일시적이었다.
전환사채에는 사실상 콜옵션이 내재돼 있어 투자자는 특정 가격에 부채를 주식으로 교환할 권리를 갖는다. 이 옵션은 주가 변동성이 커질수록 가치가 상승한다. 많은 투자자들은 향후 주식을 저렴하게 확보할 수 있다는 기대를 품고 이자 지급을 포기할 의향을 보여 왔다.
미라보드 자산운용의 전환사채 부문 책임자인 니콜라 크레미외는 “현재 이 시장에 진입하는 기업들은 기존 기업들보다 변동성이 훨씬 높다”며 “더 가치 있는 것을 팔고 있다면 그만큼 적게 [제시해도] 된다”고 말했다.
이러한 부채가 최근 몇 년 사이 주목받게 된 데에는 마이클 세일러의 비트코인 축적 기업 스트래티지의 영향도 일부 있다. 스트래티지는 이러한 채권을 수십억 달러어치 발행했다. 올해 이 부채를 발행한 AI 관련 기업으로는 5월 무이자 조건으로 13억 달러어치의 채권을 발행한 온세미컨덕터와, 6월 이자 지급 없이 약 29억 달러어치를 매각한 광 네트워킹 및 소프트웨어 업체 시에나 코퍼레이션이 있다.
이 같은 부채를 발행하려는 수요는 전 세계 차입 비용이 급등하면서 커졌다. 올해 10년물 미 국채 수익률은 4.15%에서 4.66%로 상승했다.
슈로더스의 멀티에셋 인컴 부문 책임자이자 전환사채 공동 운용자인 도리안 카렐은 금리가 더 높은 환경에서 발행사들이 쿠폰 비용을 줄이려 했다고 말했다.
그는 “현재 금리는 많은 기업이 2020~2021년에 예상했던 것보다 지속적으로 높은 수준으로 보인다”며 “금융 비용과 희석을 최소화하고 신용등급을 보호하기 위해 더 혁신적인 방안을 모색하려는 움직임이 있다”고 말했다. 이어 “무이표채를 선택할 유인이 더 커졌다”고 덧붙였다.
올해 전환사채 발행 규모는 전반적으로 급증했다. AI 기업들이 인프라에 지출해 온 수천억 달러를 조달하는 데 기여하고, 막대한 비용이 들지만 현금 흐름은 적은 기업들에 유용한 자금 조달 경로를 제공하기 때문이다.
바클레이스 리서치에 따르면, 이 같은 거래의 주요 시장인 미국에서는 지난주 말 기준 올해 들어 지금까지 1,130억 달러를 조금 넘는 규모의 전환사채가 발행됐다. 이는 해당 기간 기준 역대 최고 수준이며, AI 수요에 힘입어 기록한 2025년 연간 사상 최고치인 1,200억 달러에 근접한 규모다.
한편 투자자 수요가 활기를 띠면서 일부 채권의 쿠폰이 0%까지 낮아졌다. 미라보의 크레미외는 2022~2024년에는 보다 “투자자 친화적인 시기”였기 때문에 쿠폰이 통상 더 높았지만, AI 연계 채권을 좇는 “막대한 자금이 그 시기를 끝냈다”고 말했다.
딜로직에 따르면 올해 무이표채는 전체 전환사채 발행의 약 41%를 차지한다.
바클레이스의 미국 주식 전략 책임자인 베누 크리슈나는 “미국 전환사채 발행은 사상 최대치를 기록할 전망이며, 여기에는 0% 쿠폰도 포함된다. 이는 상당 부분 AI 익스포저가 큰 부문 등 시장에서 매력적인 분야의 발행에 힘입은 것”이라고 말했다.
그러나 최근 몇 년간 이러한 채권에 대한 투자자들의 수요가 강했음에도 불구하고, 올해 채권 수익률이 상승하면서 많은 투자자들은 이자를 지급하지 않는 채권을 매입하는 대가로 더 큰 보상을 요구하게 됐다. 이에 따라 0% 금리로 거래를 성사시키려는 발행사들은 해당 채권이 주식으로 전환될 수 있는 주가를 낮춰야 했다. 이는 채권 발행 당시 주가 대비 프리미엄으로 표시된다.
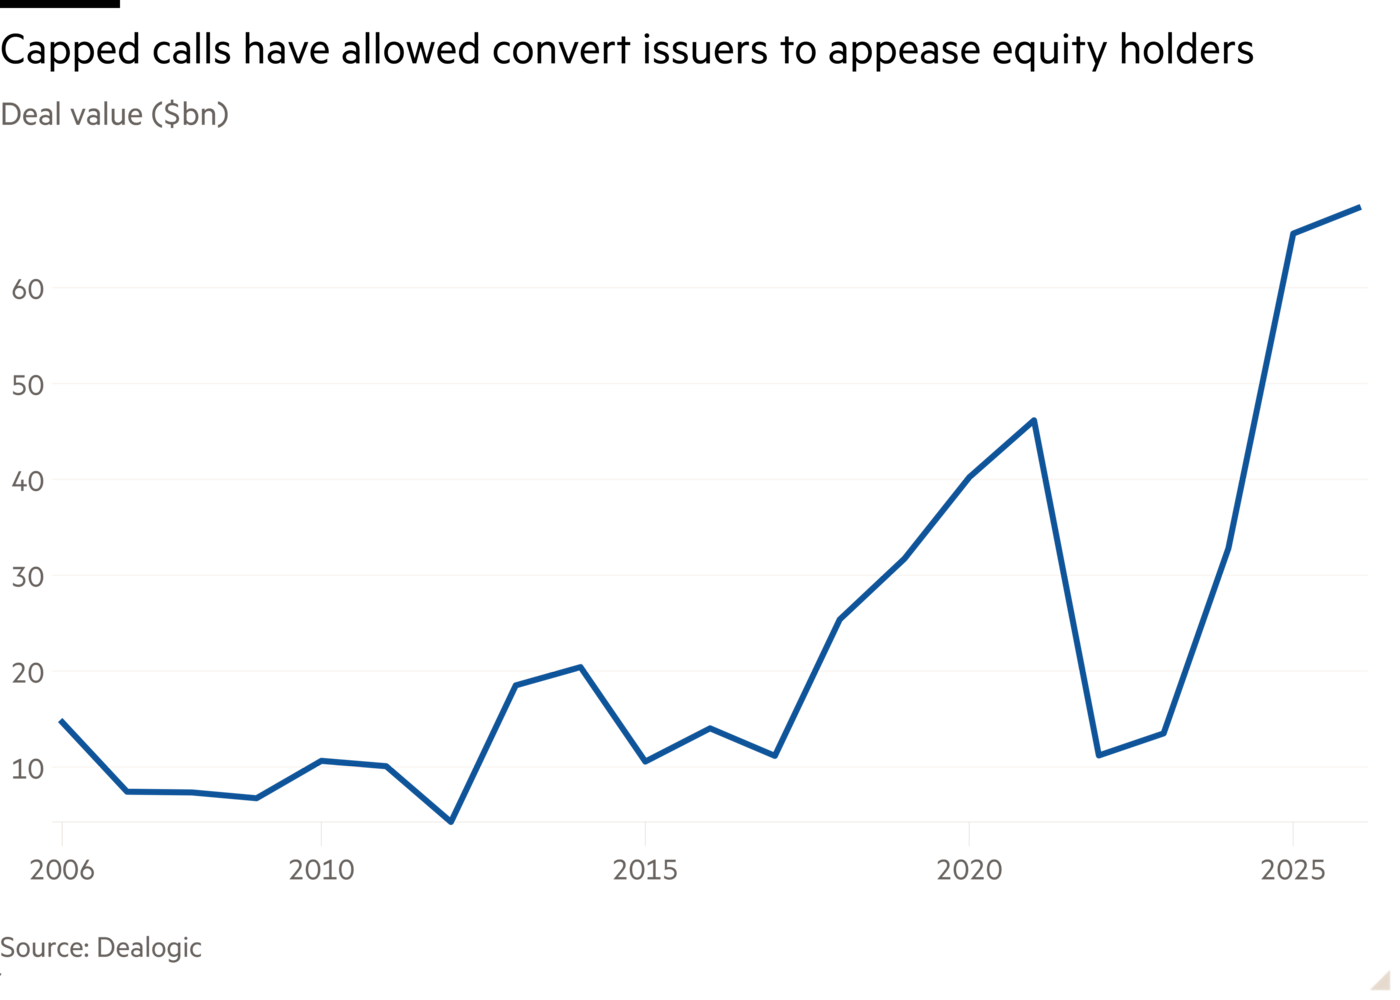
기존 주주를 보호하기 위해 회사는 은행으로부터 이른바 캡드 콜을 매입할 수 있다. 주가가 전환가격을 넘어 합의된 한도 또는 상한선까지 오르면 은행이 현금이나 주식으로 그 차액을 지급해 주식 희석을 상쇄하는 방식이다. 캡드 콜은 채권 발행 거래에서 조달한 자금으로 매입하기 때문에 발행 초기 비용이 증가한다.
“제로 쿠폰으로 발행할 수 있는 유일한 방법은 채권을 발행할 때 프리미엄을 최소화하는 것이며, 따라서 주주를 보호할 수 있는 유일한 방법은 캡드 콜을 사용하는 것”이라고 슈로더스의 카렐은 말했다. “이는 쿠폰 비용을 줄여주지만, 비용이 전혀 들지 않는 것은 아니다.”
“이러한 구조가 없다면 쿠폰은 2% 안팎까지 올라갈 것입니다. 그렇게 되면 발행사 입장에서는 비용이 더 커지기 시작합니다”라고 카렐은 말했다.
8월 인터넷 보안 및 인프라 기업 클라우드플레어는 쿠폰금리가 0%이고 전환가격이 채권 발행 전날 주가 종가보다 60% 높은 수준으로 설정된 25억달러 규모의 전환사채를 발행했다. 발행가보다 175% 높은 수준까지 보장하는 캡드 콜도 함께 제공됐다.
4월 반도체 패키징 및 테스트 기업 Amkor Technology는 표면금리가 0%이고 전환 프리미엄이 52.5%이며, 발행가 대비 100%의 프리미엄으로 캡드 콜이 설정된 11억5,000만 달러 규모의 전환사채를 매각했다.
2026년 들어 지금까지 이 같은 희석 방지 조치를 포함한 거래 규모는 약 680억 달러로, 사상 최대 수준이다.
Crémieux는 “이런 구조는 변동성이 유지되는 동안에는 작동한다. 투자자들은 대신 옵션성을 보상으로 받기 때문에 표면금리를 포기하고 있다”고 덧붙였다. 단일 종목 변동성이 붕괴하면 “받지 못한 것을 산 셈이 되며, 그때 조건이 바뀐다”고 말했다.
이사회 청렴성과 전략적 감독이 만나는 곳