AI 하이퍼스케일러가 부채 시장을 재편하다
이 부문의 막대한 자본 수요가 기업과 국가로 하여금 자금 조달 방식을 재고하게 만들고 있다
게시됨 10시간 전
당신은 FT의 최고 트레이더가 될 수 있을까?
실리콘밸리의 빅테크 기업들이 자금을 찾아 전 세계로 확장하며 그 과정에서 종종 경제적 삶의 현실 자체를 바꾸어 놓는 가운데, 유럽 채권시장은 새로운 차주를 맞이할 준비를 하고 있다.
메타의 목표를 잘 알고 있는 투자자들에 따르면, 메타는 이번 가을 처음으로 유럽 채권시장에 나서 AI 확장을 위한 자금을 조달할 예정이다.
이번 발행은 신규와 기존 자금원을 가리지 않는 업계의 기록을 경신하는 자금 조달 경쟁의 최신 행보가 될 것이며, 현재 진행 중인 AI 투자 슈퍼사이클에서 다른 차주들에게도 큰 파장을 일으킬 거침없는 질주다.
“전반적인 내러티브는 — 어디에서든, 모든 곳에서입니다”라고 자산운용사 PGIM 신용투자 부문의 공동 최고투자책임자(CIO) 그렉 피터스가 말했다. “시장에 쏟아지는 채무 규모는 사상 초유의 수준입니다. 그 숫자는 그야말로 어마어마합니다. 이는 변혁적인 일입니다.”
이번 자금 조달 열풍은 세계의 자금 차입 방식을 바꾸어 놓고 있으며, 기업과 정부가 채권을 발행하는 장소와 시기, 비용에도 영향을 미치고 있다. 일부에서는 이것이 1960년대 유로채 시장 탄생 이후 가장 큰 변화가 될 수 있다고 말한다.
현재 많은 기업들이 하이퍼스케일러를 조심스럽게 피해 다녀야 하는 처지에 놓였다. 기술 거인들과 채권 발행 시기가 겹치지 않도록 발행 일정을 조정하고, 투자자들에 따르면 시장에 넘쳐나는 장기채를 피하기 위해 종종 더 짧은 기한으로 자금을 조달한다.
세계 최대급 금융 플레이어들조차 영향을 받고 있다고 말한다.
케빈 워시 연방준비제도 의장과 스콧 베센트 미국 재무장관은 하이퍼스케일러들이 31조 달러 규모의 미국 국채 시장과 자본을 두고 경쟁하고 있으며, 지난주 이 시장의 10년물 차입 비용이 2007년 이후 최고치를 기록했다고 주장한다.
유럽중앙은행(ECB) 직원들은 ‘빅테크의 차입 급증이 다른 기업과 다른 경제 부문이 자금에 접근하기 어렵게 만들 수 있다’는 우려를 표명했다. 지난달 블로그 게시물에서 이들은 ‘유로존 금융시장이 이처럼 대규모이고 집중된 부채 유입을 원활하게 감당할 수 있는가’라고 물었다.
이번 차입의 규모는 종전의 기록을 완전히 갈아치웠다. 지난주 일본 소프트뱅크는 ChatGPT 개발사 OpenAI에 대한 투자 자금을 마련하기 위해 역사상 최대 규모의 정크본드 발행으로 110억 달러가 넘는 부채를 조달했다.
전체적으로 골드만삭스에 따르면, 올해 들어 투자자들은 AI 관련 기업들에 약 5,000억 달러의 자금을 제공했다.
하이퍼스케일러로 불리는 아마존, 알파벳, 메타, 마이크로소프트, 오라클이 전체의 약 2,000억 달러를 차지하며, 이들은 향후 수년에 걸쳐 AI를 구동하는 데 필요한 인프라에 대한 막대한 투자 자금을 조달하기 위해 1조 달러가 넘는 신규 부채를 발행할 것으로 예상된다.
메타는 유럽에서 자금을 조달하려는 계획과 관련해 논평 요청에 응하지 않았다.
이렇게 과도한 수요가 형성되면서 그 어느 때보다 규모가 크고 만기가 긴 채권 발행도 소화해낼 수 있는 신용시장이 만들어졌다. 하지만 공급이 갑자기 불어나면서 투자등급이 높은 채권이 상대적으로 질이 낮은 채권보다 할인된 가격에 거래되는 등 가격이 왜곡되기도 했다.
여기에 새로운 리스크도 더해졌다. 반도체 업체와 데이터센터 운영사, 그리고 이들의 전력 공급업체는 공개 및 사모 신용시장에서 차입하는 동시에 서로에게도 자금을 대주고 있어, 이들의 채권을 매입하는 연기금과 보험사가 해당 부문에 대한 실제 리스크 노출 수준을 파악하기 어렵게 됐다.
아직 장기 전망이 불투명한 신산업에서 차입자들 간의 이 같은 상호 연결성은 한 곳이 흔들리면 나머지도 함께 끌려내려갈 수 있다는 우려를 불러일으키고 있다.
“필연적으로 이는 일방향 베팅입니다”라고 바클레이스(Barclays) 투자등급 채권 신디케이트 부문 공동 글로벌 총괄 스콧 슐테(Scott Schulte)는 말했다. “모든 것이 순조롭게 흘러가는 한 괜찮습니다. 하지만 어디선가 문제가 생기는 순간…… 생태계가 너무나도 촘촘하게 얽혀 있습니다.”
우리는 얼마를 발행할 수 있을까?
2025년, 하이퍼스케일러의 채권 발행이 막 시작되던 무렵, 이들 테크 거인들은 은행가들에게 도전 과제를 내걸었다.
슐테(Schulte)에 따르면 그 질문은 이랬다. "올해 한 해 동안 우리가 얼마나 많은 채권을 발행할 수 있을 거라고 생각하나?" 그는 그들이 세계 최대 시장인 자국 시장만을 염두에 둔 것이 아니라고 덧붙인다. 그들은 "다양한 통화로, 전 세계적으로" 얼마나 빌릴 수 있을지 알고 싶어 했다.
그의 말에 따르면, 은행가들은 그 해 내내 "연필을 들고 각 시장에서 실제 수용 능력이 얼마나 되는지 계산해내는" 데 시간을 보냈다.
그런 뒤 그들은 행동에 나섰다. 가장 잘 아는 시장, 즉 12조 달러 규모의 미국 회사채 시장부터 시작했다.
아비바 인베스터스(Aviva Investors)의 글로벌 고정수익 부문 총괄 프레이저 런디(Fraser Lundie)는 이어진 "공급 충격"이 투자자들을 순식간에 압도했다고 말한다. 공급되는 채권이 워낙 많다 보니, 투자자들은 더 낮은 가격, 곧 하이퍼스케일러들에게 더 높은 수익률, 즉 더 높은 차입 비용을 요구할 수 있었다.
핌코(Pimco)의 멀티에셋 크레딧 전략가 로트피 카루이(Lotfi Karoui)는 하이퍼스케일러 채권의 "가격 재조정"이 일부 경우 정크볼드 또는 저등급 채권 수준에 근접하며, 이는 "현재 발행 파이프라인이 너무 예측 불가능하기 때문에" 일어나고 있다고 덧붙인다.
2분기 실적 발표 시즌 동안 구글, 아마존, 마이크로소프트, 메타는 올해 자본 지출 전망을 합산 7,450억 달러로 상향 조정했다. 카루이는 "자본 지출과 공급에 대한 착지 지점을 아직 찾지 못했다 … 자본 지출 전망치가 수정되는 속도와 규모가 상당히 크다"고 말했다.
지금까지 이번 가격 재조정은 대체로 테크 기업들 자체에만 국한돼 왔다. "현재는 거의 두 개의 신용시장이 존재합니다. AI 관련 발행자들과 그 외 모두입니다"라고 M&G의 채권 부문 최고투자책임자 앤디 초럴턴(Andy Chorlton)은 말했다. 하지만 그는 시간이 지나면 모든 고등급 기업 발행자의 차입 비용이 함께 끌어올려질 것을 우려하고 있다. "그것이야말로 우리가 확실히 주목하고 있는 부분입니다."
다만 조달 비용 상승이 빅테크 기업들의 추가 채권 발행을 단념시키고 있다는 징후는 거의 보이지 않는다. "일론 머스크는 화성 식민지화에 매진하고 있습니다"라고 PGIM의 피터스는 말했다. 이는 우주에 데이터센터를 건설하려는 SpaceX의 야망을 두고 한 말이다. "채권 투자자들이 100베이시스포인트를 더 요구한다 한들 그에게는 아무래도 상관없습니다."
시장에 과부하를 주지 않기 위해 일부 하이퍼스케일러(초대형 클라우드 사업자)는 예컨대 두 분기 연속으로 채권을 발행하지 않겠다고 투자자들에게 약속하기도 했다.
그러나 다른 업종의 기업들은 여전히 하이퍼스케일러의 대규모 부채 발행으로 시장에서 밀려날 수 있다는 우려를 키우고 있다. 오라클이나 아마존과 같은 시기에 시장에 나오면 채권 매수자들이 AI 관련 발행물에 투입할 자금을 아껴두게 되어 발행 비용이 더 높아질 수 있다.
자산운용사 뉴버거버먼(Neuberger Berman)의 글로벌 투자등급 고정수익 부문 공동 책임자인 데이비드 브라운(David Brown)은 대규모 AI 발행이 시장에 나올 때 “우리는 반드시 준비한다… 해당 발행물을 매입할 여력을 확보하기 위해 자금을 보류하거나 준비해 둔다”고 말했다.
투어 나선 하이퍼스케일러
방대한 차입 규모, 그리고 고도로 발달된 미국 채권 시장에서조차 가격에 미치는 영향은 테크 거인들과 그들의 은행가들로 하여금 세계 곳곳을 누비게 만들고 있다.
그 결과 기록이 잇달아 깨졌다. 6월에는 아마존(Amazon)이 140억 캐나다달러(약 100억 달러) 상당의 채권을 발행해 불과 몇 주 전 알파벳(Alphabet)이 세운 85억 캐나다달러의 종전 기록을 대폭 경신했다.
TD증권(TD Securities)의 캐나다 채무자본시장 책임자 아비드 램지(Abeed Ramji)는 "이제 캐나다 차입자들은 '시장에 나와 있는 대형 거래들과 정면으로 겹치지 않도록' 신경 써야 한다"며 "시장에 진입할 수 있는 시기가 과거 어느 때보다 훨씬 중요해졌다"고 말했다.
다만 램지는 캐나다가 대형 거래를 흡수할 수 있는 역량이 이 나라를 강력한 신용시장으로 부각시키는 데 일조했고, 다른 기업들도 자체 채권 발행 규모를 늘리도록 장려했다고 덧붙였다.
"이것이 수요를 떨어뜨린다고는 생각하지 않는다. 다만 파이가 커지고 있을 뿐"이라고 그는 말했다.
지난달 알파벳은 호주에서 55억 호주달러(약 39억 달러) 규모의 채권을 발행해 종전 최대 기록의 두 배를 훌쩍 상회하는 신기록을 세웠다. 이 그룹은 또한 2월 스위스에서 31억 스위스프랑(약 37억 달러)을 조달하며 스위스프랑 표시 채권 최대 발행 기록도 보유하고 있다. 아마존이 5월에 발행한 28억 스위스프랑 규모의 채권이 두 번째로 크다.
투자자들은 그동안 크게 주목받지 못했던 시장으로 쏟아지는 채권 공급이 다른 기업들의 차입 비용을 끌어올리고 있으며, 이들이 거래의 시기나 만기를 조정하도록 만들고 있다고 지적했다.
바클레이스의 유럽 신용시장 분석에 따르면, 하이퍼스케일러가 아닌 기업의 채권은 하이퍼스케일러 발행이 가장 집중됐던 장기 만기·높은 등급 채권 등 시장 일부에서 부진한 성과를 보이는 것으로 나타났다.
캐나다에서도 같은 현상이 나타나는 것으로 보인다. 아마존과 알파벳의 사상 최대 규모 딜 이후, 두 하이퍼스케일러가 모두 속해 있는 해당국 최고 등급 AA 기업 신용지수는 동일한 A 등급 채권 지수 대비 할인된 가격에 거래되고 있다.
하이퍼스케일러 딜이 개별 외화 시장의 현재 발행량에서 의미 있는 비중을 차지할 수 있지만, 이들의 전체 미상환 부채는 채권 지수에서 상대적으로 작은 구성 요소다.
“여러 시장을 통틀어 미상환 부채 비중을 살펴보면, 하이퍼스케일러 부채에 대한 유로화 시장의 수용 여력은 아직 개척되지 않은 상태”라고 모건 스탠리 글로벌 신용거래 총괄 리한 라티프가 말했다.
은행가들은 이번 신규 딜들이 일부 소규모 시장에 활력을 불어넣었다고 말한다. HSBC 글로벌 채권자본시장 총괄 아담 보솜리는 하이퍼스케일러가 시장에 등장하기 전까지 올해는 파운드화 차입을 원하는 기업 파이프라인이 더딘 상태였다고 말한다. “이런 대규모 거래들이 정말 큰 도움이 됐고, 파운드화 시장에 대한 관심과 주목을 높였다”고 그는 덧붙였다.
알파벳은 2월에 55억 파운드 규모의 파운드화 채권을 매각했는데, 이는 드문 100년 만기 10억 파운드 채권을 포함한 총 315억 달러 규모 패키지의 일부로, 일각에서는 이 채권이 장기 만기 파운드화 부채에 대한 관심을 되살렸다고 평가한다. 아마존도 이달 초 42억5천만 파운드를 조달했으며, 이는 동사 사상 첫 파운드화 발행이다.
이렇게 긴 만기로 신규 부채를 쏟아내는 데 따른 미지수는 매우 크다고 일부 투자자들은 경고한다. “표면적인 사실만 본다면, 투자자들은 변혁적인 기술에 대해 최대 100년 만기의 무담보 부채를 사들이는 셈”이라고 PGIM의 피터스가 말했다. “지나치게 단순화하고 싶지는 않지만, 100년은 긴 시간이다. 리스크 대비 수익이 좋다고 생각하지 않는다 . . . 예측할 수 없는 일이다.”
스위스 은행 폰토벨(Vontobel)에서 글로벌 기업채 담당자를 맡고 있는 크리스티안 한텔(Christian Hantel)은 규모가 작은 채권시장에 자금이 몰릴 때의 현실적인 문제를 강조한다. 그는 "이런 현지 시장들은 달러 시장보다 더 빨리 포화 상태에 이를 것"이라며 "스위스, 파운드, 캐나다 같은 일부 소규모 시장은 곧 한계점에 가까워지고 있다"고 말했다.
재무부 효과
AI 차입 열풍은 미국, 영국, 독일, 프랑스 등 성숙 경제국 정부의 차입 비용이 2000년대 후반 이후 처음 나타난 수준까지 치솟으면서, 전 세계 채권 투자자들에게 취약한 시점에 닥치고 있다.
일부 크레딧 관측가들이 주장하듯 투자자들이 기술 대기업이 발행한 채권을 사들이기 위해 국채를 처분했는지 여부는 월스트리트에서 뜨거운 논쟁거리가 되고 있다.
피델리티 인터내셔널(Fidelity International)의 채권 부문 최고투자책임자인 마리옹 르 모르헤덱(Marion Le Morhedec)은 “우리는 분명히 볼 수 있다… [하이퍼스케일러 채권]은 국채와 경쟁하고 있다”고 말했다.
그녀는 “포트폴리오 매니저로서… 하이퍼스케일러가 발행한 30년 만기 채권에 투자할 것인지 아니면 국채에 투자할 것인지를 묻는 질문이 이제는 의미가 있다. 예전에는 그렇지 않았던 일이다”라고 덧붙였다. 정부가 재정적자와 지출을 억제하지 못하는 데 대한 투자자들의 인내심이 점점 줄어드는 가운데, 하이퍼스케일러 채권은 매력적인 '순수 크레딧 스토리'를 제공한다.
다른 이들은 그렇게 확신하지 않는다. 국채 매도세는 주로 인플레이션과 재정적자 같은 거시경제 요인 때문이라는 것이다.
HSBC의 보섬리(Bothamley)는 “국채 쪽에서 우리가 이야기하는 규모는 훨씬 더 크다… 하이퍼스케일러 채권 발행이 [국채] 수익률의 지속적인 상승을 초래하고 있다고 말하기는 무리가 있다”고 말했다.
투자자들이 국채를 버리고 회사채로 옮겨가고 있다는 사실을 증명하기는 어렵다. 그러나 그럼에도 시장은 중앙은행과 확정기여형(DC) 연기금 등 일부 전통적 채권 매수자들이 매수를 줄이고 있는 시점에 이토록 거대하고 상대적으로 가격에 둔감한 채권 매도자들이 등장하면서 충격을 받았다.
"막대한 정부 차입이 커지는 AI 자금 조달 수요와 충돌하는 가운데... 자본에 대한 지속적인 수요야말로 차입 비용이 높은 수준을 유지할 수 있다고 보는 한 가지 이유"라고 블랙록(BlackRock) 애널리스트들이 지난주 밝혔다.
모건 스탠리(Morgan Stanley) 매크로 전략 글로벌 책임자 매튜 혼바흐(Matthew Hornbach)는 수익률 상승을 불러온 미국 국채 매도세의 일부는 은행이나 브로커들이 하이퍼스케일러 신용 익스포저를 헤지하는 데서 비롯된 것일 수 있다고 덧붙인다. 이런 회사들이 투자자가 기발행 채권을 사고팔 수 있도록 유동성을 공급하는 경우 이들은 프라이머리 딜러(primary dealer)로 불린다.
혼바흐는 "미국 프라이머리 딜러의 대차대조표상 기업채 보유 내역을 통해 소량의 증거를 찾을 수 있다"며 하이퍼스케일러 채권 발행이 미국 국채 수익률에 영향을 미치고 있다고 말하지만, 이는 미국 금리 상승 추세와 악화되는 미국 재정 전망에 비하면 훨씬 작은 요인이라고 덧붙인다.
그럼에도 일부 투자자들은 정부 채권 발행 계획을 총괄하는 당국이 인기 있는 하이퍼스케일러 딜과의 경쟁을 피하기 위해 채권 입찰 시점을 더 신중하게 고민해야 하는 처지에 놓였다고 생각한다.
올스프링 글로벌 인베스트먼츠(Allspring Global Investments) 고정수익 부문 최고운영책임자(COO) 헨리에타 파크몽(Henrietta Pacquement)은 "국가들이 AI 발행을 염두에 두기 시작했다. AI 발행이 있을 것으로 예상되는 시기를 피하거나 만기를 짧게 가져가는 식이다"라고 말했다.
무언가 고장 나면 어떻게 될까?
AI 관련 부문이 세계 신용시장에서 차지하는 비중이 커지면서, 이제 모든 자본시장에 어느 정도 영향을 미치는 이 섹터의 침체와 관련된 리스크도 함께 커지고 있다.
AI의 부채 조달 수요 대부분은 보다 안전한 투자등급 시장에서 충족되고 있지만, 클라우드 컴퓨팅 기업 코위브(CoreWeave) 등 이 업계의 상대적으로 투기적인 기업들도 정크본드 시장에 진출하고 있다.
이렇게 위험이 높은 발행자들은 AI 생태계의 다른 부분과 깊이 맞물려 있다. 뉴버거(Neuberger)의 브라운은 “투자등급 미만 시장에서 신용이든 특정 데이터센터든 실제로 문제가 터진다면, 그것은 투자등급 시장에도 좋지 않은 영향을 미칠 것”이라고 말했다.
테크 거인들이 자본 조달을 위해 금융시장의 구석구석을 활용하면서, 개별 차입자에 대한 전체 리스크 노출 규모를 파악하는 일도 점점 더 어려워지고 있다.
예컨대 메타(Meta)는 기업 자체 대차대조표를 통해서도, 개별 데이터센터 프로젝트에 연계된 특수목적회사(SPV)를 통해서도 다양한 채권을 발행해 왔다.
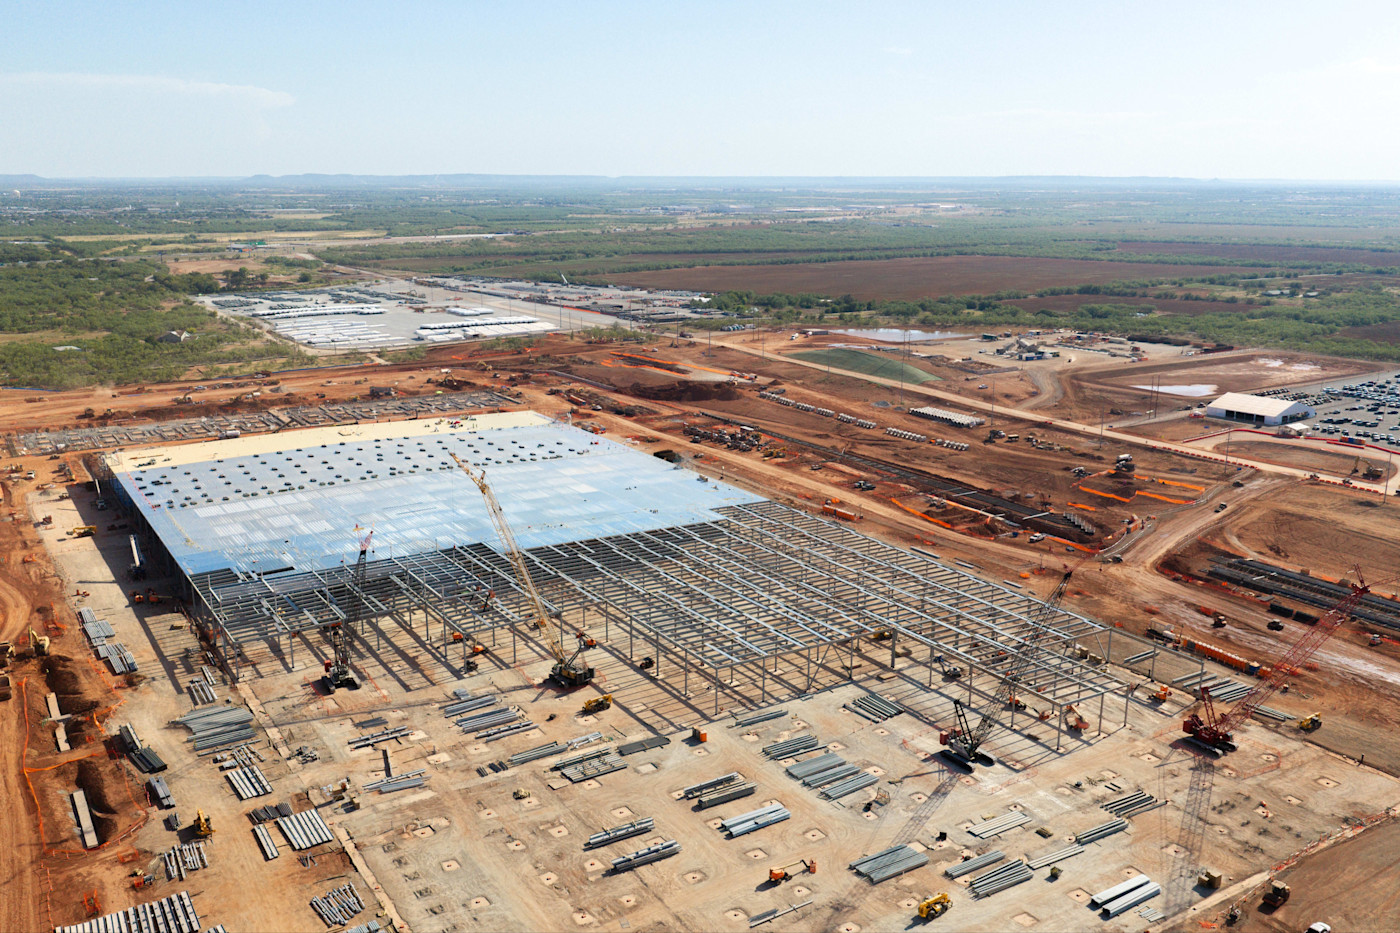
웰링턴 매니지먼트(Wellington Management)의 채권 포트폴리오 매니저 로렌 모란(Loren Moran)은 “투자자들이 단일 발행사 한도를 실제로 인식하고 있는 수준보다 서서히 더 높이 올라가 있다”며, 의도치 않게 특정 종목에 과도하게 집중되는 일을 피하려면 자산군 전반에 걸친 면밀한 모니터링이 필요하다고 말했다.
AI가 글로벌 경제를 변혁시켜 하이퍼스케일러와 그 투자자들이 혜택을 누릴 것이라는 베팅에 막대한 자금이 투입된 상황에서, 해당 부문의 성장 둔화는 엄청난 금융적 결과로 이어질 수 있다.
아폴로(Apollo)의 수석 이코노미스트 토르스텐 슬로크(Torsten Sløk)는 이달 “하이퍼스케일러에 관한 신용 스토리는 영업현금흐름이 6,000억 달러에서 2조 달러로 세 배가 된다는 단 하나의 컨센서스 가정 위에 서 있다”고 썼다.
슬로크는 “이것이 실현되지 않으면 AI 트레이드가 약화되어 신용 스프레드가 확대되고, 자본지출 계획이 삭감되며, 궁극적으로 미국 GDP 성장이 둔화될 위험이 있다”고 경고했다.
통제를 벗어난 AI 에이전트들이 웹사이트에 해킹 침입한 일이 있은 후, 선도 AI 연구소인 앤스로픽(Anthropic)과 오픈AI(OpenAI)는 이미 개발 속도를 늦추겠다고 언급한 바 있다. 막대한 전력을 소모하는 데이터 센터에 대한 대중의 반대가, 특히 미국에서 커지고 있다. AI의 장기적인 재무 수익이 어떠할지, 그리고 어떤 기업이 그 열매를 거두게 될지는 아직 명확하지 않다. 마찬가지로 자본 집약적이었고 상당 부분 부채로 조달되었던 19세기 철도 붐 이후의 붕괴와 비교하는 것은 이제 흔한 일이 되었다.
세계 증시가 AI의 성패와 위험할 정도로 결부되어 있다는 주식 투자자들의 우려가 커지는 가운데, 같은 위험이 채권 시장으로도 조금씩 스며들고 있다. 균열이 나타날 경우 더 큰 후폭풍을 일으킬 수 있다는 위험이 따르는 것이다.
“새로 발행되는 채권은 … 주식 수익을 견인해 온 바로 그 AI 투자 사이클에 대한 청구권으로 점점 더 변해가고 있다”고 뱅가드(Vanguard)의 선임 투자 전략가 루카스 베인스(Lucas Baynes)는 말한다. 다시 말해, 투자자들이 AI의 금융적 결과를 피해 숨을 수 있는 곳은 점점 더 찾기 어려워지고 있는 것이다.
실질적 우위를 위한 혁신의 잠재력 발휘