전 세계가 짊어진 2조 달러 이자 부담
미국, 프랑스, 영국을 포함해 많은 국가들이 이제 국방보다 채무 이자 상환에 더 많은 돈을 쓰고 있다.
이언 스미스(Ian Smith), 샘 플레밍(Sam Fleming), 에밀리 허버트(Emily Herbert), 런던
게시 2026년 9월 8일
매일의 시장 동향 업데이트로 한 발 앞서 나가세요.
세계 각국 정부는 2조 달러짜리 괴물을 만들어냈다 — 조세 수입을 집어삼키고 선출된 지도자들을 압도할 힘마저 지닌 국채 이자 상환 부담이다.
이제 영국, 프랑스, 미국에서는 국방비보다 국채 이자 상환에 더 많은 돈이 쓰이고 있으며, 회원국 38개국인 선진국 클럽 OECD에서도 12개국이 넘는 나라에서 같은 상황이다.
그들의 문제는 정부들이 사상 최대 수준의 부채를 떠안는 시점에 딱 맞춰 차입 비용이 거의 20년 만에 최고 수준으로 치솟았다는 것이다.
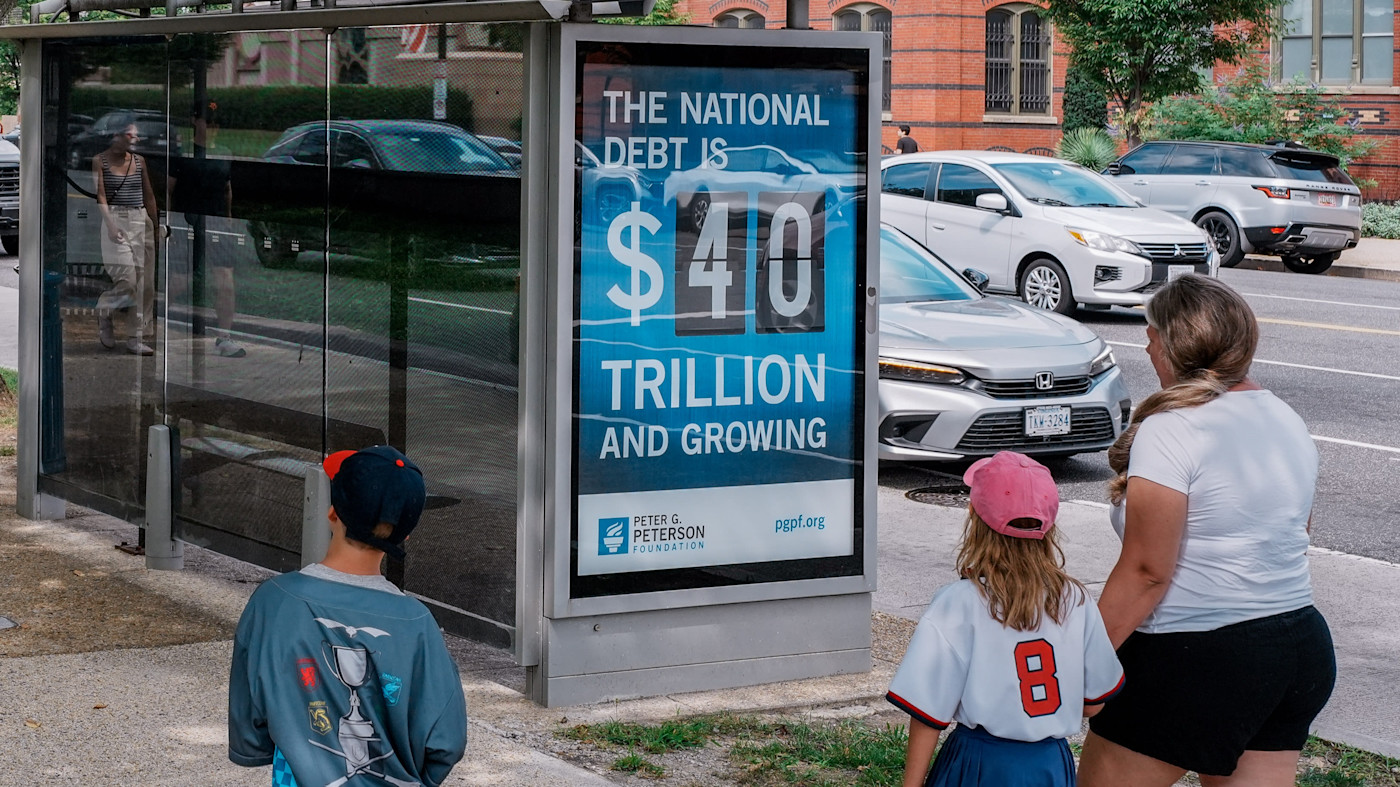
미국 정부가 진 부채 총액은 지난달 사상 최대인 40조 달러에 도달했다. 올해 OECD 회원국들은 합산 18조 달러를 차용할 것으로 예상되는데, 이 역시 사상 최고치다. 2025년 OECD 회원국들의 총 이자 상환 비용은 2조 달러를 넘어 GDP의 3%에 해당했다.
이 수치는 향후 몇 년간 더 상승할 것으로 보인다. 코로나19 위기 이후 채권 매도가 이어지며 금리가 높아졌고, 이로 인해 세계 각국 정부의 부채 비용이 늘어났기 때문이다.
“이렇게 거대한 주권 부채는 갈수록 높아지는 금리로 재차 차입(refinancing)하지 않으면 안 되는 상황입니다. 글로벌 투자자들은 이미 겁먹기 시작했습니다”라고 피델리티 인터내셔널의 펀드매니저 마이크 리델은 말했다.
이번 여름 글로벌 채권 시장의 폭락은 인플레이션 충격, 정부 차입 증가, 중앙은행들의 '양적 완화' 채권 매입 프로그램 종료로 촉발된 코로나19 이후 금리 급등세에 부채질을 더했을 뿐이다.
G7 국가들의 10년 만기 벤치마크 국채 수익률 평균이 2008년 이후 처음으로 4%에 도달했는데, 이는 이란 전쟁이 인플레이션에 미치는 영향에 대한 우려와 공공·민간 부문, 특히 기술 기업들이 조달하려는 막대한 부채 규모가 겹친 결과다.
일부 경제학자들은 이에 대해 특히 미국의 수익률은 개선되는 성장 기대에 힘입어 상승하고 있으며, 이는 경제를 뒷받침하기 위해 미래에 금리가 그만큼 낮을 필요가 없다는 것을 의미한다고 반박한다.
만약 성장이 비약적으로 전환된다면, 이는 세수를 늘리고 부채 잔액을 더 관리하기 용이하게 하며 이자 비용과 다른 지출 분야 간의 트레이드오프를 줄여줌으로써 많은 국가들에게 ‘출옥 면제 카드’가 될 수 있다.
하지만 현재의 전체적인 상황은 전혀 다르게 보인다.
영국과 프랑스 같은 저성장의 대규모 부채 경제국에서는 부채 상환 부담이 이미 공공재정 관리의 근본적인 재검토를 불가피하게 만들었다. 영국의 경우 2022년, 재원을 뒷받침하지 않는 감세 중심의 ‘미니’ 예산안 발표 후 국채 수익률이 급등하면서 전직 총리 리즈 트러스가 실권하는 데 일조했다. 하지만 현재 수익률은 그때보다 더 높다. 영국의 이자 지급액은 현재 연간 1,100억 파운드에 달한다.
그로 인해 프랑스는 2024년 총선 이후 부채 비용이 촉발한 재정 압력 등을 이유로 총리 세 명이 연이어 교체되는 혼란을 겪었다.
두 나라를 비롯해 세계 여러 나라에서 정치인들은 자신들이 처한 궁지에서 벗어나기 위해 세금을 인상할 것인지, 아니면 국가 규모를 축소할 것인지라는 근본적인 선택에 직면해 있다. 부채 상환 비용이 막대한 규모에 이르면서 국가들이 국방이나 에너지 안보 같은 전략적 우선순위를 위한 지출을 늘리는 것 역시 극히 어려워졌다.
“부채 이자가 하나의 정부 부처였다면 화이트홀에서 보건 다음으로 큰 두 번째 부처가 될 것이며, 국방부와 내무부, 법무부를 합친 것보다도 클 것”이라고 존 힐리 영국 신임 재무장관은 월요일 말했다. “정부가 지출하는 10파운드 가운데 1파운드를 부채 이자에 쓰는 데에는 아무런 진보성도 없다.”
수익률이 상승하는 이유
2008년 글로벌 금융위기 이전까지 주요 경제국의 금리는 상대적으로 높았지만, 부채 수준은 대체로 훨씬 낮은 편이었다. 그 이후 부채는 급증했지만 중앙은행들이 취한 긴급 조치와 낮은 경제성장률로 인해 금리는 낮게 유지됐다. 그러나 지금은 정책 입안자들이 기록적인 부채와 높은 차입 비용이라는 부담스러운 조합에 직면해 있다.
정부들이 여전히 부채를 사들일 충분한 매수자를 확보하고 있기는 하나, 투자자들은 자신의 돈에 대해 더 높은 대가를 요구하고 있다. 최근 몇 달간 영국과 미국 등에서 이뤄진 새로운 국채 발행은 장기 채권에 대해 거의 20년 만에 최고 수준의 수익률을 확정지었다.
이러한 변화는 일부 국가의 연금 제도 변화로 인해 가속화됐다. 이로 인해 전통적인 장기 매수자들이 시장에서 물러났고, 그 자리를 더 높은 수익률을 빠르게 요구할 수 있는 단기 투기 자금 성향의 헤지펀드가 대신하고 있다.
“공짜 돈의 시대는 분명히 끝났습니다. 채권 시장은 (이제) 규율을 찾고 있습니다.” JP모건자산운용(JPMorgan Asset Management)의 글로벌 고정수익 매니저 킴 크로포드(Kim Crawford)의 말이다.
정부 부채 시장은 정부가 다양한 만기로 상환되는 부채, 어떤 것은 수십 년 뒤에 만기를 맞는 부채까지 발행해 자금을 조달하는 구조를 갖고 있다. 이러한 시장의 특성상 높은 차입 비용이 더 높은 이자 비용으로 전이되는 과정은 시간이 지나면서 점진적으로 나타난다.
그러나 나아가는 방향은 분명해 보인다. 미국 의회예산국(CBO)은 미국의 부채 비용이 향후 10년간 두 배로 불어나고, 현재 추세대로라면 2047년 이후에는 사회보장 지출을 초과할 것으로 추산한다. 미국보다 유리한 조건으로 투자자들을 설득해 자국 채권을 매각하기가 대체로 더 어려운 다른 나라들의 부담은 더 클 가능성이 높다.
공공 재정 문제의 원인은 뿌리 깊고 오랫동안 이어져 왔다. 여기에는 코로나19로 촉발된 경기 침체와 에너지 위기에 대응하기 위한 지출 급증, 그리고 금융위기가 성장률을 떨어뜨린 이후 나타난 더 광범위한 재정적 도전들이 포함된다.
세계 공공부채는 지난해 세계 GDP의 94%를 기록했으며, 팬데믹 이전 연도보다 10%포인트 이상 증가했다. 국제통화기금(IMF)은 이번 10년이 끝나는 시점까지 100%에 도달할 것으로 내다보고 있다.
이번 여름의 채권 매도세는 문제를 악화시켰다. 이란 전쟁으로 부쳐진 인플레이션 압력은 처음에는 에너지 가격에서 나타났고, 중앙은행들이 금리 인상으로 방향을 틀도록 만들었다. 유럽중앙은행은 6월 2023년 이후 처음으로 금리를 인상했으며 이번 주에 다시 인상할 것으로 예상되는 가운데, 연방준비제도(Fed) 의장 케빈 워시는 이르면 이번 달 안에 금리가 인상될 수 있다는 뜻을 내비치기 시작했다.
일부 투자자들은 인플레이션에 대한 불확실성이 장기 금리 상승으로 이어지고 있으며, 시장이 정부에 장기 자금을 빌려주는 대가로 더 높은 보상을 요구하고 있다고 주장한다. 다른 이들은 높아진 수익률이 정부에서 비롯되고 점점 더 기업 부문으로도 확대되는 부채 공급 증가에 대한 우려를 더 반영한 것이라고 본다.
싱크탱크인 국제금융협회(IIF)에 따르면 전 세계 정부와 기업 부채의 총잔고가 300조 달러에 근접하고 있다.
보험회사 악사(Axa)의 수석이코노미스트 질 모에크는 "민간 부문과 공공 부문이 동일한 저축 자금을 두고 대규모 경쟁을 벌이고 있다"고 말한다. 그는 현재의 광범위한 재정적자와 급증하는 자본 지출이 결합된 상황을, 재정적자가 상대적으로 억제됐던 2000년대 초의 테크 붐과 대비한다.
선진국 정부들이 차입을 억제하지 않으려는 데 대한 투자자들의 우려에 더해, 시장이 이토록 막대한 부채를 조달하려는 의지에도 한계가 있지 않을까 하는 우려가 제기되고 있다. 예컨대 국제통화기금(IMF)에 따르면 미국의 재정적자는 상대적으로 안정적인 성장과 현재 4.1%에 불과한 실업률에도 불구하고 2030년대까지 GDP 대비 7% 이상을 기록할 것으로 전망된다.
정치적 변동성이 이미 그렇지 않았다면 치렀을 것보다 높은 채무 이자 비용으로 이어졌다고 일부 투자자들은 주장하며, 이는 때때로 ‘바보 프리미엄(moron premium)’이라고 불린다. 보험사 알리안츠는 2022년 이후 유럽의 정치적 취약성으로 영국, 이탈리아, 프랑스, 스페인, 벨기에의 이자 비용이 1000억 유로 늘어난 것으로 추산한다. 올해 수익률 상승의 일부는 투자자들이 다가올 정치적 격변에 대한 보상을 요구하는 데서 비롯된 것일 수 있다.
올해 채권 시장을 불안하게 만든 또 다른 요인은 일본에서 벌어진 사태들이다. 마이너스 금리 정책과 해외 자산에 대한 왕성한 수요 덕분에 일본은 오랫동안 글로벌 차입 비용을 낮춰 주는 닻 역할을 해 왔다.
이제 일본 중앙은행이 금리를 인상하는 시점에 다카이치 사나에 총리가 경기 부양을 위한 정부 지출을 공공연히 내세우고 있다. 도쿄의 차입 비용이 1990년대 이후 처음으로 나타나는 수준으로 치솟으면서, 투자자들은 일본 내 높은 수익률이 다른 시장에서 자금을 다시 끌어들여 다른 지역의 비용을 밀어 올릴 것을 우려하고 있다.
파멸의 악순환에 빠질 운명인가?
투자자들을 크게 우려하게 하는 문제 중 하나는 일부 국가가 부채 비용 상승이 재정 전망을 더욱 악화시키는 악순환으로 치닫고 있을 가능성이다.
이 같은 '둠 루프(doom loop)' 시나리오에서는 정부가 부담해야 하는 이자 비용의 막대한 규모가 재정 건전성을 갉아먹고 부채를 부추기며, 이에 따라 투자자들이 더 높은 수익률을 요구하게 되어 부채 상환 비용이 다시 한층 더 치솟는 악순환이 벌어진다.
금리 인하나 성장 급등이 정부 재정을 구원해주지 않는 한, 남은 선택지는 조세 수입을 늘리거나 지출을 삭감하는 것뿐이다.
그러나 시장은 영국의 복지 지출 억제 문제든 미국의 정부 지출 전반 삭감 문제든, 많은 경우 고통스러운 삭감이 정치적으로 실행 불가능하다는 데 점점 더 무게를 두고 있다. 실제로 도널드 트럼프 대통령은 미국 방위 예산을 1조 5천억 달러로 늘리고자 하는데, 이는 2차 세계대전 이후 최대 규모의 증액이다.
RBC BlueBay Asset Management의 포트폴리오 매니저 닐 메타(Neil Mehta)는 정치인들이 "이러한 어려운 선택을 하게 되면 다음 선거에서 낙선하리라는 것을 알고 있기 때문에 이런 고통스러운 선택을 하고 싶어 하지 않는다"고 말하며, "이 상황이 어떻게 풀려나갈지 나도 모르겠다"고 덧붙였다.
미국에서는 민주당이 적어도 하원 다수당은 되찾을 것으로 확신하는 가운데 11월 중간선거 이후 워싱턴에 권력 분점 국면이 조성될 전망이, 행정부가 재정 건전성에 대한 의지를 공언하고 있음에도 불구하고, 재정 적자를 억제하는 일을 한층 더 어렵게 만들 수 있다.
지난달 CNBC와의 인터뷰에서 스콧 베선트(Scott Bessent) 재무부 장관은 행정부가 적자 정점을 통과했을 가능성이 “매우, 매우 높다”고 말하며, 사기 대응 같은 조치 등 비용 절감 노력을 지목했다.
미국 부채를 둘러싼 불안이 글로벌 시장으로 번지면서 특히 취약한 것으로 여겨지는 다른 주권 차입국들에게도 옮아가고 있는데, 자산운용사 슈로더(Schroders) 경제 부문 책임자 데이비드 리스(David Rees)는 그중에는 영국, 이탈리아, 프랑스 같은 다른 ‘상습 위반국’도 포함된다고 말한다. 일부 투자자들은 올해 높은 부채 부담과 에너지 충격에 취약하다는 이유로 이 세 국가를 ‘비프스(Bifs)’라고 불렀다.
달러가 세계 최고 준비자산이라는 지위 탓에 많은 투자자들은 미국 국채를 살 수밖에 없는 선택지가 좁지만, 다른 나라 재무장관들은 재정 기강을 바로잡기 위해 미국보다 더 많은 조치를 취해야 할 가능성이 크다.
“적자 축소와 관련해 기적을 기대하는 사람은 아무도 없다”고 AXA의 모에크(Moëc)는 말한다. 그러나 미국이 그럴 가능성은 낮더라도, 각국은 재정 적자 수치를 감소 추세로 전환하거나 유지할 수 있음을 보여줄 필요가 있다.
영국의 중요한 시험은 앤디 버넘이 7월 총리에 취임한 뒤 처음 발표되는 예산안과 함께 다음 달 찾아온다.
물가연동국채를 대량 보유하고 있는 데서 비롯된 것 등 높아진 채무 비용은 정부가 공공서비스 개선과 국방 지출 확대 공약 이행의 압박에 직면한 시기에 재원을 잠식하고 있다.
이로 인해 2024년과 2025년의 대규모 세수 확대 예산안에 이어 또 한 차례의 증세가 불가피하다는 관측이 나오고 있다.
낙관적인 투자자들은 영국이 다른 일부 국가들과 달리 힘든 선택을 해왔다고 말한다. 이번 회계연도 총 채권 발행 규모는 실제로 줄었다.
하지만 영국의 차입 비용은 G7 중 가장 높고, 채무 이자 지출은 2030-31년까지 GDP의 거의 4%에 달할 것으로 예상되는데, 이는 팬데믹 이전 몇 년간의 비중의 약 두 배 수준이다.
프랑스 역시 조달 시장에서 비슷한 압박에 직면해 있으며, 이로 인해 프랑스 10년물 차입 비용과 독일 초안전 국채 금리 간 스프레드(파리의 재정에 대한 우려를 가늠하는 핵심 척도)가 약 0.9%포인트까지 벌어져 유로존 부채 위기 여파 이후 최고 수준에 근접했다.
일부 월스트리트 은행들은 프랑스 재정에 대한 추정치를 하향 조정했다. 모건 스탠리는 이제 올해 프랑스 재정적자가 국내총생산(GDP)의 5.4%에 이를 수 있다고 보고 있으며, 이는 정부의 5% 목표치를 크게 상회한다. 모건 스탠리 애널리스트들은 "적자를 부추기는 핵심 요인 가운데 하나는 이자 지급액의 급증"이라고 말했다.
차입을 억제하기 위한 결단력 있는 조치는 성장세가 저조하고 2027년 4월 대선에서 극우 국민연합(Rassemblement National)이 도전하는 상황에서 여전히 어려운 과제로 남아 있다.
OECD 금융·기업문제국 국장 카르미네 디 노이아(Carmine Di Noia)는 "오늘날 정치인들은 매우 중요한 지출 분야와 부채 이자 비용 사이에서 직접적인 트레이드오프를 해야 하는 상황에 내몰리고 있다"고 말하며, "이자 비용이 재정정책을 직접적으로 제약하고 있다"고 지적했다.
영국, EU 및 그 밖의 국가들의 부채관리기구들은 장기금리 상승에 대응해 단기채를 더 많이 발행하는 방식으로 대응해 왔다. 단기채는 일반적으로 수익률이 낮아 납세자의 부담이 덜하다.
미국은 이미 이러한 경로를 밟았으며, 만기가 더 긴 채권의 매입(바이백) 규모를 확대하겠다는 계획도 발표했다.
하지만 스코프 레이팅스(Scope Ratings)에서 국가신용등급 담당 상무이사를 맡고 있는 에이코 지버트(Eiko Sievert)는 채무의 평균 만기를 단축하는 것은 어디까지나 "임시방편"에 불과하다고 지적한다. "어떤 충격이 발생하든 그것은 정부 이자 비용에 훨씬 더 빠르게 반영될 것이다."
중앙은행들 역시 대응에 나서야 한다는 압박에 직면해 있다. 트럼프는 국가 부채 문제를 해결하는 데 도움이 되도록 연방준비제도(Fed)에 금리 인하를 촉구했다. 일부에서는 세계 경제가 '재정적 지배(fiscal dominance)'라는 새로운 국면에 진입했으며, 이 국면에서는 통화당국이 느슨한 재정정책을 상쇄하는 데 도움이 되도록 금리를 낮게 유지해야 한다는 압박을 받는다고 주장한다.
잉글랜드은행은 '양적 긴축'이라 불리는 대차대조표 축소 프로그램을 통해 채권 매각을 계속하고 있으며, 이로 인해 차입 비용에 상승 압력이 가해지고 있다. 그러나 이번 달에는 속도를 늦출 것으로 예상되며, 장기채 매각을 아예 중단해야 한다는 주장도 제기된다. 자산 매입을 지속해 온 일본은행은 매입 규모를 줄여 왔지만, 내년에는 이러한 축소를 중단하고 규모를 일정 수준으로 유지할 계획이다.
속박에서 벗어나
국가들은 어떻게 부채의 우리에서 벗어날 수 있을까? 한 가지 선택지는 이른바 금융 억압(financial repression)이다. 이는 수요를 뒷받침하고 수익률을 끌어내리기 위해 국내 기관들이 자국 채권을 더 많이 매입하도록 강제하는 조치를 말한다.
더 밝은 결말은 AI 혁명이 주도하는 의미 있는 생산성 성장으로, 이는 다시 정부의 부채 부담을 훨씬 감당하기 쉽게 만들어 줄 것이다.
영국에서는 재정 감시기구인 예산책임청(Office for Budget Responsibility)이 최근 영국 경제가 ‘높은 생산성 시나리오’를 따를 경우 2075년 GDP 대비 부채 부담이 기본 전망치의 절반을 조금 넘는 수준에 그치지만, 그럼에도 여전히 부담스러운 180%에 달할 것이라고 밝혔다.
일각에서는 성장이라는 구원 기병대가 선진국을 일제히 재정 딜레마에서 구해줄 것이라는 전망에 회의적이다.
영국과 프랑스 같이 그가 ‘절망적 사례(basket cases)’라고 부르는 나라에 대해 RBC 블루베이(RBC BlueBay)의 메타(Mehta)는 “성장의 문제는 더 구조적”이라며 “이를 당장의 해결책으로 보지 않는다. 지출을 삭감해야만 한다”고 말했다.
역사를 보면 정부는 결국 그렇게 하는 경향이 있다. IMF 경제학자들은 2013년, 최대 2세기에 걸친 55개국의 경험을 분석한 논문에서 “국가 차입 비용이 상승하면 정책 입안자들이 이에 대응해 재정 정책을 긴축하게 된다”고 지적했다.
영국은 한때 이보다 더 큰 부담에서 벗어난 적이 있다. 2차 세계대전의 참화 이후 영국의 부채는 GDP 대비 약 250%로 사상 최고치를 기록했지만, 지출 절제와 이민의 도움을 받은 경제 성장 덕분에 급격히 줄어들었다.
또 다른 가능한 선택지는 1990년대 캐나다가 택한 길이다. 당시 캐나다 정부는 벌컥 벌어진 적자에 고통스러운 지출 삭감으로 맞섰다.
“충분히 준비해서 국민을 설득하면 국민은 이해할 것”이라고 당시 재무장관이었던 폴 마틴(Paul Martin)은 훗날 FT에 말했다. “요구하는 희생이 성공으로 이어질 것이라고 국민이 느끼지 못하면 국민은 함께해 주지 않을 것이다.”
영국에서 일부 투자자들은 정부가 인플레이션을 부추기는 조치를 피할 수만 있다면 세금 인상이 세수 격차를 메우는 더 나은 방법이라고 본다. 하지만 많은 나라에서 지출을 더 삭감하거나, 또 다른 생활비 충격에 허덕이는 가계와 기업에 추가 세금을 부과하는 일은 정치적으로 극도로 큰 대가를 치르는 일이 될 것이다.
"문제는 시장이 이를 제대로 작동하게 하고 [부채]를 억제하려는 정치적 의지가 보이지 않는다는 것"이라고 Muzinich의 글로벌 투자 총괄 타티아나 그릴-카스트로(Tatjana Greil-Castro)가 말한다. "억제하지 않으면 상황은 갈수록 나빠질 것이다. [그렇게 되면] 결국 위기로 끝날 수밖에 없다."
데이터 시각화: 조나단 빈센트(Jonathan Vincent) 및 키스 프레이(Keith Fray)
전 세계를 자유롭게 이동하는 새 세대 고객 확보하기