활동가들, 런던 시장의 Big Yellow 경고 신호 부각
외국인 매수자에 대한 매각이 조금씩 늘다 급증할 위험
게시일 2026년 10월 17일
영국 부동산 그룹 빅 옐로(Big Yellow)에 붙은 ‘매각’ 표지는 회사 이름의 유래가 된 밝게 빛나는 창고만큼이나 눈에 잘 띈다. 두 곳의 행동주의 투자자가 이 회사가 공개시장에서 저평가되고 있다며 거래를 추진하고 있다. 런던이 상장 허브로서 차지하는 위상을 우려하는 이들에게 문제는, 이들이 런던에 상장된 많은 동종 기업에도 비슷한 논리를 적용할 수 있다는 점이다.
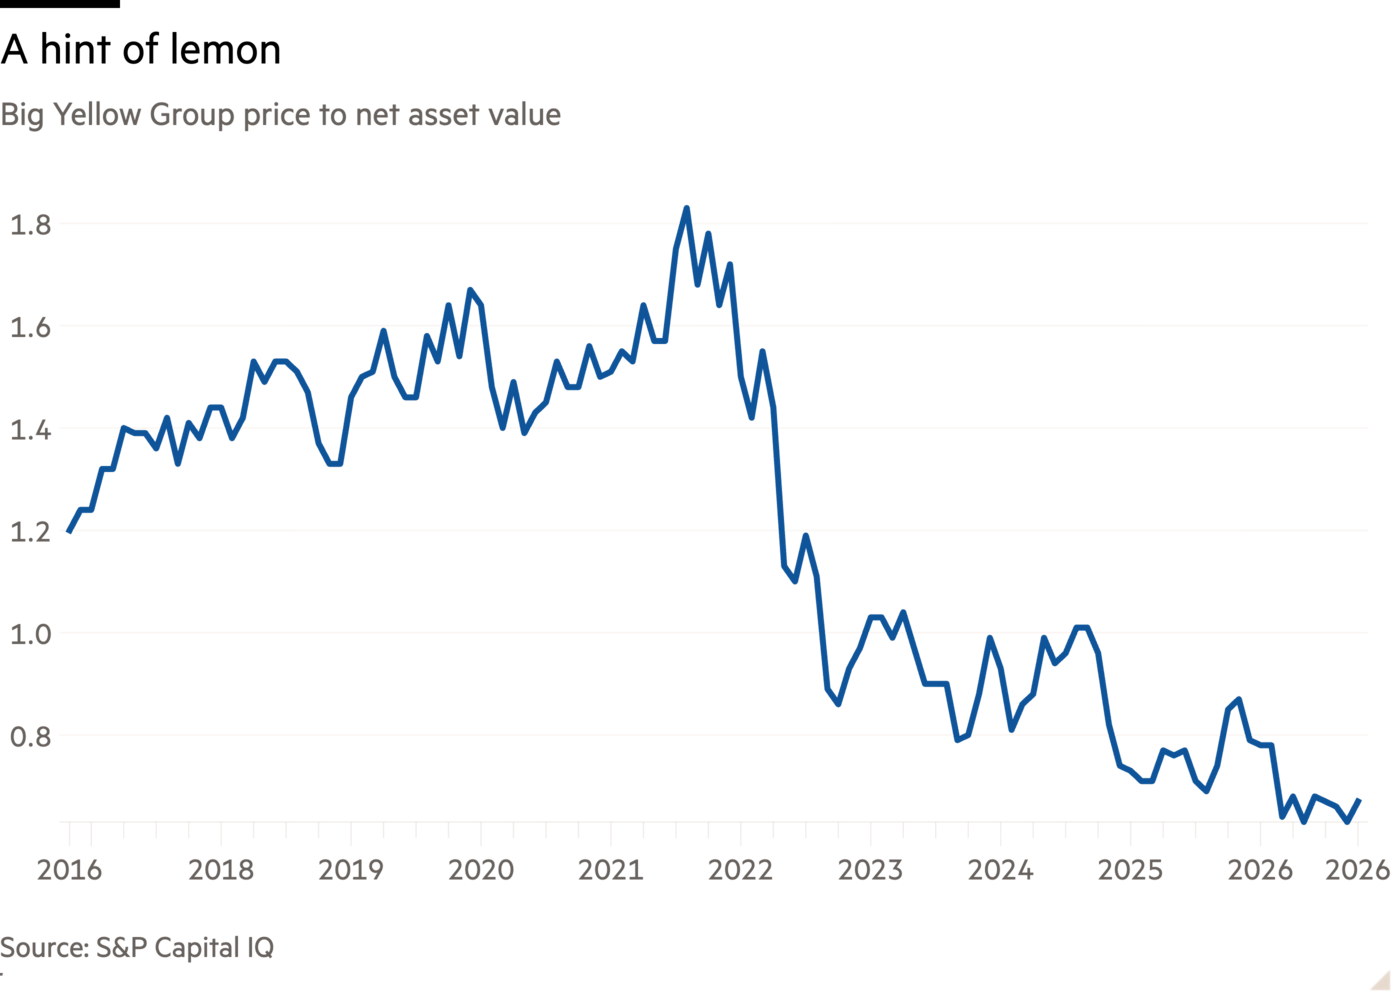
빅 옐로의 포트폴리오는 순자산 가치 기준 26억 파운드에 달하지만, 시가총액은 고작 18억 파운드다. 이 주식은 과거 순자산 가치보다 높은 가격에 정기적으로 거래됐지만, 영국이 높은 금리와 저성장에 시달리면서 주가가 부진했다.
활동가들에 대한 답변은 예상대로 “모든 선택지를 지속적으로 검토하고 있다”는 것이다. 빅 옐로는 과거에도 매각을 검토한 적이 있다. 지난해에는 블랙스톤을 비롯한 잠재적 인수자들에게 접촉했고, 블랙스톤은 면밀히 검토했지만 가격에 합의하지 못했다.
외국인 인수자에게 매각되는 것 자체는 문제가 아니다. 셀프 스토리지는 유용한 산업이지만 방위산업처럼 핵심 산업은 아니다. 빅 옐로 역시 상징적 손실로 여겨질 만큼 많은 사랑을 받는 브랜드는 아니다. 예컨대 충분한 자금 조달력을 갖춘 대형 미국 셀프 스토리지 전문업체가 인수한다면, 빅 옐로의 성장이 쉬워져 영국 경제가 궁극적으로 이익을 얻을 수도 있다.
하지만 위험은 이런 매각이 조금씩 이어지다가 홍수처럼 늘어나고, 다른 기업들이 현지에서 자본을 조달하기 더 어려워지는 것이다. 이런 거래를 압박하는 것은 점점 인기 있는 행동주의 전략이 되고 있다. 앨버레즈앤드마살에 따르면 2026년 첫 5개월 동안 유럽 행동주의 캠페인의 5건 중 1건에는 인수·합병 요구가 포함됐다. 지난해 같은 기간의 8%에서 증가한 수치다.
부동산 그룹은 특히 취약할 수 있다. 많은 경영진은 순자산가치 대비 할인율을 축소하려는 빅 옐로의 고충에 공감할 것이다. 런던에 상장된 부동산투자신탁(REIT) 수는 7월까지 3년간 이미 4분의 1 감소했다. 빅 옐로 같은 업계 선두 기업조차 기업가치가 수십억 파운드에 불과한 상황에서는 활동가들이 영향력 있는 지분을 구축하기도 더 쉽다.
경영진이 금리에 대해 할 수 있는 일은 많지 않다. 이는 이달 말 첫 예산안 발표를 앞둔 앤디 번햄 총리에게 더 중요한 문제다. 하지만 경영진이 통제할 수 있는 요소도 여전히 있다. 랜드 시큐리티스와 브리티시 랜드처럼 아직 남아 있는 가장 큰 그룹들조차 국제적 기준으로 보면 규모가 작다. 어쩌면 이들이 직접 거래에 나서 공세를 펼칠 수도 있지 않을까?
지난해 NHS 임대인 아수라의 투자자들은 비상장화 제안을 거부하고 국내 동종업체인 프라이머리 헬스 프로퍼티스와의 합병을 택했다. 현재 이 통합 그룹은 대부분의 REIT보다 장부가치에 가까운 수준에서 거래되고 있다. 물론 이런 거래가 늘어나면 기업 수는 줄어든다. 하지만 더 적은 수의 대형 그룹이 시장을 구성하는 편이 업계 전체를 잃는 것보다는 나을 것이다.
nicholas.megaw@ft.com
수요는 분명하다. 배치는 복잡하다. 이제 자본은 어디로 향해야 하는가?