AI 연구소, 신용평가사의 엄격함 시험하다
AI 연구소들은 비상장 시장에서 거대한 기업가치를 인정받고 있지만, 오라클과 같은 상장 기업 수준의 투자적격 등급을 얻으려 하고 있다.
게시됨 2026년 9월 10일
매일 업데이트되는 시장 소식으로 한 발 앞서 나가세요.
OpenAI와 Anthropic이 오라클과 동일한 신용등급을 받는 세상이 가능할까? 곧 상장을 앞둔 최첨단 AI 연구소들의 은행들은 투자적격 등급을 확보하기 위해 주요 신용평가사들에 로비를 벌이고 있다. 다시 말해, 이들은 올여름 등급 하향을 겪은 래리 엘리슨이 설립한 데이터베이스 기업 오라클이 현재 자리하고 있는 S&P의 BBB- 등급을 탐내고 있는 셈이다.
두 유형의 사업은 면모가 매우 다르다. 이들 연구소는 각각 1조 달러에 육박하는 거대한 비공개시장 가치평가를 보유하고 있으며, 곧 1조 달러를 넘는 공개시장 시가총액을 갖게 될지도 모른다. 이렇게 두터운 ‘자기자본 완충재’는 신용평가사들을 안심시킬 수 있을 것이다. 하지만 이들 기업은 최소 400억 달러에 이르는 ‘런레이트(run rate)’ 연환산 매출을 달성했음에도 여전히 적자 상태다. 컴퓨팅, 연구개발, 직원 급여 비용이 막대하기 때문이다.
한편 오라클은 약 5,000억 달러의 탄탄한 시가총액을 지닌 오랜 역사의 기업이다. 2026년 5월에 끝난 회계연도에 오라클은 200억 달러가 넘는 영업이익을 기록했으며, 영업이익률은 30%를 넘었다. 이는 주로 기업용 애플리케이션 및 데이터베이스 소프트웨어 판매라는 핵심 사업에서 나온 것이다. 오라클의 리스크는 주로 데이터센터 구축 사업에 적극적으로 뛰어든 데서 비롯되는데, 막대한 투자로 인해 1,680억 달러의 부채와 마이너스 잉여현금흐름이 초래됐다. 동시에 오라클은 대차대조표에 잡히지 않는(off-balance-sheet) 데이터센터 임대부채로 2,600억 달러를 안고 있다.
적어도 이러한 수치만 놓고 보면 이들 연구소들이 높은 곳을 노리고 있는 것처럼 보인다. 하지만 그렇게 하는 이유를 짐작하기는 어렵지 않다. 신용등급, 특히 투자적격 등급은 매우 중요하다. 최하위 등급에 머무는 경우라도 하이그레이드 기업은 보수적인 투자에만 한정된 보험사와 은행 등을 포함한 더 폭넓은 자산운용사들에게 자사 채권을 판매할 수 있다.
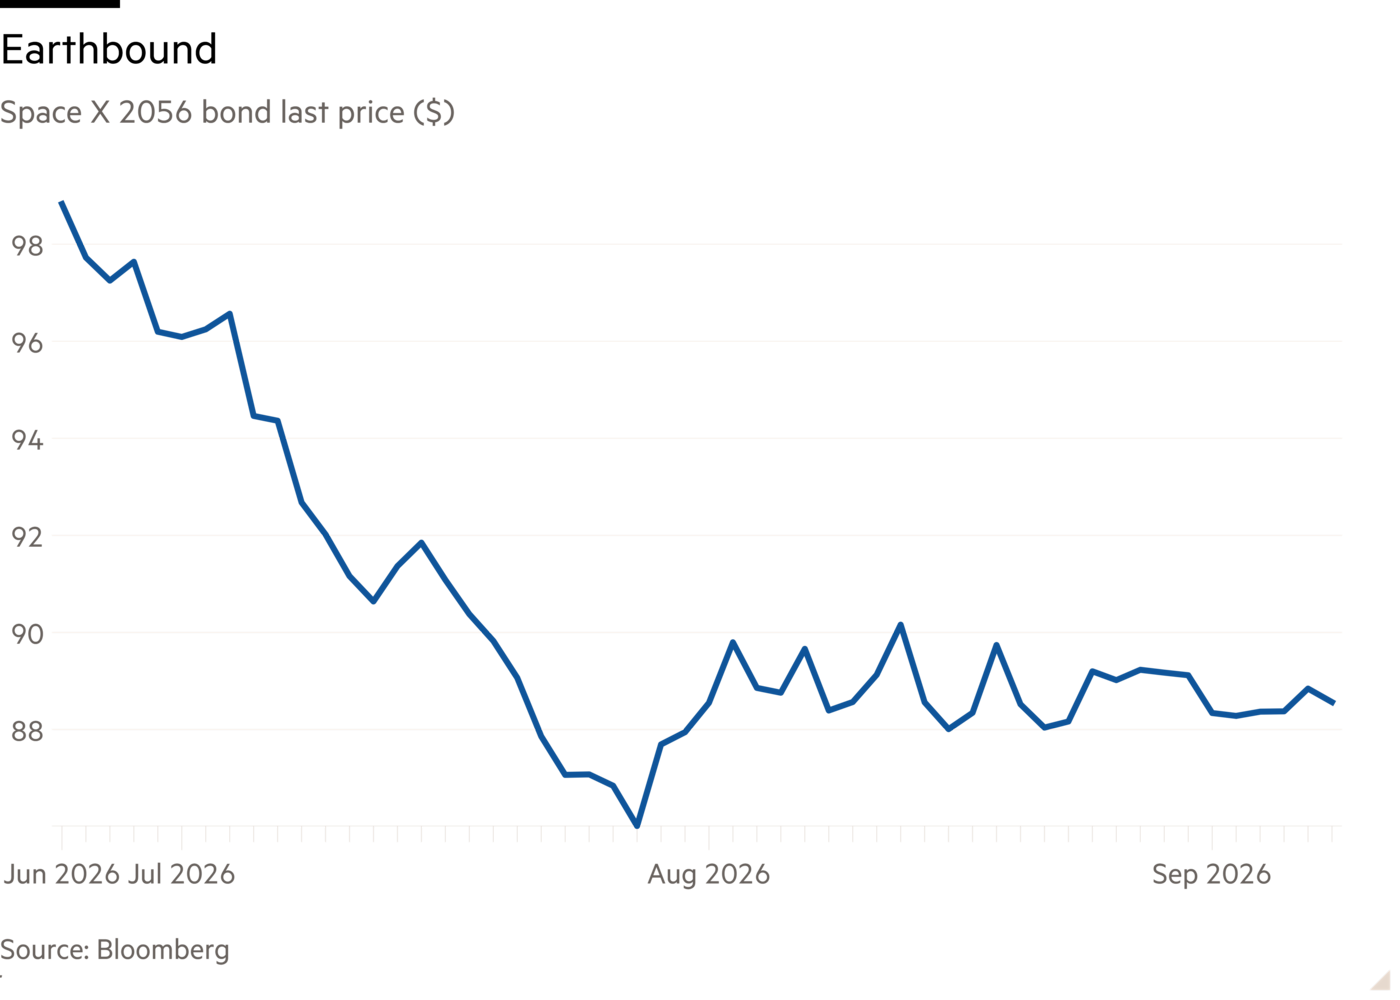
이들 기업의 채권은 올여름 SpaceX가 발행한 채권에서 그랬듯, 부여된 등급이 시사하는 수준보다 넓은 스프레드로 거래될 수도 있다. 그럼에도 투자적격 등급은 여전히 중요한 공인의 표시다.
프런티어 AI 연구소와 오라클의 운명이 한데 맞물려 있는 측면이 있다. S&P 추산에 따르면 오라클의 6,380억 달러 규모 '잔여 수행 의무(RPO)' — 고객 선납금 — 중 절반이 OpenAI가 지불해야 할 금액이라는 점을 생각해 보라. 이 생태계가 작동하게 만들 것은 AI 모델에 대한 높은 수요로, 이러한 수요 덕분에 연구소들은 오라클 같은 기업에 막대한 인프라 비용을 지불할 수 있으며, 오라클 역시 OpenAI와 Anthropic의 그러한 겉보기 수요를 충족하기 위해 막대한 투자를 하고 있다.
그럼에도 주식 투자자들은 밸류에이션 접근 방식에서 좀 더 창의적일 수 있지만, 채권 투자자들은 훨씬 냉철해야 한다. 그리고 신용평가사 역시 혁신적 기업과 기존 기업 전반에 걸쳐 일관된 기준을 적용하는 방법을 찾아야 한다.
sujeet.indap@ft.com
Lex 뉴스레터, 프리미엄, 매주 수요일
저희 투자 칼럼인 Lex는 시그널과 노이즈를 구분해 드립니다. 수상 경력을 자랑하는 작가들의 분석과 함께, 저희 뉴스레터는 한 주의 핵심 주제들을 심도 있게 짚어 드립니다.