중국은 원하기만 한다면 다시 한번 석유 시장을 구할 수 있다
중화인민공화국에는 충분한 유휴 생산능력이 있다
게시일 2026년 8월 25일
매일 시장 동향을 한발 앞서 확인하세요.
호르무즈 해협 위기 당시 유가가 가능한 만큼 크게 폭등하지 않았던 데는 한 가지 분명한 이유가 있다. 바로 중국이다. 중국은 원유 수입을 대폭 줄이고 막대한 비축유를 꺼내 썼다. 하지만 이제는 디젤이 부족해 미국과 유럽 경제에 충격파를 보내고 있다. 중국이 다시 구원투수로 나설 수 있을까?
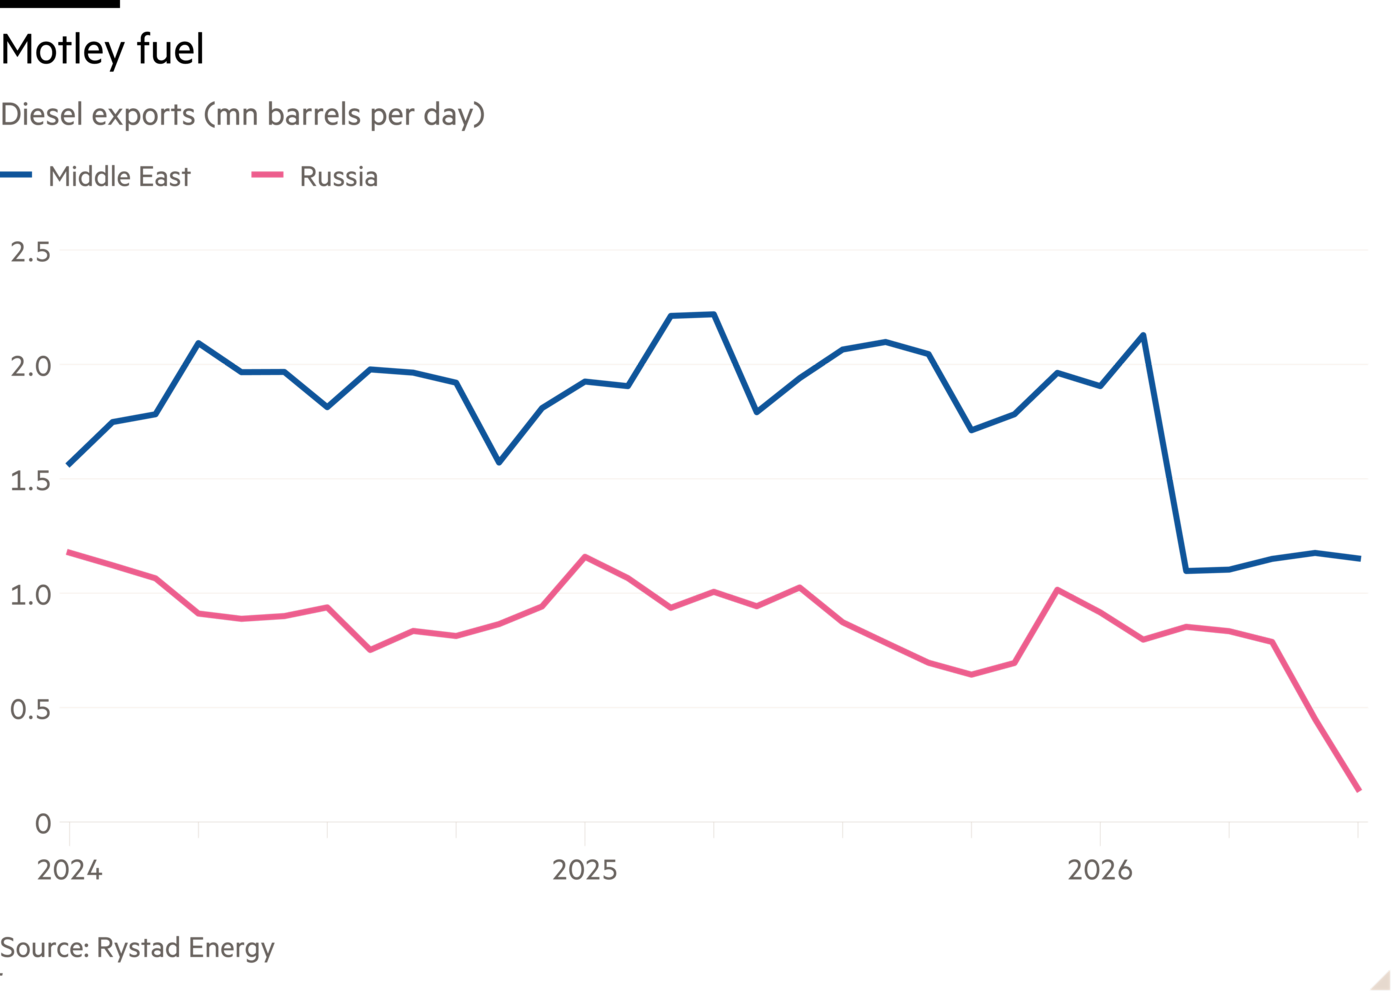
이론적으로는 그렇다. 전 세계적으로 디젤이 부족한 이유는 원유를 트럭·버스·기차에 주로 사용되는 연료로 정제할 수 있는 시설들이 이미 최대 가동률로 운영되고 있기 때문이다. 과거 디젤을 대규모로 생산하던 러시아의 많은 정유시설은 우크라이나의 공격으로 가동이 중단됐다.
하지만 중국에는 상당한 유휴 생산능력이 있다. 미국이 이란과 전쟁을 시작하기 전부터 중국은 자국의 석유 파생제품 수요를 충당하는 데 필요한 것보다 더 많은 정유시설을 보유하고 있었다. 중국의 원유 수입 및 석유제품 수출 감축으로 많은 공장이 절반가량만 가동되고 있으며, WoodMackenzie는 중국 정유업계의 총생산량이 하루 1,300만 배럴로, 지난해 2월보다 230만 배럴 적다고 추산했다.
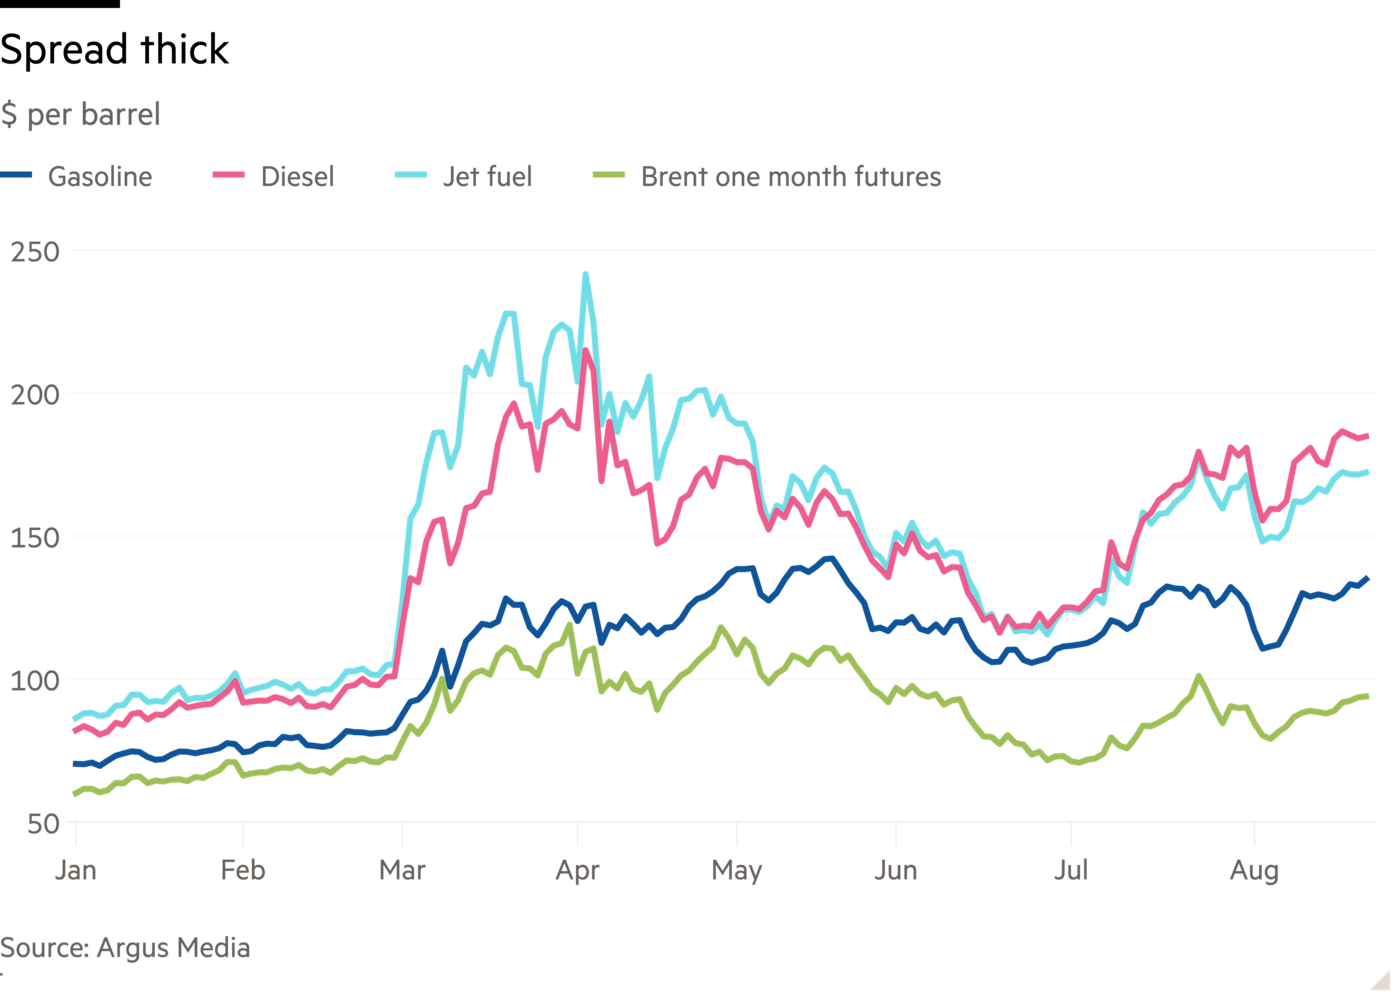
여기에는 정유업체들에 분명한 경제적 기회가 있다. 특히 디젤을 비롯한 정제제품 가격은 연초 이후 급격히 상승해 원유 가격을 크게 앞질렀다. 현재 아시아 지역의 원유와 정제제품 간 가격 스프레드를 기준으로 보면, 하루 230만 배럴의 생산량을 다시 추가할 경우 중국 정유업체들은 하루 약 7,000만 달러, 연환산 기준으로 약 250억 달러의 총정제마진을 창출할 수 있다.
문제는 중국 정유업체들이 미국과 유럽의 정유업체들만큼 자유롭게 이익을 좇을 수 없다는 점이다. 중국의 수출입은 실제로 서서히 증가하고 있지만, 정부의 전략적 우선순위는 고갈된 비축분을 다시 채우는 데 있는 것으로 보인다.
게다가 중국 정부는 정유업체들의 활동에 상당한 영향력을 행사하기 때문에 원유 가격을 추가로 끌어올릴 수 있는 움직임은 피할 가능성이 높다. 수익성 있는 디젤을 생산하기 위해 하루 수백만 배럴을 글로벌 시장에서 흡수하는 것도 이에 해당한다. 7월 기준 중국의 원유 수입량은 하루 840만 배럴이므로, 배럴당 10달러의 가격 상승이 발생하면 유휴 정제능력을 가동해 얻는 상업적 이익은 사라지게 된다.
따라서 팽팽한 디젤 시장에서 중국이라는 ‘데우스 엑스 마키나’를 기대하는 것은 경솔한 일이다. 그렇다고 올해 Neste Oil과 Repsol 같은 정유업체의 주가를 약 60% 끌어올린 투자자들은 유인이 바뀔 수 있다는 점, 그리고 중국의 유휴 정제능력이 불가피한 상황이 아니라 선택의 결과라는 점을 잊어서는 안 된다. 해협을 통과하는 원유 흐름이 늘어나거나 중국이 시장이 추가 수요를 감당할 만큼 안정적이라고 판단한다면, 디젤 가격이 큰 폭으로 하락하기까지 그리 오래 걸리지 않을 수 있다.
camilla.palladino@ft.com
Lex는 매주 수요일 추가 인사이트와 이번 주 칼럼 추천, 그리고 우리가 읽고 있는 자료의 링크를 담은 뉴스레터를 발행합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다.
상품 업계 고위 임원과 트레이더, 금융인들이 모이는 가장 중요한 자리