Entain, 뜻밖에도 탄탄한 체질로 FTSE 100에서 퇴출
이 도박 기업은 어떤 면에서는 몸집을 불렸지만, 다른 면에서는 몸집을 줄임으로써 가치를 창출할 수 있다
데일리 시장 업데이트로 한 발 앞서 나가세요.
베팅·게임 그룹 엔테인(Entain)이 런던 FTSE 100 지수에 머문 6년은 카지노에서의 하룻밤보다 더 큰 기복을 안겨준 시간이었다. 하지만 래드브룩스(Ladbrokes) 소유주인 이 회사는 대열에 합류했을 때보다 나은 상태로 빅리그를 떠난다.
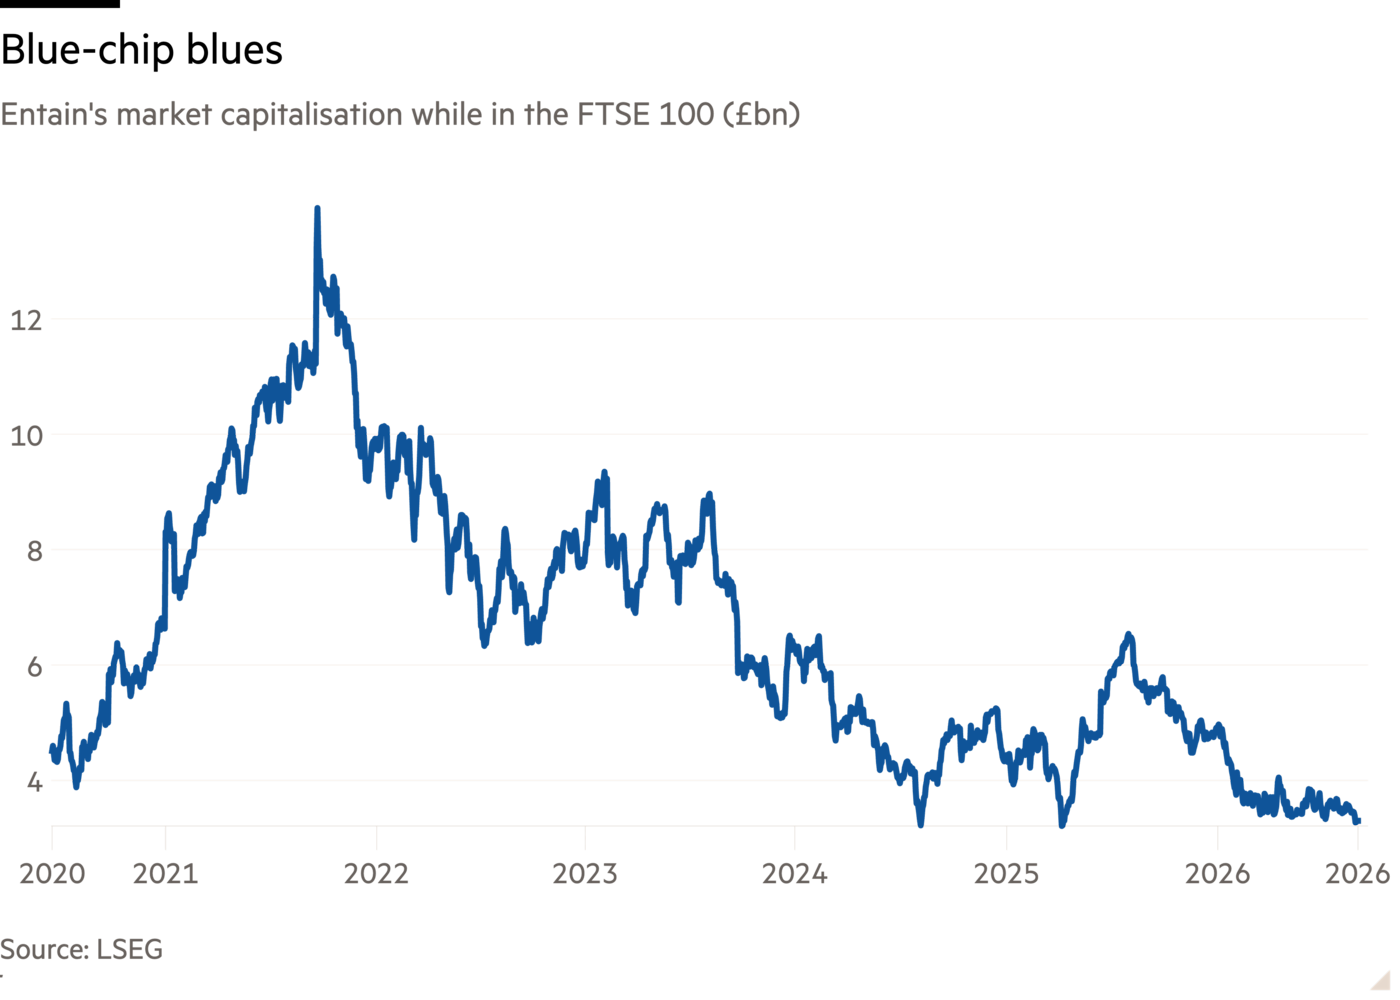
엔테인의 주가는 지난 1년간 5분의 2가 하락해 시가총액이 30억 파운드를 갓 넘는 수준으로 줄었으며, 9월 21일 시작되는 지수 조정과 함께 중형주 지수인 FTSE 250으로의 강등이 확정됐다. 미국 스포츠북에 보유한 지분이 미국 경쟁사 드래프트킹스(DraftKings)로부터 160억 파운드 규모의 인수 제안을 끌어냈던 2021년 최고점은 이제 한참 멀어진 일로 느껴진다.
그 이후 엔테인은 자체적인 인수 확장에 나섰다. 순부채는 36억 파운드로 두 배가 됐고, 활동주의 투자자들과 갈등을 빚었으며, 터키에서의 과거 뇌물 수수 혐의와 관련해 영국 당국과 5억8,500만 파운드의 합의에 도달했다. 그 기간 동안 네 명의 최고경영자(CEO)가 교체됐는데, 이 숫자에는 현 수장 스텔라 데이비드(Stella David)가 두 차례 임시 직무를 수행한 기간은 포함되지 않는다.
하지만 엔테인(Entain)은 이토록 맹렬했던 활동을 거치며 한층 다각화된 그룹으로 거듭났다. 복권, 카지노 게임, 경마와 그 밖의 스포츠, 게임 기기, 빙고를 아우르는 사업을 약 30곳의 관할 지역에서 운영하고 있으며, 이는 종전의 20곳에서 늘어난 것이다. 온라인 도박이 매출에서 차지하는 비중은 5분의 3에서 4분의 3으로 커졌고, 베팅 매장 수는 절반 이상 줄어 2,300곳이 되었다. 지난해 Ebitda는 2019년 수준보다 3분의 2 증가했다.
여러 면에서 체구를 키운 엔테인은 다른 면에서는 현명하게 슬림화하는 방식으로도 가치를 창출할 수 있다. 데이비드(David)는 6월 폴란드·크로아티아 사업 지분 20%를 최대 3억 6,600만 파운드에 매각하고, 나머지 48% 지분도 언젠가 매각하겠다는 의사를 밝혀 다른 잠재적 분사에 대한 투기를 자아냈다.
도박은 어느 정도까지는 여전히 도박이다. 영국 정부는 돈이 궁할 때면 업계의 주머니를 털어갈 준비가 되어 있음을 보여왔다. 지난해 온라인 게임 세금이 인상되자 Entain은 4억 8,800만 파운드의 감액 손실을 계상해야 했다. 미국 스포츠북 합작법인인 BetMGM은 주요 성장 동력이 될 수 있지만, 주 및 연방 감독기관들은 예측 시장을 어떻게 규제해야 할지에 대해 여전히 이견을 보이고 있으며, 이 문제는 궁극적으로 연방대법원의 판결로 매듭지어져야 할 수도 있다.
그럼에도 Berenberg 애널리스트들에 따르면 부문별 합산 가치평가 기준으로 Entain의 가치는 주당 12파운드로, 현재 주가의 두 배가 넘는다. 이런 이론적 가치가 FTSE 100 지수를 편성하는 이들에게는 큰 의미가 없겠지만, M&A에 더 적극적인 Entain의 경쟁사들에게는 호의적인 반응을 얻을 수 있을 것이다.
jennifer.hughes@ft.com
Lex는 매주 수요일 추가 인사이트와 금주의 주요 칼럼, 그리고 우리가 읽고 있는 자료의 링크를 담은 뉴스레터를 발행한다. FT 프리미엄 구독자는 여기서 신청할 수 있다.
불확실성의 시대, 리스크의 재정의