유럽은 더 적으면서도 더 나은 시장으로 더 많은 주식 거래를 유치할 수 있다
더 커진 유럽 증권거래소는 자국 시장의 기술주 편중에서 벗어나 분산투자하려는 미국 투자자들을 한층 효과적으로 유치할 수 있을 것이다.
게시됨2시간 전
매일의 시장 업데이트로 한발 앞서 나가세요.
유럽 증시에는 문제가 있다. 이 지역 기업들의 주식은 미국의 유사 기업들에 비해 절반 정도밖에 거래되지 않는다. 매수자와 매도자가 적다는 것은 거래가 더디고, 가치를 판단하는 트레이더가 줄어들며, 마켓메이커들이 최적의 가격을 제시하기 위한 경쟁도 약해져 매수호가와 매도호가 사이 격차가 벌어진다는 것을 의미한다. 그 결과 투자자들은 참여를 꺼리게 되고, 기업들 역시 애초에 유럽에 상장할 가능성이 낮아진다. 다행히 이런 상황이 더 잘 돌아가도록 만들 방법은 있다.
좋은 출발점은 거래소 수를 줄이는 것이다. 유럽 기업들은 35개 증권거래소에 상장할 수 있고 40개가 넘는 거래소에서 거래될 수 있다. 전문 트레이더들은 하나의 화면으로 이 모든 거래소에 접근할 수 있지만, 분절화는 여전히 비용과 복잡성을 낳는다. 유럽 증권거래소를 통합해야 한다는 강력한 논거가 있는데, 이번 주 유로넥스트(Euronext) 최고경영자 스테판 부즈나(Stéphane Boujnah)가 다시 언급한 아이디어이기도 하다. 그는 경쟁사인 도이체뵈르세(Deutsche Börse)와의 '빅뱅'급 딜에도 열려 있다고 밝혔다.
두 거래소의 통합 — 가령 파리와 암스테르담 — 은 첫날부터 유동성을 만들어내지는 못한다. 단지 그전부터 이뤄지던 모든 거래를 한데 묶을 뿐이다. 하지만 자국 시장에만 집중해 온 애널리스트와 투자자들의 시야를 넓혀주는 효과는 있다. 이는 다시 더 많은 투자와 더 많은 상장 등으로 이어질 수 있다. 그 여지는 충분하다. 미국 가구는 자산 중 주식시장에 투자하는 비중이 유럽 가구의 2.5배를 넘기 때문이다.
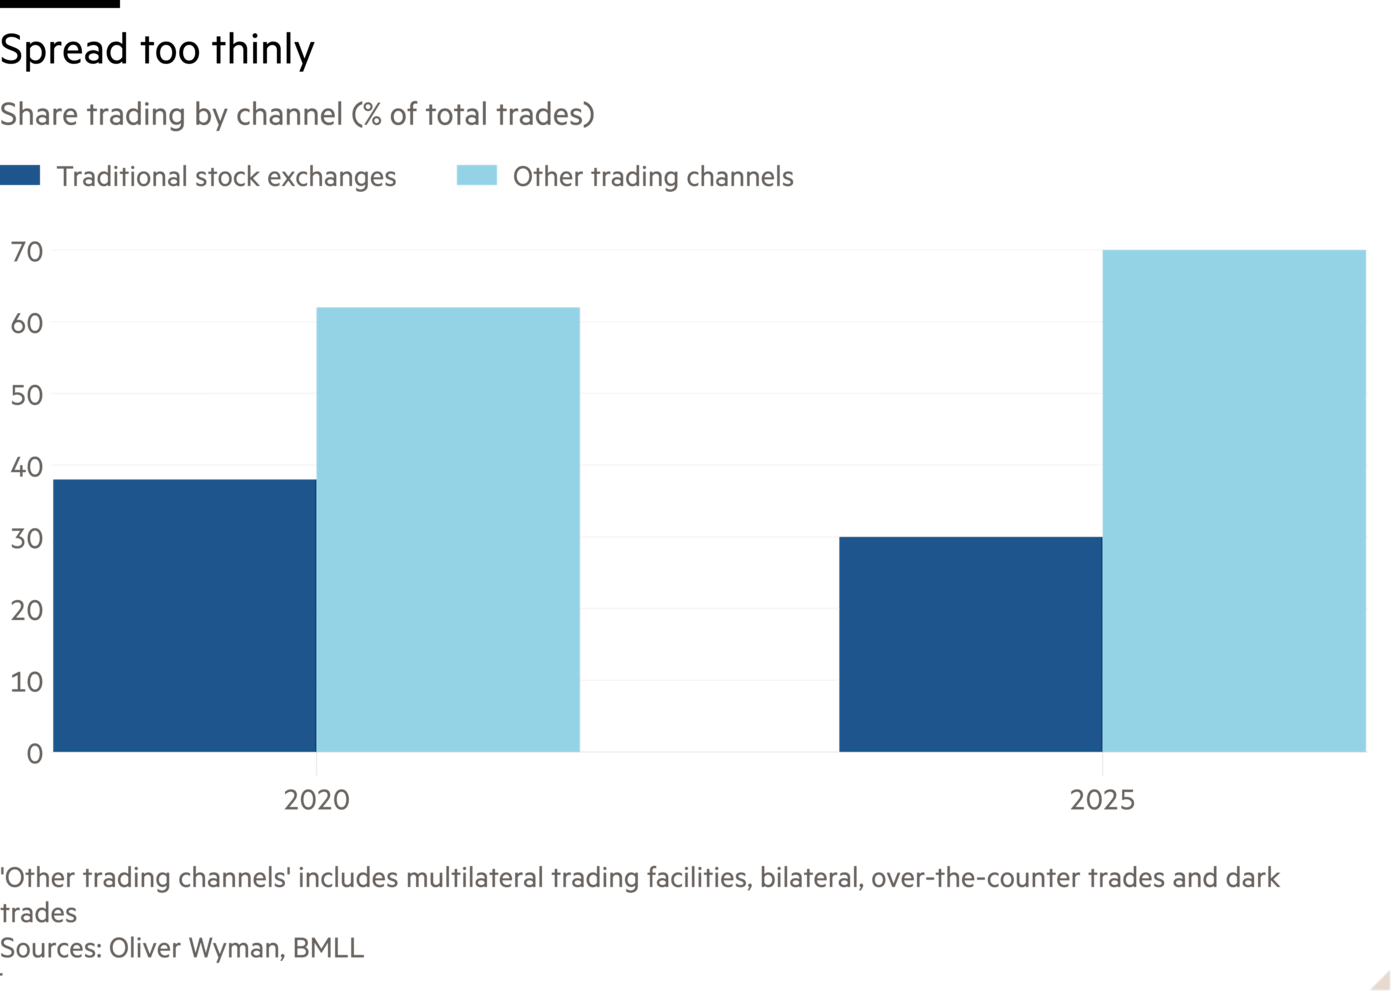
둘째, 규모가 더 큰 거래소는 더 나은 기술에 투자할 수 있으며, 이를 통해 Cboe Europe와 같은 대체 거래 플랫폼이나 심지어 은행과 고객 간의 사적 거래와도 더 효과적으로 경쟁할 수 있게 된다. 유럽에서는 수수료와 스프레드를 더 낮게 제시하고 대규모 블록 거래를 더욱 수월하게 처리할 수 있는 이러한 대체 거래처가 이제 전체 주식 거래의 70퍼센트를 차지한다. 미국에서는 올리버 와이먼(Oliver Wyman)의 추정에 따르면 45퍼센트를 차지한다.
셋째, 더 큰 유럽 거래소는 자국 시장의 기술주 편중에서 분산 투자하려는 미국 투자자들을 더 잘 유치할 수 있다. 소위 '매그니피센트 7(Magnificent 7)'이 현재 S&P 500 지수의 약 3분의 1을 차지하고 있다. 현지 즉권거래소 둘 이상을 통합하면 미국 투자자는 새로운 거래 규칙과 관행을 한 세트만 익히면 되고, 그것만으로 수많은 기업에 접근할 수 있게 된다.
이것이 실제로 작동하려면 주식 거래가 통합된 거래소 전반에서 진정으로 매끄럽게 이루어져야 한다. 그러려면 거래뿐 아니라 주식과 자금이 실제로 오가도록 보장하는 클리어링·결제 시스템까지 하나로 합쳐야 한다. 현재 이런 시스템은 거래 장소 수만큼이나 많이 존재하며, 독일 투자자는 이탈리아 주식을 살 때 국내 주식을 살 때보다 클리어링 비용을 더 많이 지불한다. 유럽의 거래 후(post-trade) 비용은 미국보다 최대 두 배까지 높을 수 있다고 싱크탱크 뉴 파이낸셜(New Financial)은 분석한다.
유럽 기업과 투자자가 증권 발행과 거래에서 블록 전역에 적용되는 단일 표준의 혜택을 누리는 '자본시장 통합(capital markets union)'이라는 더 장대한 꿈은 당분간 요원한 꿈으로 남아 있다. 물론 유럽은 국가별 거래 규칙, 세제, 거래 시간, 언어가 뒤섞인 혼잡한 모습을 유지할 것이다. 하지만 몇 건의 합병만으로도 유럽 대륙이 유동성을 쌓아가는 데 더 나은 기회를 얻게 된다. 적을수록 분명히 낫다.
gaia.freydefont@ft.com
Lex 뉴스레터, 프리미엄, 매주 수요일
저희 투자 칼럼인 Lex는 신호와 잡음을 분별해 냅니다. 저희 뉴스레터는 수상 경력을 지닌 작가들의 분석과 함께 한 주의 핵심 주제들을 상세히 다룹니다.