데이터센터 IPO에 대한 투자자들의 수요가 한계에 다다르고 있다
부동산과 인프라, 급변하는 기술이 결합된 사업에는 다른 형태의 자금 조달이 더 적합할 수 있다.
게시일 2026년 10월 15일
데이터센터 건설과 관련해 자금 조달 방식은 다양하다. 하지만 상장을 추진했던 일부 기업들의 잇따른 차질을 보면, 현재 공개 주식시장을 통한 자금 조달은 가장 매력도가 떨어지는 선택지로 보인다.
블랙스톤이 투자한 서버팜 운영업체 AirTrunk가 싱가포르에서 추진하던 15억 달러 규모의 기업공개(IPO) 계획을 연기했다. 한 달도 안 되는 기간에 차질을 빚은 유사 거래로는 세 번째다. Firmus는 지난주 시드니에서 추진하던 50억 달러 규모의 상장을 철회했고, 소프트뱅크가 투자한 SB Energy는 뉴욕 IPO를 연기했다.
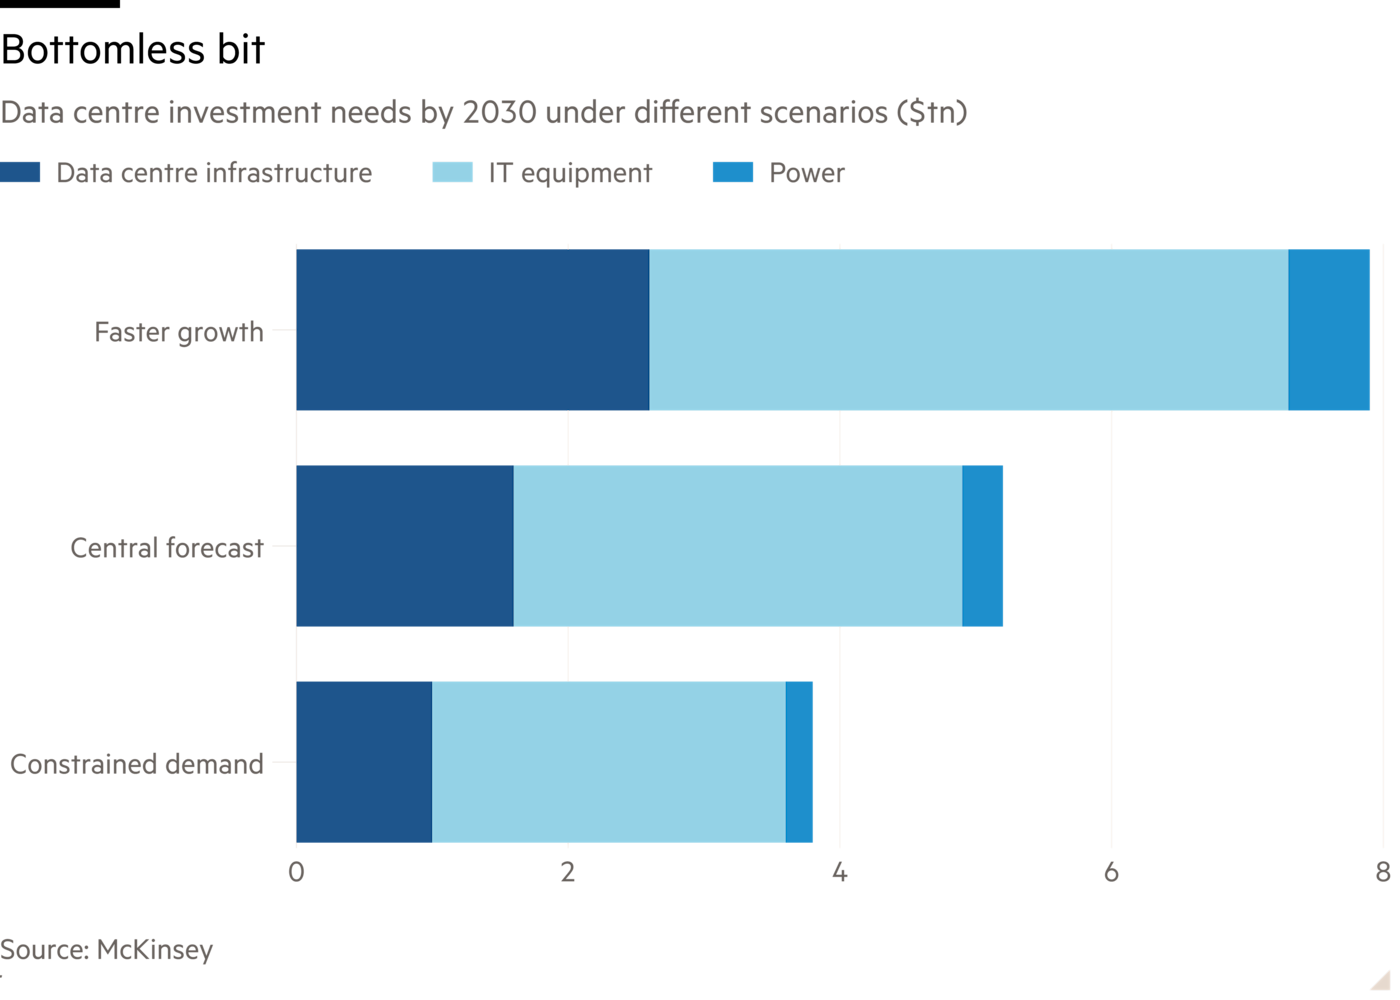
데이터센터 자본에 대한 수요는 여전히 막대하다. 세 회사가 조달하려던 총 120억 달러는 맥킨지가 2030년까지 이 부문에 필요할 것으로 전망한 5조2,000억 달러라는 거대한 투자 규모에 비하면 극히 일부에 불과하다. 하지만 투자자들이 새롭고 검증되지 않은 AI 인프라 주식에 보이는 수요는 약해지고 있는 것으로 보인다.
세 회사는 각각 고유한 약점을 안고 있었다. AirTrunk는 부동산투자신탁(REIT)으로 설립됐는데, 채권과 마찬가지로 금리가 오르면 REIT 가격은 하락한다. 엔비디아가 투자한 Firmus는 3개월 전 비공개로 자금을 조달할 당시보다 목표 기업가치를 세 배로 높였다. Firmus와 SB Energy 모두 매출이 거의 없고 여전히 적자를 내고 있다. 이 때문에 IPO에 적용하는 전통적인 가치평가 기법은 사실상 무용지물이다.
그럼에도 이들이 주식을 원할 수밖에 없는 이유를 이해하기는 어렵지 않다. 기업공개(IPO)로 조달한 현금은 회사의 재량에 따라 여러 프로젝트에 배분할 수 있지만, 부채의 경우에는 언제나 가능한 일이 아니다. 게다가 증시에 상장하면 다시 활용할 수 있는 플랫폼도 구축된다.
하지만 부동산, 인프라, 빠르게 변화하는 기술이 결합된 데이터센터에는 다른 형태의 자금 조달이 더 적합해 보인다. 예를 들어 프로젝트 파이낸싱은 특정 자산의 현금흐름을 담보로 부채를 조달하는 방식이어서, 투자자들이 원하지 않는 프로젝트가 아니라 자신이 선호하는 프로젝트를 선택할 수 있다. 한편 매출은 거의 없지만 야심은 큰 기업들은 일반적으로 벤처캐피털 투자자들의 포트폴리오에 더 잘 어울린다.
대출기관은 서버와 칩이 예상보다 빠르게 진부화할 위험에도 덜 노출된다. 칩이 예상보다 빨리 고장 나면 최초 손실을 부담하는 쪽은 주식 투자자들이다. 이러한 장비가 실제로 얼마나 오래 사용 가능할지는 여전히 논쟁의 대상이다. 다만 신용평가사 S&P는 이미 데이터센터의 수명이 최대 25년이라고 가정하고 있다. 이는 일반적으로 자산에 적용할 수 있다고 보는 최대 수명의 절반이다.
AI 컴퓨팅을 뒷받침하는 데 필요한 투자 규모가 얼마나 막대할지에 대해서는 추정치가 크게 엇갈린다. 맥킨지의 총액에는 비(非)AI 데이터 관련 개발도 포함돼 있으며, 신용평가사 무디스는 2031년까지 3조 달러가 필요할 것으로 추정한다. 어느 쪽이든 막대한 자본이 필요한 것은 분명하다. 다만 이를 제공할 주체가 증시의 주식 투자자일 필요는 없다는 뜻이다.
jennifer.hughes@ft.com
불안정성의 시대에 회복탄력성 구축하기