KKR은 자기 자신에게 베팅하는 보기 드문 사모펀드 운용사다
바이아웃 투자사들이 중년기에 접어들면서, 남의 돈을 굴리는 것만으로는 한계에 부딪히고 있다
게시일 2026년 9월 1일
매일 시장 업데이트로 한발 앞서가세요.
사모펀드 운용사들은 남의 돈을 굴리는 데 탁월하다. KKR은 약 10년 전부터 자기 돈도 굴리기 시작하자는 아이디어를 냈다. 그 결정은 이번 주 상당한 결실을 거뒀다.
KKR은 월요일 보험 중개사 USI 인슈어런스 서비스(USI Insurance Services)를 170억 달러에 에이온(Aon)에 매각한다고 밝혔다. USI는 전통적인 외부 투자자 자금으로 조성된 펀드가 일부 지분을 보유하고 있지만, 바이아웃 운용사인 KKR의 자체 대차대조표에도 일부 편입돼 있다. 이에 따라 KKR은 세후 현금이익 33억 달러를 얻게 된다. 월요일 KKR 주가는 약 2% 급등했으며, 이는 시가총액이 거의 20억 달러 늘어난 것을 반영한다.
물론 KKR은 여전히 막대한 수수료를 벌어들이는 회사다. 고객의 자금 운용 수수료와 ‘캐리드 인터레스트’로 불리는 성과보수 20%가 회사 가치의 압도적인 대부분을 차지한다. 하지만 투자 기회의 범위는 점점 좁아지고 있다.
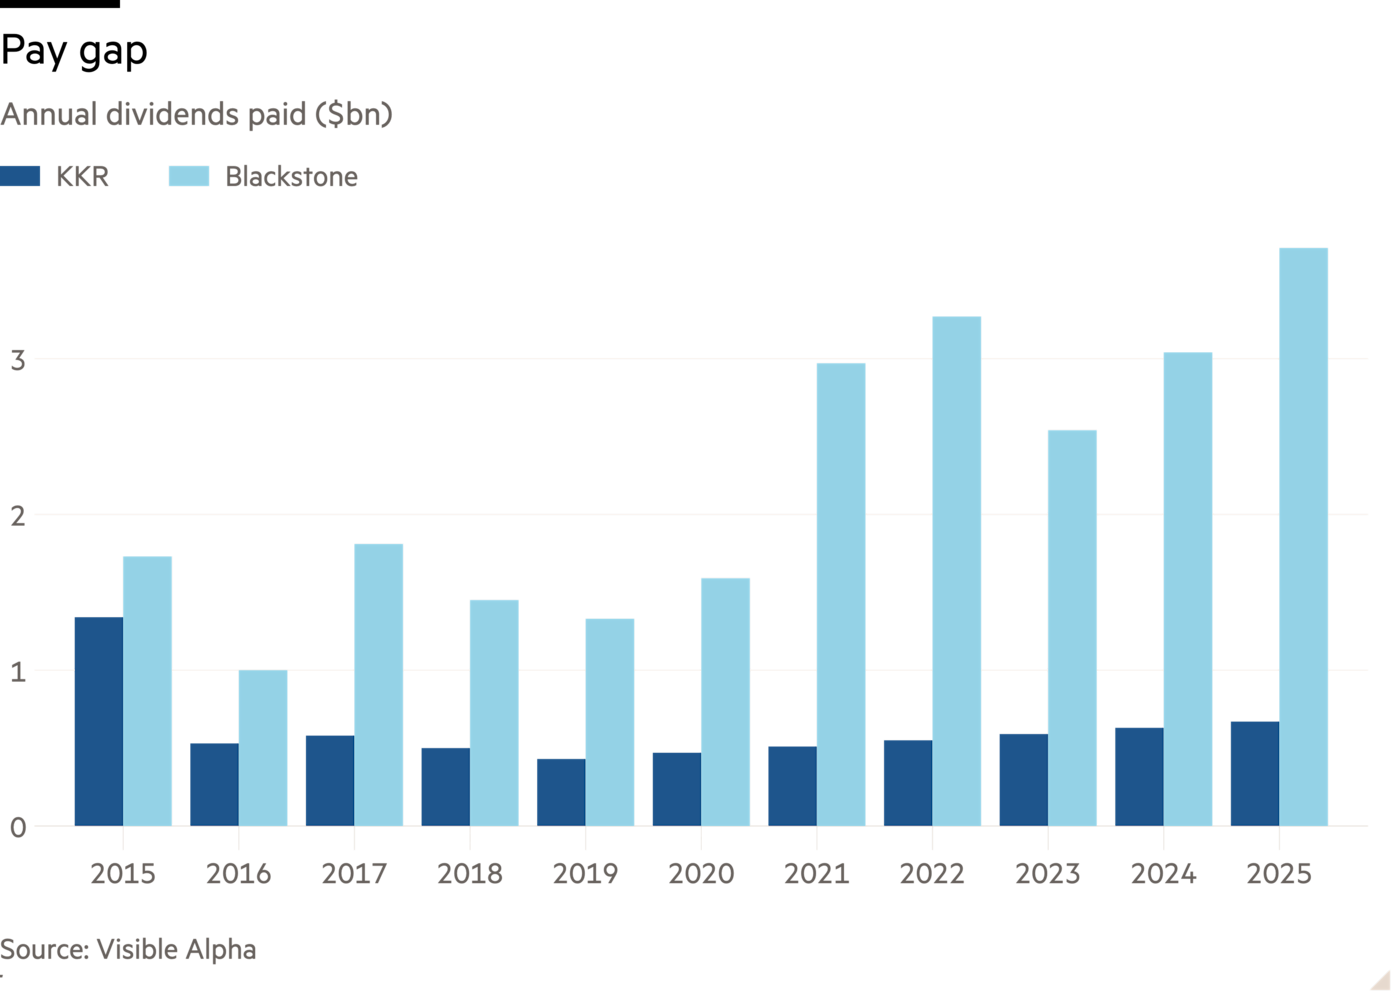
이제 중견 단계에 접어든 KKR이 자체 자금으로 투자하는 전략은 더욱 매력적으로 보이기 시작했다. KKR의 자체 대차대조표는 자사가 보유한 글로벌 애틀랜틱(Global Atlantic)이라는 생명보험 계열사를 중심으로 크게 불어났다. KKR이 운용하는 펀드와는 별개인 총자산은 현재 4,000억 달러를 넘어섰으며, 2018년 말에는 고작 500억 달러에 불과했다. KKR은 2015년부터 배당에 쓰던 자금을 자체 투자로 돌리기 시작했다.
최근 한 투자 콘퍼런스에서 KKR의 한 임원은 많은 자산운용사들이 그렇듯 이 회사를 워런 버핏의 버크셔해서웨이에 비유했다. KKR의 경우 2017년 인수 이후 USI의 연간 영업이익 성장률이 13%에 달했다는 점에서 이러한 비교는 그럴듯해 보인다. 이는 수십 년에 걸쳐 버핏이 달성한 것과 같은 수준의 장부가치 성장률이다. 50년 역사의 KKR보다 버크셔해서웨이의 시가총액은 10배 큰 1조 달러다.
낮은 두 자릿수 수익률은 통상 최소 10% 후반대의 수익률을 기대하는 사모펀드 투자자에게는 매력적이지 않을 것이다. 그러나 사모펀드 운용사에 투자한 투자자에게는 충분히 괜찮은 성과일 수 있다. KKR은 콘택트렌즈 소매업체 1-800 Contacts부터 쿠키 제조업체 Arnott’s Biscuits까지 여전히 자체 대차대조표에 다른 기업들을 보유하고 있다.
이 점에서 KKR은 자체 자금으로 다른 기업들을 인수해 이름을 알린 유서 깊은 기업들의 전통에 합류한다. 버크셔해서웨이 외에도 GE, Honeywell, Danaher가 있다. 성과는 기업마다 달랐다. 적어도 KKR은 괜찮은 출발을 보이고 있다.
sujeet.indap@ft.com
Lex는 매주 수요일 추가 분석, 한 주간 칼럼 중 엄선한 글, 그리고 우리가 읽고 있는 기사 링크를 담은 뉴스레터를 발행합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다.
구조화금융 업계에서 한 해 중 가장 생산적인 72시간