엔비디아, 130억 달러 규모 딜로 5조5000억 달러 우위 공고히
자사의 Hugging Face 인수가 잠재적으로 위협할 수 있는 기업들에게는 투자자이자 후원자, 공급자, 보증자이기도 하다
게시2026년 9월 4일
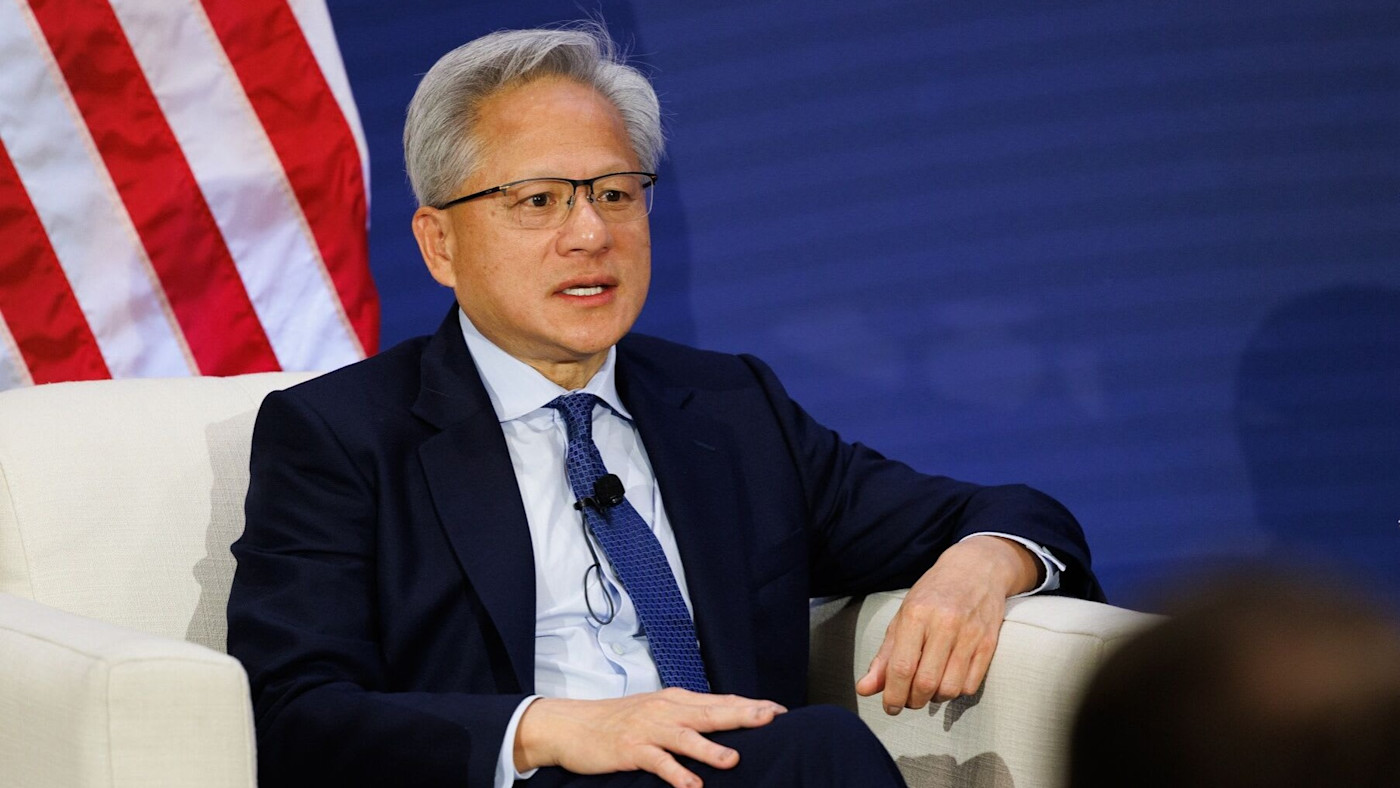
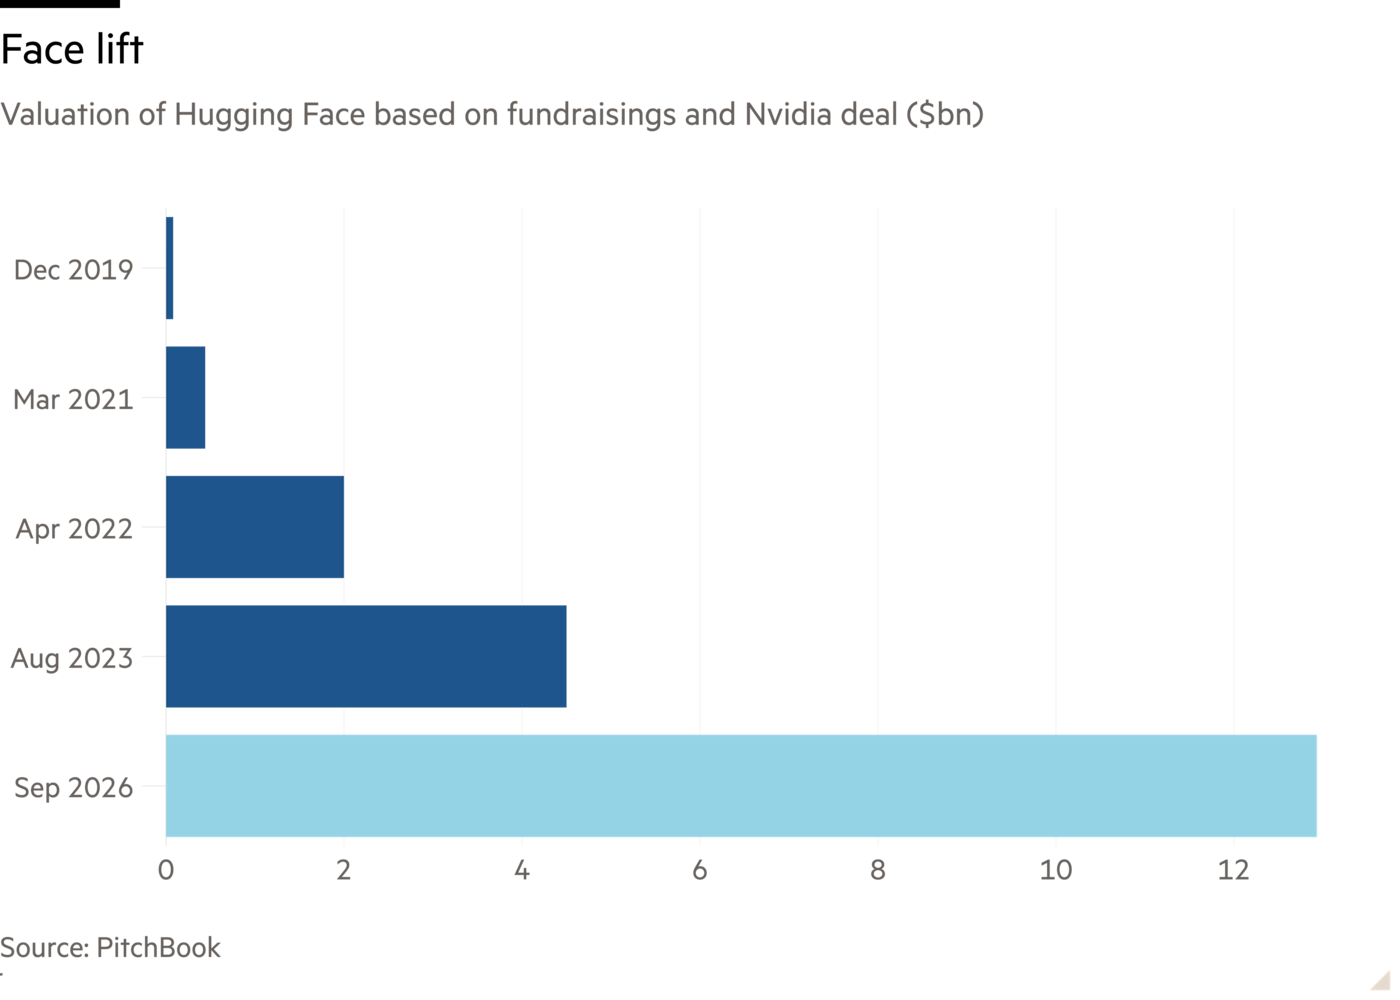
엔비디아는 AI를 구동하는 칩 제작 분야의 최강자다. 5조5000억 달러에 달하는 시가총액은 엔비디아가 이 지위를 계속 유지할 것이라는 투자자들의 믿음을 반영한다. 목요일 이뤄진 허깅 페이스(Hugging Face) 130억 달러 규모 인수는 그 가능성을 크게 높여주지만, 그 대가는 엔비디아의 옛 동료 일부가 치러야 할 수도 있다.
허깅 페이스는 기술 업계 밖에서는 잘 알려진 이름은 아니지만, 오픈소스 및 오픈웨이트 AI 모델을 가장 먼저 찾게 되는 저장소다. 이곳의 모델은 사용자가 자신의 목적에 맞게 조정할 수 있는 반면, 오픈AI나 앤트로픽 같은 회사들이 제공하는 모델은 맞춤화가 상대적으로 어렵다. AI를 위한 앱 스토어, 혹은 일종의 거대한 온라인 실험실이라고 생각하면 된다.
허깅 페이스를 푼돈이나 다름없는 비용으로 손에 넣는 것이 왜 엔비디아에 유리한지는 쉽게 알 수 있다. 첫째, 엔비디아는 자체 오픈웨이트 모델인 네메트론(Nemotron)의 사용을 홍보할 수 있다. 또한 허깅 페이스에 막대한 자금을 투입해 오픈 모델 전반을 장려할 수 있는데, 이들 모델은 대체로 엔비디아 칩에서 구동된다.
폐쇄형 및 이른바 프론티어(frontier) 모델 역시 엔비디아 칩에서 구동되기는 하지만, 구글, 오픈AI, 앤트로픽, 스페이스X는 모두 자체 '커스텀 실리콘'을 만들고 있다. 아직 엔비디아를 위협하기에는 부족하지만, 어쨌든 내일 일만큼 10년 후에 일어날 일도 걱정하는 것이 젠슨 황(Jensen Huang) CEO의 몫이다.
다만 이는 오픈AI와 앤스로픽 같은 기업들에게 불길한 신호가 될 수 있다. 시티그룹 연구진은 오픈 모델이 폐쇄형 모델보다 사용자 입장에서 대략 20~30% 저렴하다고 추산한다. 두 선두 모델 개발사의 기업가치가 각각 약 1조 달러까지 치솟은 것은 AI 연산량의 단위인 '토큰'에 사용자에게 프리미엄 가격을 청구할 수 있었기 때문이다.
그렇다면 엔비디아가 오픈 모델을 지지하는 것은 모든 유형의 AI 사용이 늘어나되 토큰당 가격은 낮아진다는 의미일 수 있다. 기업들은 대체로 장기적 이점을 여전히 인정하면서도 AI 운영 비용에 대해 이미 고민에 빠져 있다. 인력의 10%를 감원 중인 우버는 직원들이 AI 실험에 거액의 청구서를 쌓아 올리는 '토큰맥싱(tokenmaxxing)' 행태에 공개적으로 불만을 제기한 기업 중 하나다.
이 모든 상황에서 기묘한 점은 엔비디아 자신이 바로 그 새 딜로 인해 잠재적으로 타격을 입을 수 있는 기업들의 투자자이자 후원자, 공급자이자 보증자 역할을 하고 있다는 것이다. 젠슨 황은 오픈AI와 앤스로픽 양사에 대한 지분 투자를 승인했으며, 오픈AI의 거대 PORTS-Pike 데이터센터에 대한 재정적 안전판 역할도 맡고 있다. 모델 개발 양사는 물론 구글, 아마존 등 그 밖의 기업들도 여전히 엔비디아 칩의 열렬한 구매자로 남아 있다.
하지만 어쩌면 전혀 기묘한 일이 아닐지도 모른다. 엔비디아의 과거 투자와 이른바 순환적 파이낸싱으로 불리는 다른 형태의 거래는 상업적 목적을 달성하기 위한 수단이다. 이러한 상호의존 관계는 칩의 미래 시장을 확보함으로써 엔비디아 자신의 이익을 높여주지만, 동맹의 호의를 위태롭게 만들 수 있는 투자를 황이 감행하는 데 별다른 제약이 되는 것 같지는 않다. 즉, 엔비디아 투자자 입장에서는 상당히 안심되는 대목이다.
물론 엔비디아의 오픈 모델 진출이 오픈AI와 앤스로픽의 가치를 수십억 달러씩 깎아내린다면 이 반도체 대기업 자체의 대차대조표도 타격을 입을 것이다. 하지만 10년 후에도 엔비디아가 여전히 세계 최대 기업으로 남을 가능성을 높이기 위해서라면 충분히 치를 만한 작은 대가일 것이다. 황의 본업은 친구를 사귀는 것이 아니라 칩을 만드는 것이다.
john.foley@ft.com
Lex는 매주 수요일 추가 통찰, 금주의 칼럼 엄선 작품, 그리고 우리가 읽고 있는 글의 링크를 담은 뉴스레터를 발송합니다. FT 프리미엄 구독자는 여기서 신청할 수 있습니다.
렉스 뉴스레터, 프리미엄, 매주 수요일
저희 투자 칼럼인 Lex는 유의미한 신호를 잡음으로부터 걸러 냅니다. 수상 경력을 지닌 작가들의 분석과 함께, 저희 뉴스레터는 한 주의 핵심 주제를 상세히 짚어 드립니다.