정치에 발목 잡힌 유럽 증시, 미국 증시의 그늘에 머물러
이 블록의 정책 입안자들은 대체로 투자자를 희생시키면서 소비자와 납세자를 보호하는 쪽으로 기운다
2026년 9월 2일 게재
매일 시장 동향을 한발 앞서 확인하세요.
AI 투자와 소비자 지출에 대한 우려로 미국 주식시장의 상승세가 다소 꺾였다. 그러나 올해 초 이후 S&P 500의 주가수익비율이 10% 하락했음에도, 이 지수는 여전히 유럽 증시를 웃도는 성과를 냈다.
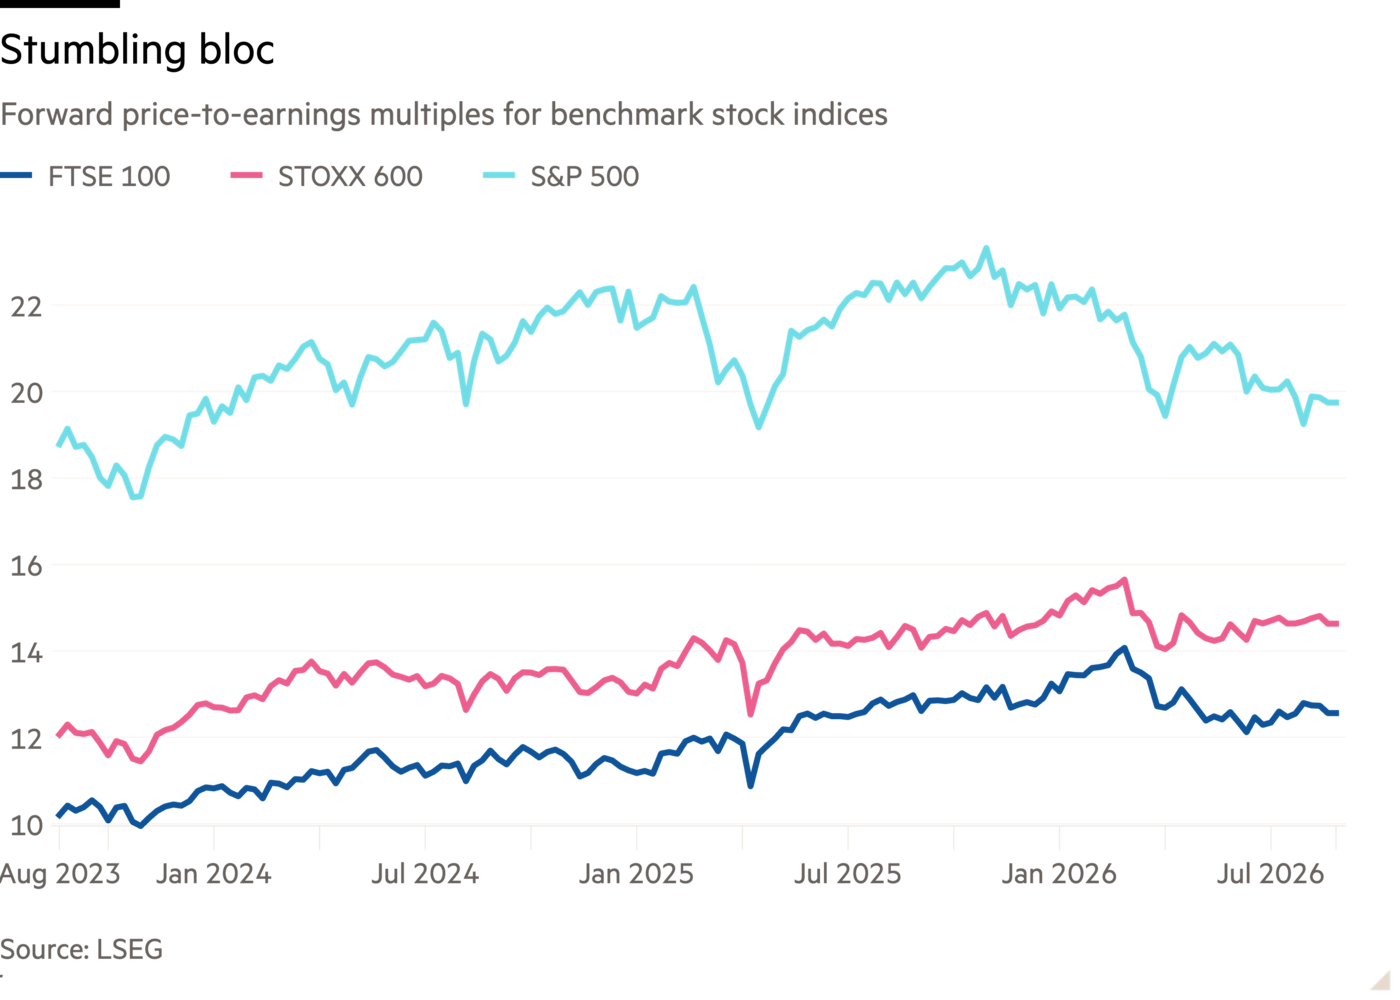
그 이유는 간단해 보인다. 미국 기업들이 훨씬 더 빠르게 성장하고 있기 때문이다. TotalEnergies와 Repsol 같은 원자재 기업들이 유럽 기업의 주당순이익을 16% 끌어올릴 것으로 Barclays가 전망하는 가운데, LSEG가 취합한 애널리스트 전망에 따르면 미국은 이보다 두 배 이상 높은 성장률을 기록할 가능성이 크다.
하지만 이 격차만으로는 전체 상황을 설명할 수 없다. 우선 미국 기업의 건전성이 유럽 기업보다 실제보다 좋아 보이게 과장할 수 있다. 유럽에는 국방 지출과 녹색 전환이라는 지속적인 순풍이 불고 있다. 반면 미국에서는 AI가 장기적으로 기업의 수익성에 가져올 혜택이 불확실하다.
게다가 유럽은 마침내 성장 속도를 높이기 시작한 듯하다. Panmure Liberum의 애널리스트들이 지적했듯 소비자 심리는 안도감을 주고 있으며, 산업생산은 6월 증가세로 돌아서며 예상을 뒤엎었다. 이는 장기적으로 유럽 주식이 현재 보이는 것보다 미국 주식에 비해 더 저평가돼 있을 수 있음을 시사한다.
비슷한 속도로 성장하는 기업들을 비교해 보면 유럽 주식이 여전히 미국 기업에 비해 할인된 가격에 거래된다는 증거가 있다. Goldman Sachs의 애널리스트들은 매출이 2~8% 성장할 것으로 예상되는 기업들을 살펴본 결과, 미국 기업들의 주가수익비율(PER)이 두 단계 정도 더 높다는 사실을 발견했다. 그 이유는 무엇일까? 아마도 유럽이 스스로 발목을 잡는 경향 때문일 것이다.
투자자들이 유럽연합의 전망을 낮춰 평가하는 이유를 이해하기는 어렵지 않다. 이탈리아와 스페인, 부채에 시달리는 프랑스에서 재정수지가 악화될 실질적인 위험이 있다. 이들 국가 모두 내년에 선거를 치르기 때문에 정치인들이 증세와 지출 삭감에 찬성하기는 어렵다. 재정이 빠듯한 정치인들이 횡재세 도입 가능성을 거듭 언급하는 것도 도움이 되지 않는다. 영국은 은행과 석유기업에 횡재세를 부과하는 방안을 검토 중인 것으로 알려졌다.
기업에 악영향을 미치는 정책을 펼치는 곳이 유럽뿐인 것은 아니다. 미국의 관세도 기업 친화적이라고 하기는 어렵다. 2026회계연도 재정적자는 이미 지난해의 1조8,000억 달러에 달했다. 하지만 인식은 바꾸기 어렵고, 유럽 정책 입안자들은 오랫동안 투자자를 희생해 소비자와 납세자를 보호하는 쪽으로 기울어왔다. 유럽 기업들은 이전보다 나은 상태다. 유럽 증시가 미국 증시를 웃돌려면 정치적 리스크도 낮아져야 한다.
camilla.palladino@ft.com
Lex는 매주 수요일 추가 분석, 그 주 칼럼 중 선정된 글, 그리고 우리가 읽고 있는 자료의 링크를 담은 뉴스레터를 발송합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다.
렉스 뉴스레터, 프리미엄, 매주 수요일
투자 칼럼인 렉스는 중요한 신호와 잡음을 가려냅니다. 저희 뉴스레터는 수상 경력 작가들의 분석과 함께 한 주의 핵심 주제를 알기 쉽게 정리합니다.