금리 상승이 투자은행가들의 스프레드시트에 렌치를 던지다
자본비용이 상승하면 이론상 기업 가치는 하락한다. 하지만 주가는 다른 이야기를 들려준다.
매일 업데이트되는 시장 소식으로 한 발 앞서 나가세요.
주니어 투자은행가에게 기업 가치를 평가하기 위한 할인현금흐름(DCF) 모델을 구축하는 것은 통과의례와도 같다. 스프레드시트에 난해한 입력값 몇 가지를 넣으면 기업의 공정가치가 짠하고 튀어나온다. 그런데 최근 이런 모델들의 모습이 조금 다르게 보인다.
수련생들이 일반적으로 DCF 모델에 넣어 '무위험' 부채 비용을 반영하는 10년물 미국 국채 수익률은 이번 주 2007년 이후 단 두 번째로 5%에 도달했다. 무위험 금리는 기업의 자본 비용, 즉 국가 차입자에 비해 기업이 얼마나 위험한지를 산출하는 기초가 된다. 이는 모든 자산 가격 결정이 구축되는 단 하나의 숫자다.
자본 비용이 상승하면 기업 가치는 이론적으로 하락한다. 다른 조건이 같다면 미래 현금흐름은 할인율이 높아진 만큼 현재 가치로는 더 낮게 평가된다. 하지만 실제 주가는 다른 이야기를 하고 있다. S&P 500은 지난 한 달간 약 1% 하락하는 데 그쳤고, 올해는 10% 상승했다.
수요일 미국 연방준비제도(Fed)가 3년 만에 처음으로 금리를 인상하기로 결정한 것은 지속되는 인플레이션을 잡으려는 시도이지만, 상황을 한층 더 복잡하게 만든다. 골드만삭스는 역사적으로 S&P 500이 금리 인상 사이클의 시작 단계에서 2%포인트 하락해 왔다고 추정한다. 할인율이 상승하면 주식에 큰 영향을 미칠 수 있다. 이 은행은 지수 현재가치의 4분의 3이 10년 이상 후에 발생할 현금흐름에서 나온다고 보고 있다.
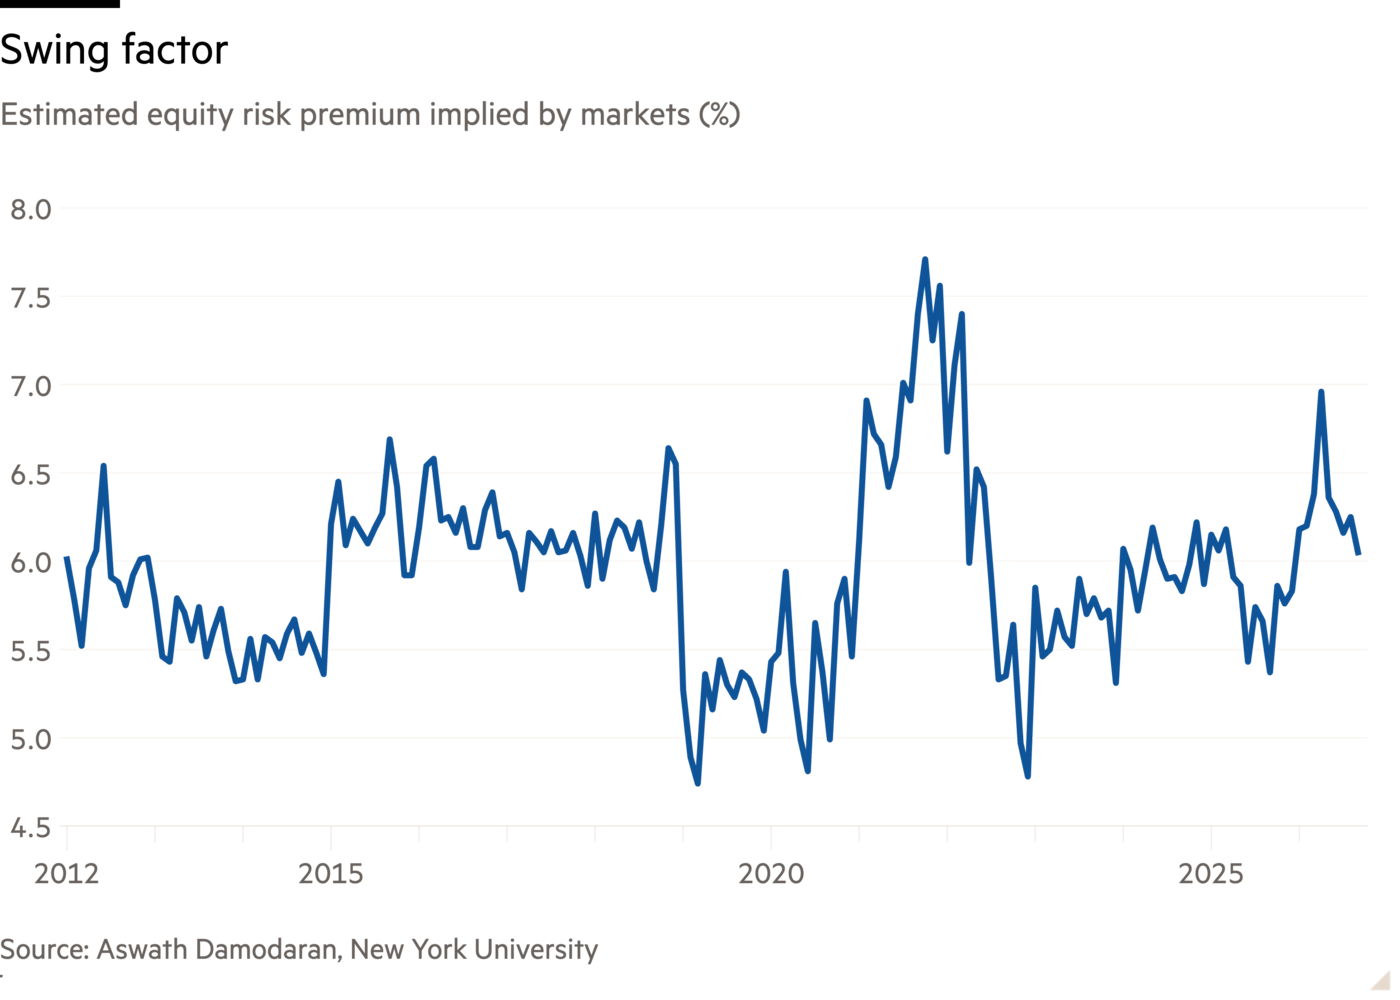
또한 '주식위험프리미엄'이라는 것이 있다. 이는 투자자들이 무위험 채권이 아닌 주식을 보유하는 데 대해 요구하는 보상이다. 뉴욕대학교 교수 아스와스 다모다란(Aswath Damodaran)은 이 수치에 대한 자신의 추정치를 매달 발표한다. 8월 말의 최신 수치에서 그는 위험프리미엄을 6%를 약간 웃도는 수준으로 추정했으며, 1년 전에는 거의 1%포인트 더 낮았다. 역시 이 수치가 오르면 주가도 하락해야 마땅하다.
대부분의 투자은행가들은 주식프리미엄 수치를 하나 정해 놓고 그것을 고수하는데, 보통 5% 정도다. 다모다란의 연구는 더 큰 변동을 보여준다. 2012년부터 2025년 9월 사이 그의 주식위험프리미엄은 4.75%에서 7.70% 사이를 오갔다. 이 범위는 주식 밸류에이션을 크게 흔들 정도로 넓다.
수습 사원들의 밸류에이션 모델에서 실제로 도출되는 결과는 그들이 주식 위험 프리미엄을 실제로 얼마로 보는지, 그리고 기업 부채 비용을 얼마로 잡는지 등 여러 다른 요인에도 좌우된다. 기업 부채는 주식과 마찬가지로 현재 높은 가격에 거래되고 있다.
투자자들은 금리 인상으로 인한 경기 침체 위험이나 기업 실적에 대한 하방 압력을 크게 걱정하지 않는 듯하다. 자본 비용이 상승했다는 징후는 찾아보기 어려운데, 고평가를 고객들에게 마케팅함으로써 이익을 얻는 딜메이커와 IPO(기업공개) 준비 기업들에게는 다행스러운 일이다. 하지만 엑셀에서 이것저것 만져대는 꼬마 은행원들은 자신들의 모델과 시장의 움직임이 극명하게 엇갈려 있는 것 같다며 상사에게 경고하고 싶어할지도 모른다.
sujeet.indap@ft.com
불안정의 시대에 회복탄력성 구축하기