셰인의 IPO 투자설명은 H&M보다 메타에 가까워야 한다
경쟁자는 단순한 의류 소매업체가 아니라, 화면에 중독된 사용자에게 도파민 자극을 제공하는 모든 사업자다
패스트패션에서 ‘플랫 패션’으로: 홍콩 기업공개를 앞둔 셰인의 기업가치가 270억 달러로 평가된 것은 2022년 당시 투자자들이 1,000억 달러로 평가했던 이 회사에 큰 타격이다. 셰인을 위조품 문제에 시달리는 초고속 의류 판매업체로 본다면 이 같은 가격 하락은 당연하다. 하지만 셰인을 다른 무언가, 즉 게임화된 둠스크롤링 앱으로 본다면 이야기는 달라진다.
투자자들은 성장성과 수익성을 선호하는데, 셰인에서는 두 지표 모두 악화되고 있다. 지난해 매출은 8% 증가하는 데 그쳐 2024년의 20%에 크게 못 미쳤다. 매출 중 순이익으로 이어진 비율은 4.9%에 불과해 전년의 절반 수준이었다. 미국과 유럽연합은 저가 소포가 수입세를 피할 수 있도록 허용하는 이른바 ‘최소 면세 기준’ 규정을 강화했다.
패션 업계 경쟁사들과 비교하면 여전히 비싸 보인다. 셰인은 ‘온라인 패션 시장’이 2030년까지 연평균 약 5.5% 성장할 것으로 보고 있다. 시장이 그 정도 속도로 성장하고, 셰인이 최근 분기처럼 일회성 요인을 조정한 기준으로 매출의 2.5%를 이익으로 전환할 수 있다면, 올해 이 회사의 이익은 11억 달러에 이를 것이다.
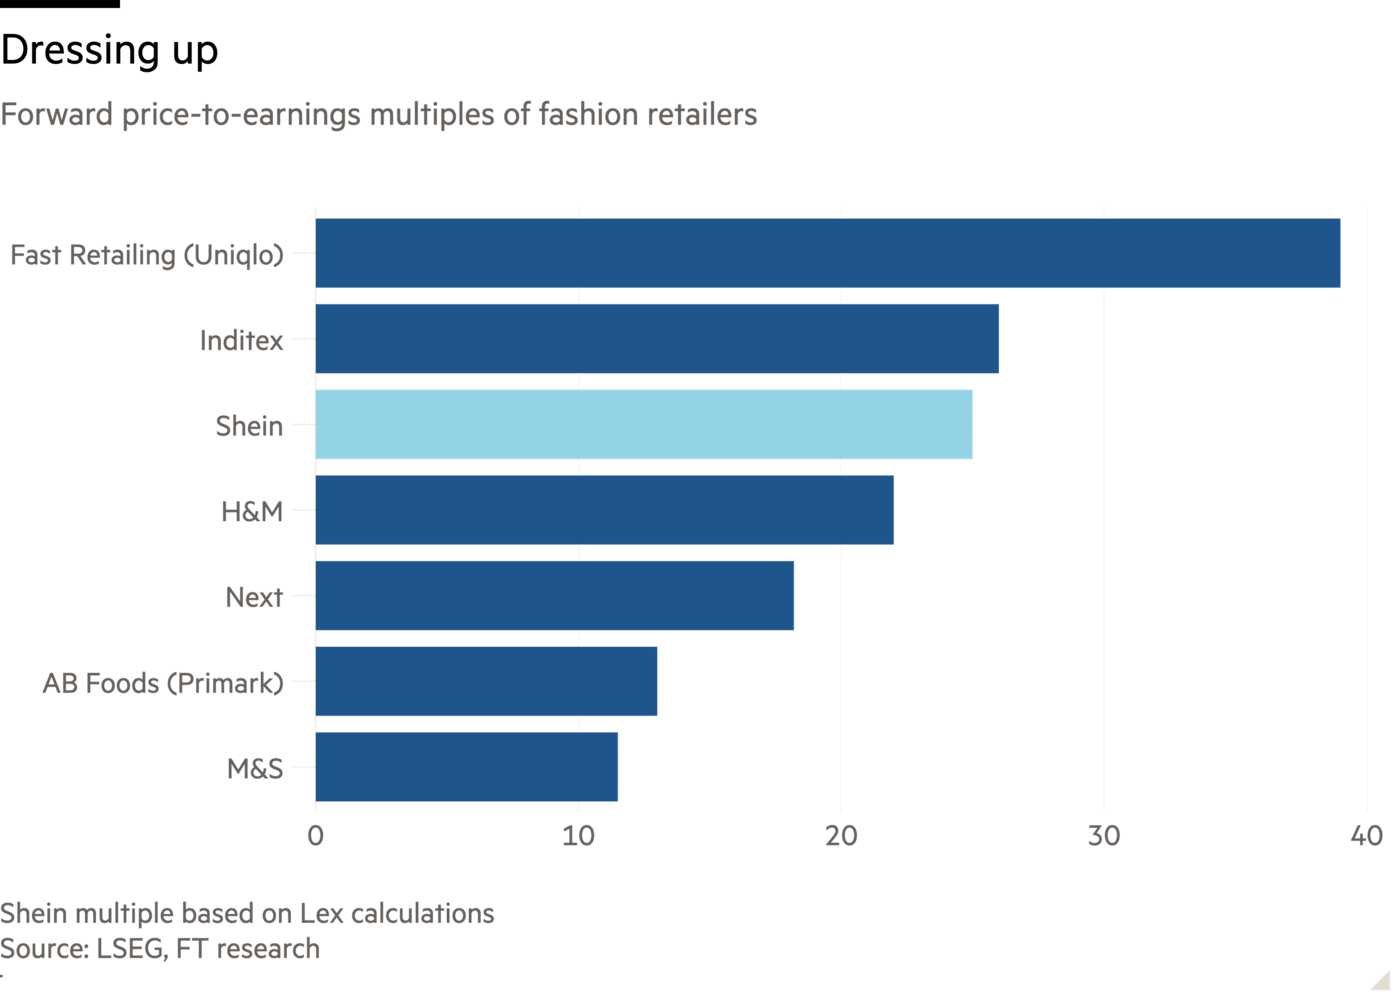
이렇게 보면 270억 달러의 기업가치는 선행 이익의 약 25배에 해당한다. 자라의 모기업인 인디텍스는 26배, H&M은 22배에 거래되고 있다. 두 회사 모두 싱가포르 소재 기업인 셰인보다 더 빠르게 이익을 늘리고 있다. 한때 온라인 업계의 신성이었던 셰인이 빛을 잃은 것도 놀랄 일은 아니다.
그 비교가 적절하지 않다면 어떨까? 결국 Shein은 몇 가지 중요한 측면에서 H&M과 Inditex와 다르다. Shein에는 이들 기업이 보유한 오프라인 매장 네트워크가 없으며, 수요를 가늠하기 위해 소량씩 제품을 생산하는 소규모 공급업체 커뮤니티 덕분에 재고 부담은 거의 없이 사실상 무한대에 가까운 상품군을 제공할 수 있다. 가격은 충분히 낮고 온라인 플랫폼은 충분히 정교해 고객들은 몇 시간이고 쉽게 상품을 넘겨보며 충동적으로 여러 제품을 구매할 수 있다.
Shein의 경쟁자는 단순히 의류 소매업체가 아니라, 화면에 매인 이용자에게 도파민을 선사하는 모든 사업이라고 볼 수도 있다. 게임을 예로 들어보자. 게임은 화면에 시선을 고정한 이용자에게서 인앱 결제를 최대한 끌어내는 사업 모델이다. Take-Two Interactive는 향후 5년간 이익이 연평균 50% 성장할 것으로 예상되는 가운데, 선행 주가수익비율 약 30배에 거래되고 있다.
도박 역시 비슷한 충동을 수익화하려 한다. 예측시장으로 사업을 확장하고 있는 미국 스포츠·게임 기업 DraftKings는 선행 주가수익비율 약 47배에 거래되고 있다. 소파에서 지출하는 경제의 대표적 수혜자인 DraftKings의 순이익은 향후 5년간 연평균 110% 넘게 성장할 것으로 애널리스트들은 전망한다고 Visible Alpha는 전했다.
궁극적인 ‘둠스크롤링’ 기계는 아마도 Instagram과 Facebook의 모회사인 Meta Platforms일 것이다. 광고 중심의 이 기업 매출은 연간 약 30%씩 성장하고 있다. 물론 양자 간 차이는 막대하며, Meta의 주가는 막대한 AI 투자로 억눌려 있다. 하지만 1조4000억 달러에 이르는 시가총액은 소비자에게 도파민을 제공하는 일이 상당한 가치를 지닌다는 점을 보여준다. Shein은 스스로를 단순한 패션 소매업체로 포지셔닝함으로써 기회를 놓치고 있는지도 모른다.
gaia.freydefont@ft.com
렉스는 매주 수요일 추가 분석, 이번 주 칼럼 추천작, 그리고 우리가 읽고 있는 자료로 연결되는 링크를 담은 뉴스레터를 발행합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다.
렉스 뉴스레터, 프리미엄, 매주 수요일
렉스는 투자 칼럼으로서 정보의 홍수 속에서 핵심을 가려냅니다. 뉴스레터에서는 수상 경력을 보유한 필진의 분석과 함께 이번 주의 주요 주제를 알기 쉽게 풀어드립니다.