차세대 펩타이드의 이점은 얇게 퍼질 것이다
시장 전리품 분할 경쟁의 커다란 격전지 중 하나는 브랜딩이 될 것이다
지난 펩타이드 시장의 막대한 부는 빅파마가 챙겼다. 노보 노디스크와 일라이 릴리는 GLP-1을 블록버스터급 체중 감량제로 만들어냈다. 근육 회복에서 노화 방지까지 두루 쓰이는 다음 세대 단쇄 아미노산이 안겨줄 과실은, 이번에는 소비재 기업들 사이에 얇게 나뉠 것이다.
매출 기준으로 보면 펩타이드는 큰 시장이 될 전망이다. 시티그룹 설문조사에서 응답자의 약 28%는 12가지 인기 펩타이드 중 하나를 사용해 본 적이 있으며, 월 평균 90달러를 지출할 의향이 있다고 답했다. 이를 미국 성인 인구 전체로 외삽하면 연간 800억 달러 규모의 판매 기회가 도출된다.
그리고 이는 현재의 회색시장에 한한 수치다. 펩타이드는 인체 섭취 허가를 받지 못했다. BioLongevity와 SwissChems 같은 웹사이트에서 '연구 목적 전용'이라는 문구를 붙여 판매되고 있다. 하지만 펩타이드는 점차 주류로 접어들고 있다. 지난 7월 미국 식품의약국(FDA) 자문위원회는 7가지 인기 펩타이드 가운데 6가지를 미국 내에서 생산하도록 허용할 것을 권고했다. 허용이 이뤄지면 시장은 한층 커질 수 있다. 사용 경험이 없는 응답자의 약 절반은 안전성 우려와 과학적 근거 부족 때문에 꺼리고 있다고 시티그룹에 답했기 때문이다.
그러나 펩타이드가 커다란 시장이 될 가능성이 높은 것은 사실이지만, 그 경제 구조는 블록버스터 신약보다는 브랜드 소비재에 가까울 것이다. 이번 세대 펩타이드와 이전 세대의 핵심 차이는 특허를 받을 수 없다는 점으로, 관련 조제법이 1990년대부터 과학 문헌에 기술돼 왔기 때문이다. 이는 진입장벽이 낮은 시장이 되기 딱 좋은 조건으로, Hims & Hers Health 같은 조제약 업체와 Ro, LifeMD 등 온라인 의료 기업들이 치열하게 판을 벌이게 될 것이다.
큰 격전지 중 하나는 브랜딩이 될 것이다. 소셜 미디어와 온라인 광고는 이미 소비자들이 그레이마켓 펩타이드를 접하는 가장 흔한 경로에 속한다. 화합물 간 차별화 요소가 거의 없는 만큼 마케팅 투자가 소비재 수준으로 급등할 수 있다. 참고로 애널리스트들은 올해 로레알(L'Oréal) 매출의 약 3분의 1이 마케팅비로 소요될 것으로 전망한다.
펩타이드 판매업자들이 활용할 또 하나의 경쟁 무기는 비용이다. 소비자들은 가격에 매우 민감한 것으로 보인다. 설문조사에 따르면 비용이 복용 중단의 가장 큰 이유였으며, 월 50달러에서 150달러로 가격을 인상하면 잠재 사용자층이 거의 70%나 줄어든다. 이 역시 두터운 마진을 기대하기 어렵다는 방증이다.
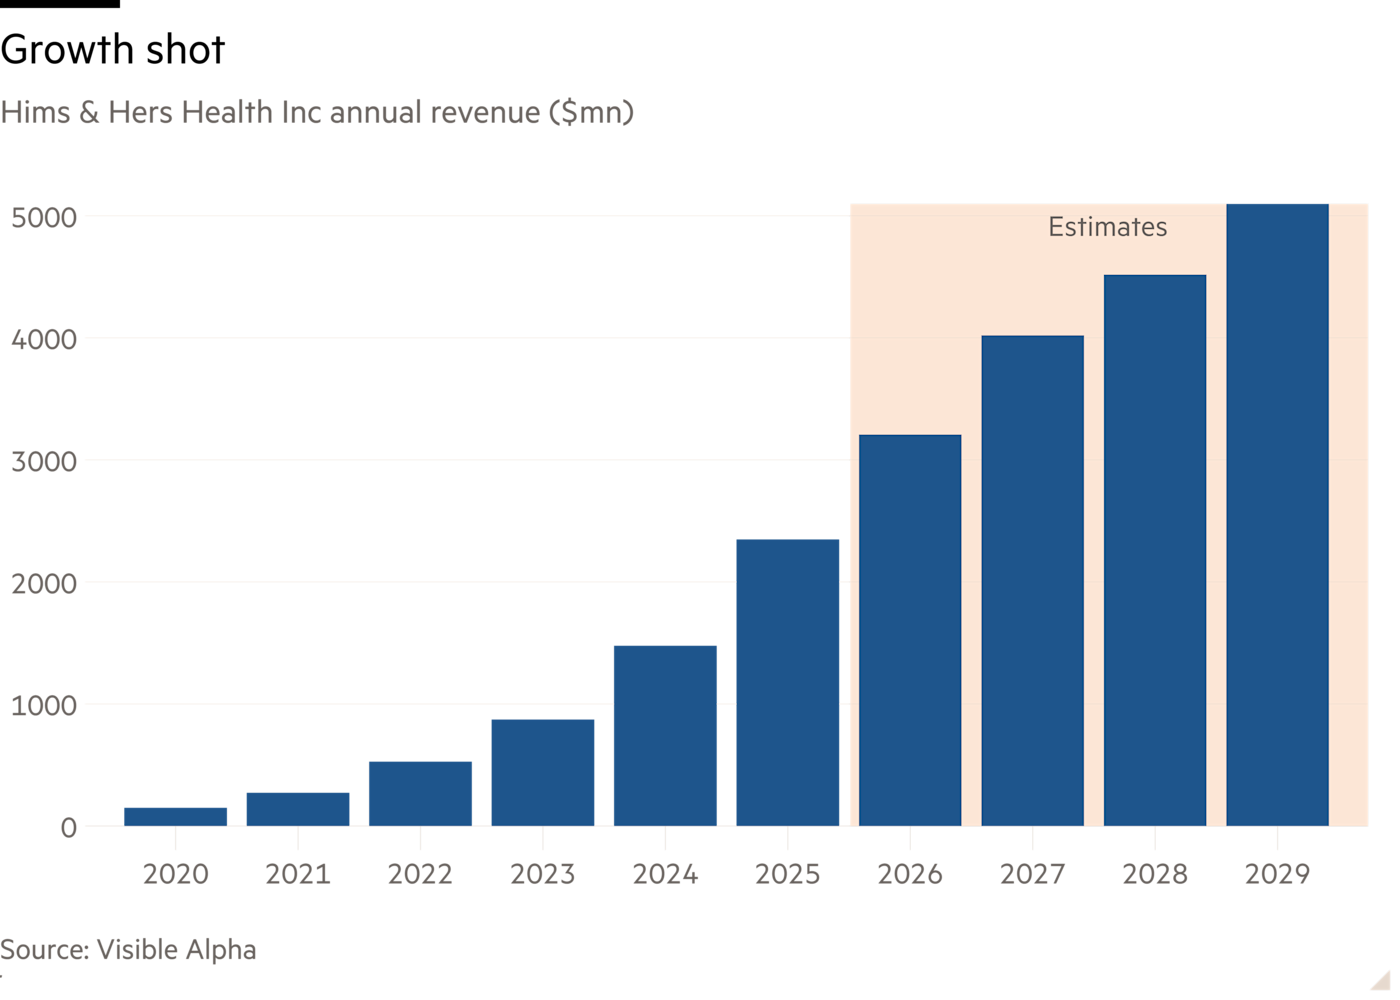
그럼에도 잠재적 펩타이드 수혜 기업 가운데서는 힘즈(Hims)가 몇 가지 우위를 갖춘 것으로 보인다. 2022년 말 체중 감량약 부족 사태를 기회 삼아 조제 제품을 생산하며 이미 시장에 자리를 잡았고, 올해 총매출의 3분의 1을 마케팅과 고객 확보에 지출할 것으로 전망되는 점도 도움이 된다. 게다가 최근 자체 펩타이드 제조 시설을 인수하면서 공급망도 직접 소유하고 있다. 규제 장벽이 해소되면 이것이 선두권 출발의 발판이 될 수 있을 것이다.
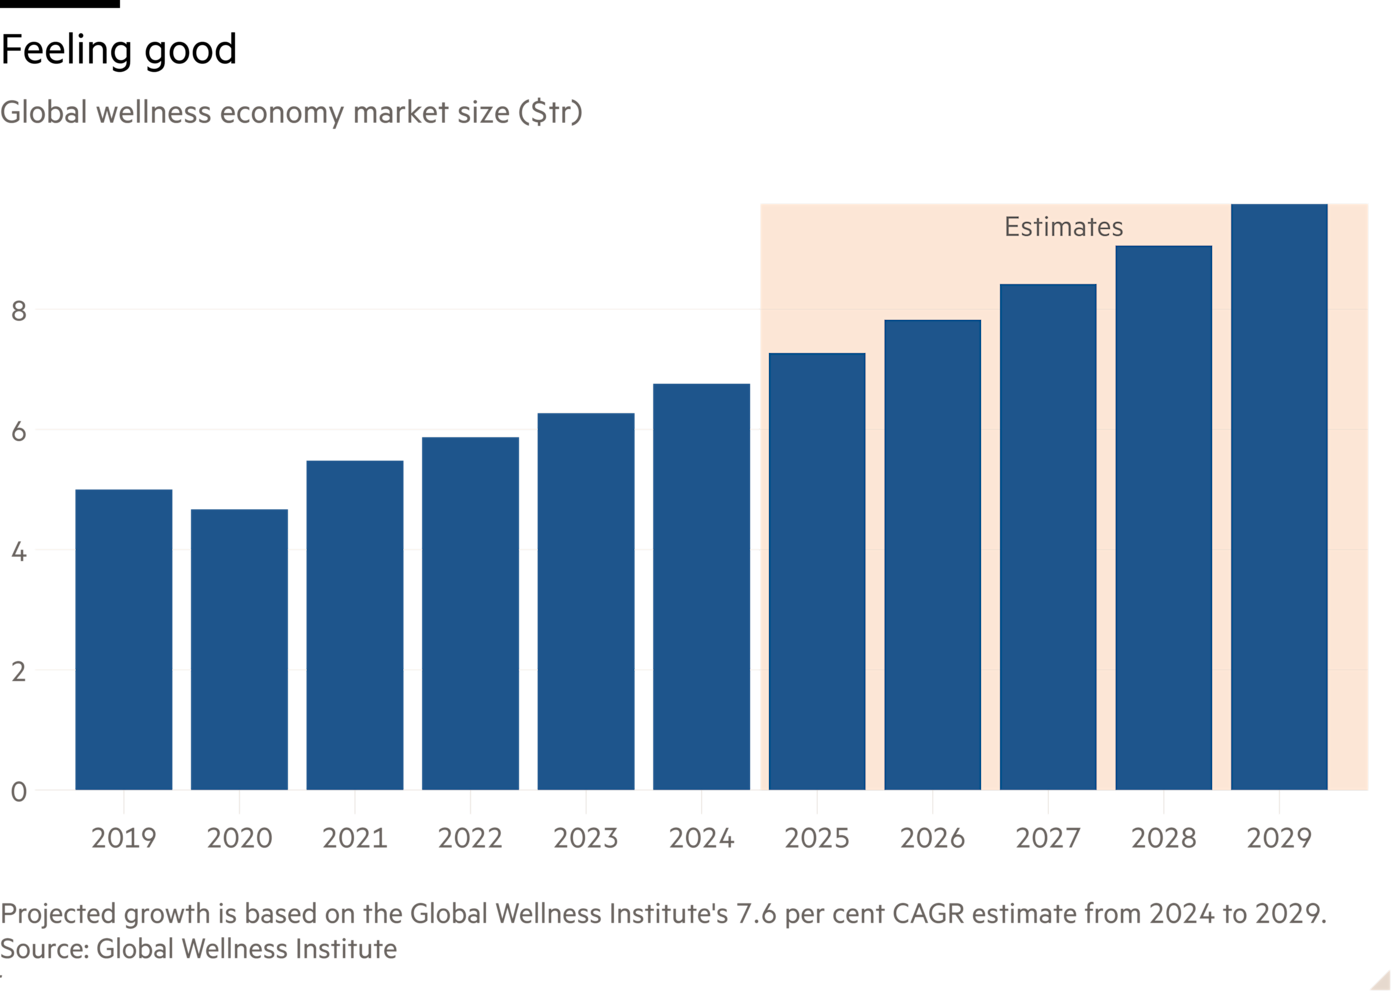
그러나 소비재 대기업들이 시장에 뛰어들기로 결정하면 이러한 강점은 잠식될 수 있다. 이들은 이미 급성장하는 웰니스 시장을 주시하고 있다. 지난달 P&G는 영양제 제조업체 Thorne을 인수했고, 유니레버는 비타민 브랜드 Gruns를 인수했다. 펩타이드가 승인되고 규제 대상이 되면 이들이 시장에 날아드는 데 그리 오랜 시간이 걸리지 않을 것이다.
gaia.freydefont@ft.com
트레저리(재무), 무역, 공급망 전반에 걸친 기업 도입 동향 조사