영국 투자신탁, 유동성 착시 유지에 안간힘
보아즈 와인스타인의 행동주의 캠페인이 수백 년 된 모델의 균열을 드러내고 있다
매일 시장 업데이트로 한발 앞서가세요.
현대 금융에서 가장 기막힌 눈속임 중 하나는 유동성이 낮은 자산, 즉 큰 폭의 가격 인하 없이는 서둘러 매각할 수 없는 자산을 유동성 있는 것처럼 보이게 만드는 것이다. 지금은 이런 방식이 대유행이지만, 영국 투자신탁은 19세기부터 이를 해왔다. 헤지펀드 매니저 보아즈 와인스타인의 캠페인은 일부 투자신탁의 속임수가 더는 통하지 않게 됐음을 시사한다.
와인스타인이 운용하는 펀드 사바 캐피털은 지난주 전력망용 배터리를 전문으로 하는 투자신탁 고어 스트리트 에너지 스토리지 펀드를 다시 강하게 공격했다. 순자산가치 대비 약 35% 할인된 상태를 해소하려면 펀드를 청산해야 한다는 주장이다. 고어 스트리트는 지금 자산을 매각하면 자산의 가치를 온전히 실현할 수 없다고 말한다. 이는 사바가 공략했지만 성공하지 못했던 전 런던 부동산 펀드 워크스페이스의 주장과도 맥을 같이한다.
와인스타인은 이제 영국 투자신탁 십여 곳 이상의 경각심을 일깨웠다. 그리고 그의 캠페인이 진화하면서 청산 요구는 전략의 일부가 됐다.
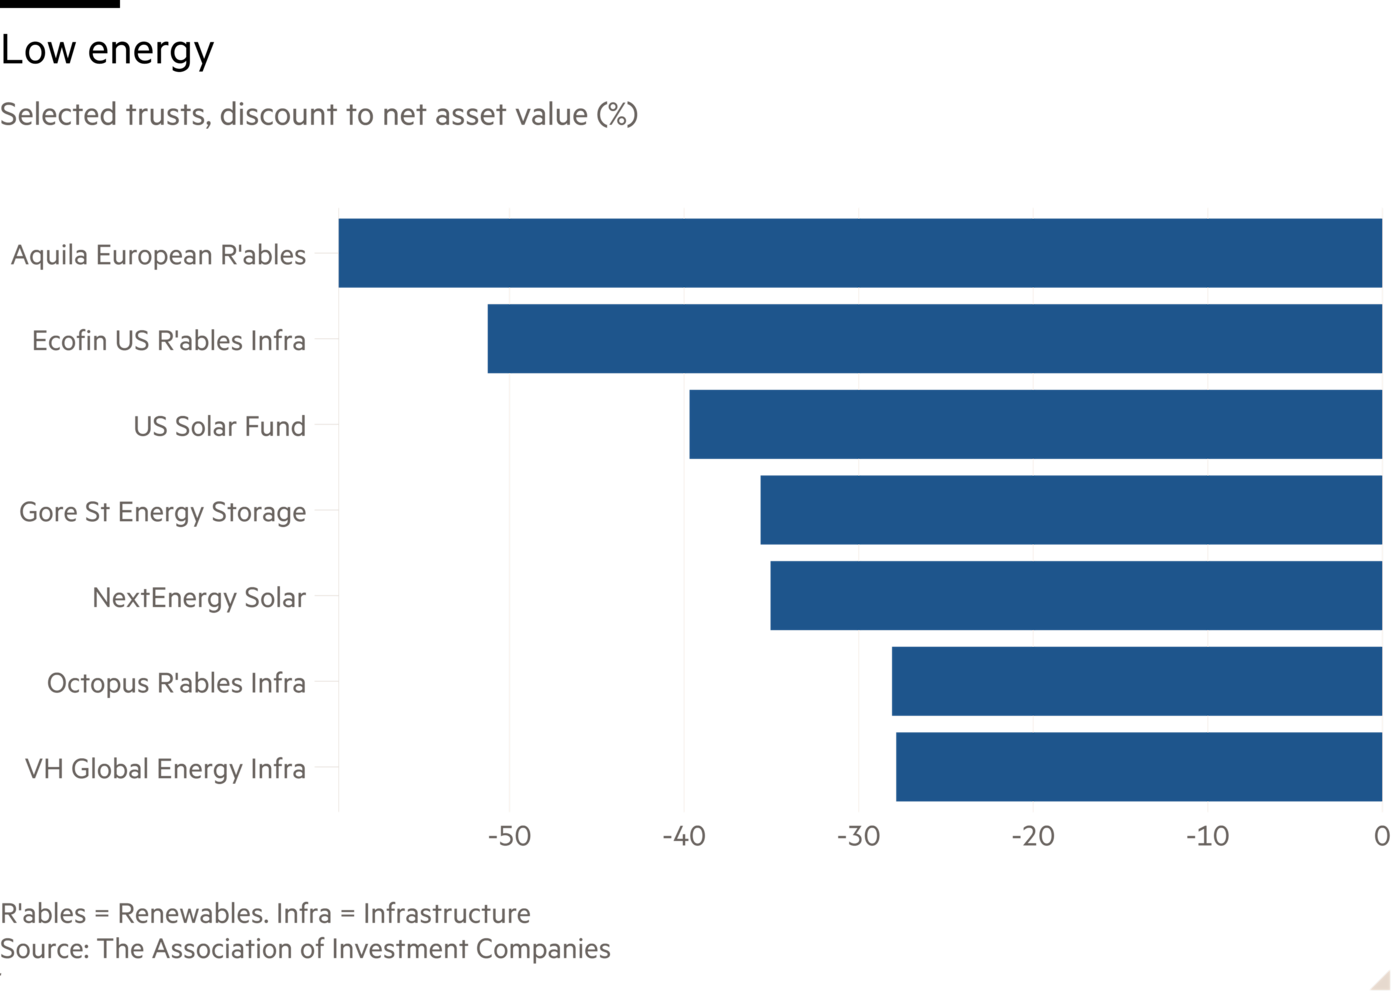
상장 신탁의 할인 거래는 흔하다. 예를 들어 영국에 상장된 재생에너지 인프라 신탁 15곳 모두 장부상 순자산가치보다 평균 23% 할인된 가격에 거래되고 있다. 그런데 이유는 무엇일까? 간단히 말해 공시 보고서에 제시된 가치평가가 지나치게 높다는 설명만으로는 청산 요구를 제대로 정당화하기 어렵다. 결국 주가가 자산의 실제 가치를 단순히 반영하는 것이라면, 자산을 매각해 투자자들에게 현금을 돌려준다고 해도 얻을 수 있는 가치는 거의 없거나 전혀 없을 것이기 때문이다.
또는 투자자들은 신탁 장부상 자산이 이론적으로는 적정하게 평가돼 있더라도, 운용사들이 어떤 이유로든 그보다 낮은 가격에 매각하도록 강요받거나 보유 자산을 잘못 관리할 수 있다고 우려할 수 있다. 그렇다면 경영진을 교체하는 것만으로도 신탁을 청산하지 않고 할인 폭을 없앨 수 있을 것이다.
하지만 어쩌면 할인은 이 유형의 상품에 내재된 특성일 뿐일지도 모른다. 실제 논리보다는 관행에서 비롯된 결과라는 뜻이다. 배당수익률을 보고 신탁을 매수하는 장기 투자자들에게 할인은 그다지 큰 걱정거리가 아닐 수 있다. 시장이 그 가치를 이해하지 못하고 있을 뿐이며, 투자자들은 시장이 이해할 때까지 그저 기다려야 할지도 모른다. 고어 스트리트의 경영진이라면 이 주장에 공감할 수도 있다. 에너지 저장 시장에 더 나은 날들이 올 것이라고 말하기 때문이다.
하지만 문제는 이것이 이 같은 투자 수단의 주된 목적이 실패했다는 점을 시사한다는 데 있다. 물론 투자자들은 언제든 매도할 수 있으며, 이는 유동성의 핵심 요소 중 하나다. 그러나 그렇게 하려면 사실상 큰 페널티를 감수해야 하는데, 이는 비유동성 자산에 따라오는 전형적인 문제다. 다시 말해 완전한 가치를 실현할 수 있는 유일한 방법은 인내심을 갖는 것이다. 영국이 한 가지 사례가 될 수 있다면, 유동성과 비유동성 사이의 난제를 해결하려는 금융업계의 여정은 아직 갈 길이 멀다.
jennifer.hughes@ft.com
AI로의 전환, 프리미엄, 목요일마다
존 번머독과 세라 오코너가 AI가 일의 세계를 어떻게 재편하고 있는지 엄밀하게 분석하는 주간 심층 리포트