베네수엘라의 초대형 석유 딜, 채권자 달래기에 역부족
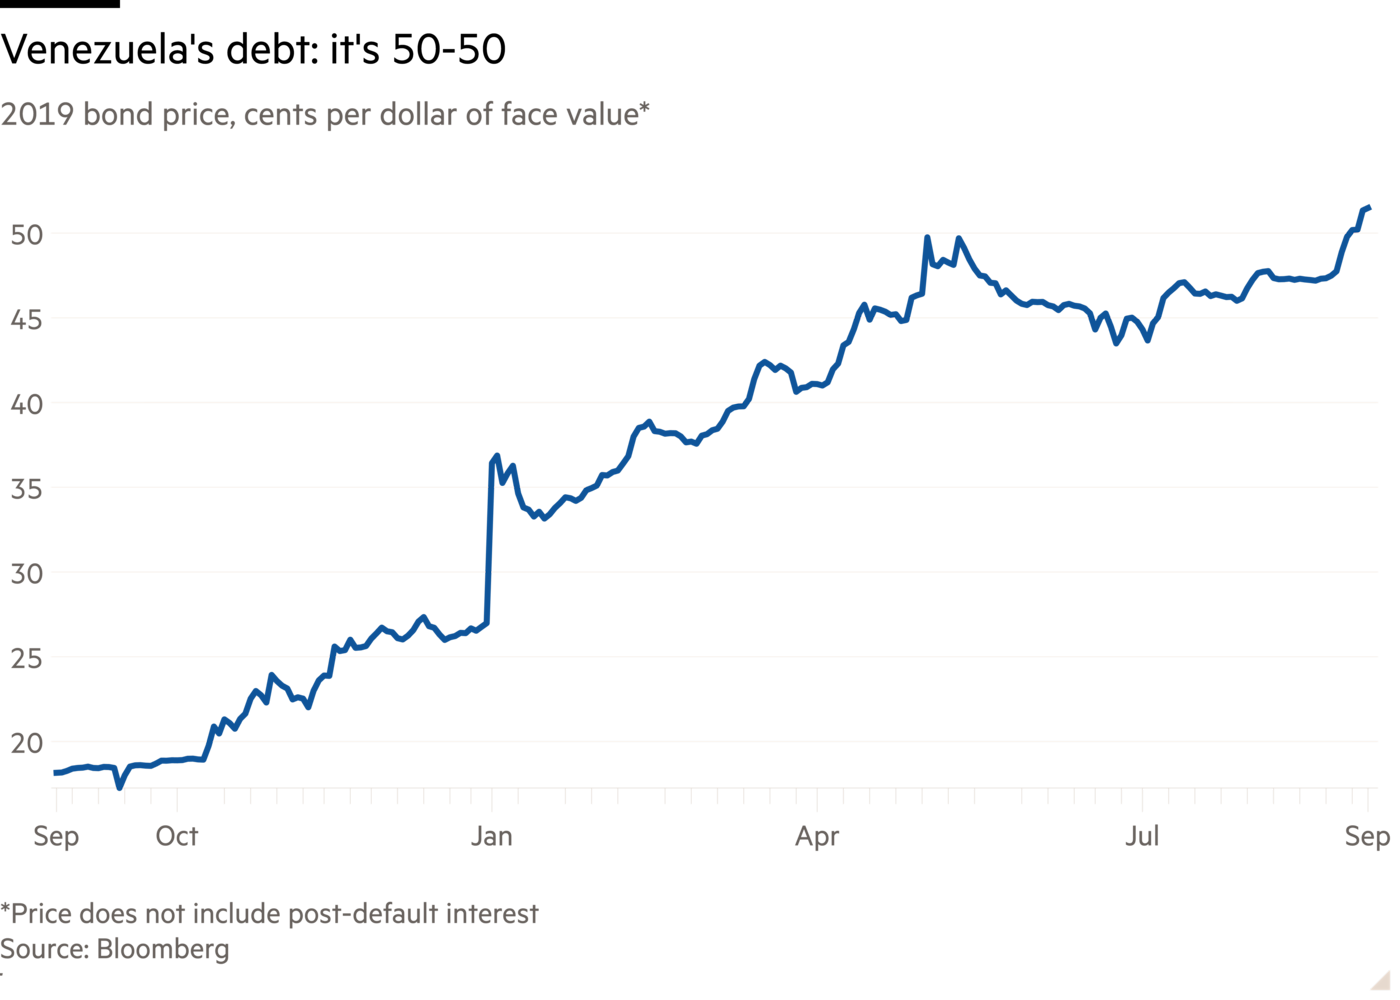
일반 채권 보유자들은 카라카스가 남은 채무를 상환할 만큼 충분한 석유를 생산해 달러로 판매할 수 있다는 증거를 원할 것이다.
매일의 시장 업데이트로 한발 앞서 나가세요.
워싱턴이 베네수엘라의 악명 높은 중질·고점도 원유 650억 배럴을 ‘통제’한다는 거래에는 분명 특선급 독성 슬러지도 한몫하고 있다. 게다가 이는 베네수엘라를 재정적 늪에서 끌어올리는 데도 별로 도움이 되지 않을 것이다.
베네수엘라는 일종의 캐치-22(Catch-22)에 갇혀 있다. 이 나라의 미래는 현재 하루 100만 배럴에 불과한 석유 생산을 끌어올리는 데 달려 있다. 하지만 쉐브론(Chevron) 같은 기업들이 투자 확대를 위한 조심스러운 걸음마를 내디디고는 있어도, 대부분의 메이저 석유기업들은 여전히 거리를 두고 있다.
이는 부분적으로 이들이 이미 베네수엘라에 대한 노출을 안고 있어 막대한 미지급 대금과 징발 배상 청구를 쥐고 있기 때문이다. 따라서 이들을 다시 끌어들이려면 베네수엘라의 2,000억 달러가 넘는 부채의 신속한 구조조정이 필요하다. 하지만 일반 채권자들은 대규모 감면(haircut)에 동의하기 전에, 베네수엘라가 실제로 남은 부채를 갚을 만큼 충분한 석유를 달러화로 생산·판매할 수 있다는 증거를 확인하고 싶어 할 것이다.
이론상으로는 미국이 관여하는 거래가 교착 상태를 타개하는 데 도움이 될 수 있다. 여기서 민간 생산업체를 운영하는 올리가르흐 알레한드로 베탄쿠르가 등장한다. 그는 매장량 650억 배럴을 내세우는 유전에서 생산되는 자사 생산량의 5분의 1을 원가에 미국에 판매하기로 합의했다. 채권 보유자들은 이번 거래를 적어도 소폭이나마 고무된 모습인데, 미국이 베네수엘라 원유를 즉시 매입해 줄 구매자 역할을 하기 때문이다. 물론 그 가격이 판매자에게 이익을 남기지 못하는 수준이기는 하다. 게다가 미국의 개입은 베네수엘라에서 상황이 올바른 방향으로 움직이기를 원한다는 신호이기도 하다.
하지만 미국과의 이 협정은 겉보기에 비해 실속이 훨씬 적다. 우선 이 협정이 생산량이 크게 늘어날 것을 시사하는 것 같지는 않다. 베네수엘라의 임시 지도자 델시 로드리게스(Delcy Rodríguez)는 이 협정으로 25년간 2,090억 달러의 재정 수입, 그리고 배럴당 19달러의 공식 ‘몫’을 내다보겠다며 내세웠다. 두 수치를 종합하면 하루 평균 120만 배럴의 생산량을 의미한다. 이는 이들 유전이 최종적으로 하루 150만 배럴을 넘어야 한다는 공식 목표와는 대조적이다. 그리고 120만 배럴이라는 수치조차, 현재 자기 회사가 겨우 20만 배럴 남짓만 생산하고 있는 베탕쿠르(Betancourt)에 대한 상당한 신뢰를 전제로 한다. 참고로 석유회사 셰브론(Chevron)은 5년간 30만 배럴 증산을 목표로 하고 있다.
앞으로 이런 험난한 여정 — 아니면 그저 단순한 혼란 — 이 기다리고 있다면, 채권자들은 적어도 그에 대비할 수는 있다. 예컨대 채무 재조정 협상에서 채권자들은 석유 생산량이 목표를 초과할 경우 수익이 지급되는 워런트를 요구할 수 있다. 석유회사들 역시 자신들의 채권을 유전 지분으로 교환할 수 있다.
그럼에도 이런 창의적인 해법들은 한계적으로만 도움이 될 것이다. 게다가 베네수엘라의 자본 수요는 결코 미미하지 않다. 자산운용사 밴에크(VanEck)는 베네수엘라의 생산량을 두 배인 하루 200만 배럴로 늘리는 데 1,400억 달러, 300만 배럴로 끌어올리는 데 2,100억 달러의 투자가 필요할 것으로 추산한다. 아직도 수탈의 과거를 완전히 떨쳐내지 못한 나라에 이런 투자 물결이 몰려들 것이라고 상상하기는 어렵다. 그러려면 몇 줄의 탁한 약속 이상의 것이 필요할 것이다.
joseph.cotterill@ft.com
Lex는 매주 수요일 추가 인사이트, 이번 주 칼럼 중 엄선된 작품, 그리고 우리가 읽고 있는 자료에 대한 링크를 담은 뉴스레터를 보낸다. FT 프리미엄 구독자는 여기에서 신청할 수 있다
선임 상품 임원, 트레이더 및 금융 전문가들이 모이는 가장 권위 있는 행사