미국 국채 금리가 5%인데도 신흥시장이 무너지지 않는 이유
지난 1년간 신흥국 채권을 보유하는 것이 그리 나쁘지는 않았다
게시됨 9시간 전
매일 제공되는 시장 업데이트로 한발 앞서가세요.
미국이 30년물 국채를 발행하면서 5%가 넘는 금리를 지급하는 것은 수십 년 만에 처음이다. 스콧 베선트 재무장관에게는 결코 달갑지 않은 일이다. 신흥시장 국가의 재무장관들도 이보다 더 불편할 것이라고 생각할 수 있다.
전통적으로라면 이는 사실일 것이다. 실질, 즉 인플레이션을 조정한 기준으로도 30년물 미 국채 수익률은 약 3%로, 오랜 기간 만에 가장 높은 수준이다. 10년물 실질 수익률 역시 2.5%에 가까운 수준이다. 미 국채처럼 전통적으로 안전한 자산의 수익률이 상승하면, 대개 신흥시장 채권과 같은 위험자산에서 일부 자본을 빨아들인다.
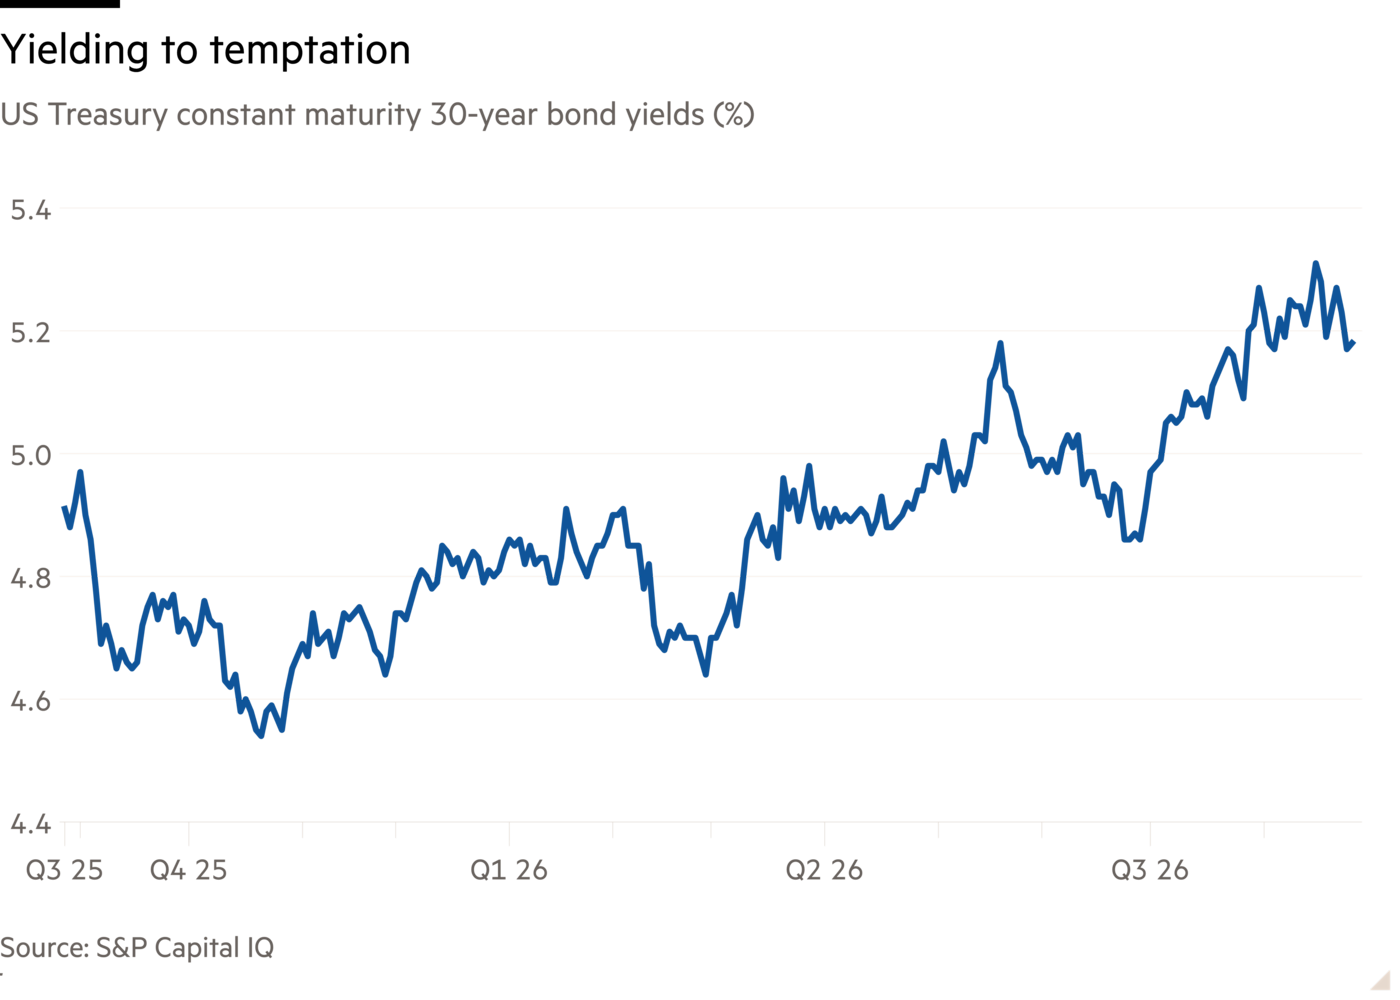
하지만 이번에는 그렇지 않다. 신흥국 채권을 보유하는 일이 지난 1년간 그다지 나쁘지 않았다. 현지 통화 표시 채권과 달러 표시 채권을 각각 추종하는 JP모건 지수는 이란 전쟁 충격에도 불구하고 지난 12개월 동안 달러 기준으로 약 8~9% 상승했다. 미국 채권에서 더 높은 수익률을 얻을 수 있게 됐음에도 달러가 강세를 보이지 않은 점도 도움이 됐다.
신흥국은 여전히 상대적으로 매력적인 투자처다. 2023년 이후 미국 국채 수익률도 실질 기준으로 크게 상승하자, 많은 신흥국 시장은 인플레이션을 크게 웃도는 수준으로 정책금리를 설정해 더 높은 실질 수익률로 투자자들을 끌어들이기 위해 노력했다. 브라질 10년물 국채의 현지 인플레이션 반영 후 수익률은 약 10%이며, 남아프리카공화국은 약 4%다.
더욱이 신흥국은 적어도 전체적으로 보면 재정적자를 개선하면서 상대적으로 위험이 낮아졌다. 신흥시장 운용사 나인티원은 중국을 제외한 JP모건 현지통화 지수 편입국들을 한데 묶어 ‘신흥국 공화국’으로 놓고 분석했다. 그 결과 재정 건전성을 보여주는 이 복합 국가의 세수 대비 초과 지출은 이자 비용을 제외하면 국내총생산(GDP)의 1%에 불과한 것으로 나타났다.
그리고 미국의 높은 금리가 아직 성장을 짓누르지 않고 있는 만큼, 미국의 신흥국산 상품 수입이 감소할 것이라고 생각할 이유도 없다. 한편 미 의회예산국(CBO)에 따르면 미국은 올해 GDP의 2.6%에 달하는 초과 지출을 향해 가고 있다.
물론 총계 수치는 국가별 차이를 가린다. 태국, 한국, 말레이시아의 현지통화 채권 수익률은 명목 기준과 실질 기준 모두 미국보다 낮다. 하지만 이들 국가는 해외에서 그만큼 많은 자본을 유치할 필요가 없다. 또한 분산 투자 자산군으로서 신흥국 채권은 미국 채권과 비교해도 크게 뒤처지지 않는다.
높은 실질금리는 국내 차입자들에게 가혹하다. 브라질에서 잇따른 기업 파산이 이를 보여준다. 하지만 적어도 신흥국들은 이에 적응할 시간을 어느 정도 가졌고, 채권자들에게 상환할 여지를 남겨두기 위해 대체로 재정 균형을 유지해왔다. 이는 벳센트가 자본을 갈망하는 신흥국들로부터 배워야 할 교훈 중 하나다.
joseph.cotterill@ft.com
AI로의 전환, 프리미엄, 매주 목요일
John Burn-Murdoch와 Sarah O'Connor가 전하는 AI가 일의 세계를 어떻게 재편하고 있는지에 대한 엄밀한 주간 심층 분석