일본 기업들은 금리 인상을 훌훌 털어낼 수 있지만 미국은 그럴 수 없는 이유
엇갈린 반응은 금리 인상 이면의 내러티브가 지니는 중요성을 부각시킨다
게시일 2026년 9월 8일
매일의 시장 업데이트로 한 발 앞서 나가세요.
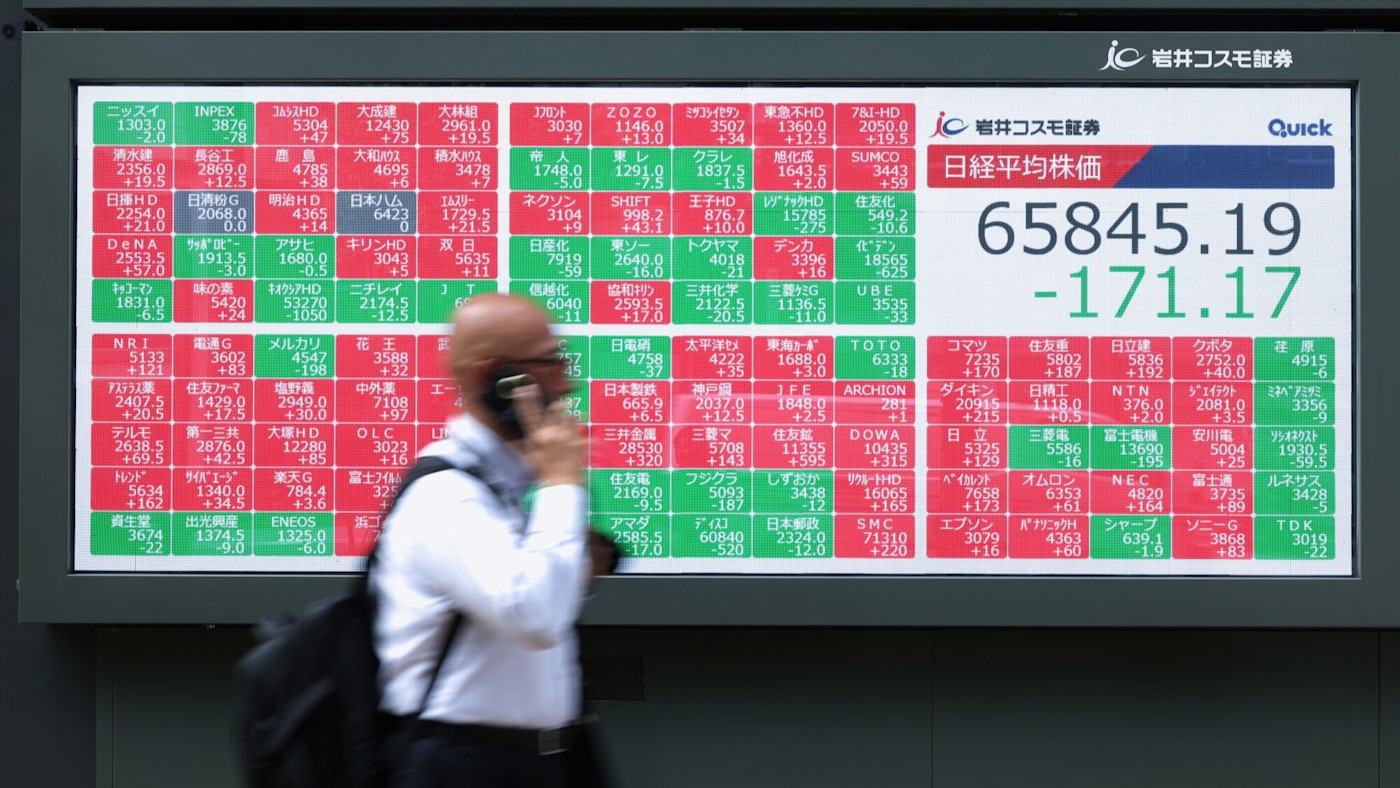
모든 금리 인상이 똑같은 것은 아니다. 일본은행과 미국 연방준비제도(연준)는 다음 주 각각 정책 결정 회의를 열며 차입 비용을 인상할 수 있다. 양쪽 모두 인상에 나설 경우 — 시장은 양쪽 모두에 대해 절반을 넘는 확률을 가격에 반영하고 있다 — 일본 기업이 미국 기업보다 더 나은 성과를 낼 가능성이 크다.
미국 시장은 이미 긴축적 통화정책을 우려하고 있다. 지난주 강한 고용 데이터가 예상보다 건전한 경제를 시사하면서 연준이 금리를 인상하기가 더 수월해졌고, 이에 따라 주가가 하락했다. 한편 지난 한 달간 일본 주식은 현지 통화 기준은 물론 달러 기준으로도 미국 주식을 앞섰으며, 달러 기준으로는 약한 엔화가 외국인 투자자의 수익률을 한층 더 끌어올렸다.
이러한 상반된 반응은 금리 인상의 배후에 있는 서사(narrative)가 얼마나 중요한지를 보여준다. 일본은 추가 인상을 수십 년간의 디플레이션 이후 경제가 정상화되고 있다는 증거로 간주하는 반면, 미국에서는 이미 높은 부채 수준에 미칠 영향에 대한 우려 때문에 3년 넘게 만에 오는 첫 금리 인상 전망이 더욱 긴축적으로 느껴진다.
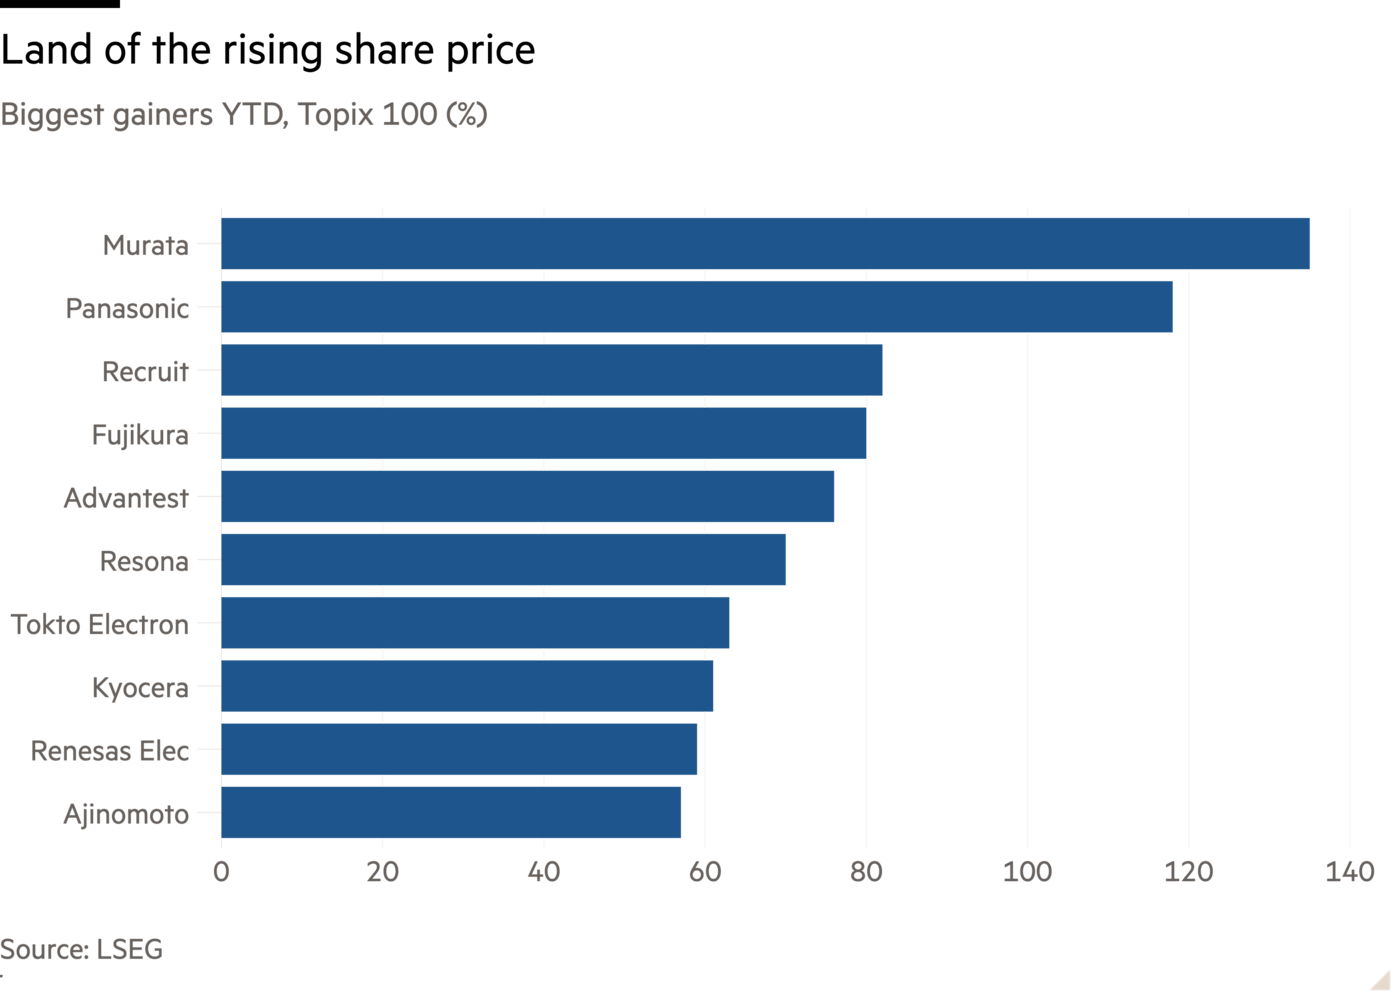
일본의 정상화 노력이 소비자 수요를 위축시키지 않는 한, 금리 인상이 현지 기업 실적에 큰 타격을 주지는 않을 것이다. JPMorgan 애널리스트들은 금리가 0.25%포인트 인상될 경우 영업이익이 겨우 0.2%포인트 낮아질 것으로 추정한다. 자동차 업체와 전력회사는 최대 1.5%포인트에 이르는 더 큰 타격을 입겠지만, 교세라, 어드밴테스트, 무라타 같은 정밀부품 업체들 — 이미 올해 도쿄 증시 최대 상승주에 속하는 기업들 — 은 보유 현금의 이자 덕분에 작은 순혜택을 누리게 될 것이다.
성장주 중심의 투자자들은 팀 아메리카의 더 나은 전망에 주목할 수도 있다. FactSet에 따르면 미국 기업들의 실적은 올해 거의 30% 증가할 것으로 전망되는 반면, 노무라 집계 기준 일본 기업 전체는 20%에 약간 못 미친다. 하지만 일본 기업들의 여전히 낮은 밸류에이션은 일본 국채보다 나은 수익을 약속한다. 블룸버그에 따르면 일본 주주들은 내년 이익이 현재 주가의 약 6%에 달할 것으로 기대하고 있는데, 이는 10년물 일본국채(JGB)에서 얻을 수 있는 수익률의 두 배다. 한편 벤치마크 미국 국채는 1년 넘게 S&P 500 종목의 어닝수익률보다 높은 수익률을 제공해왔으며, 현재 4.78% 수준이다.
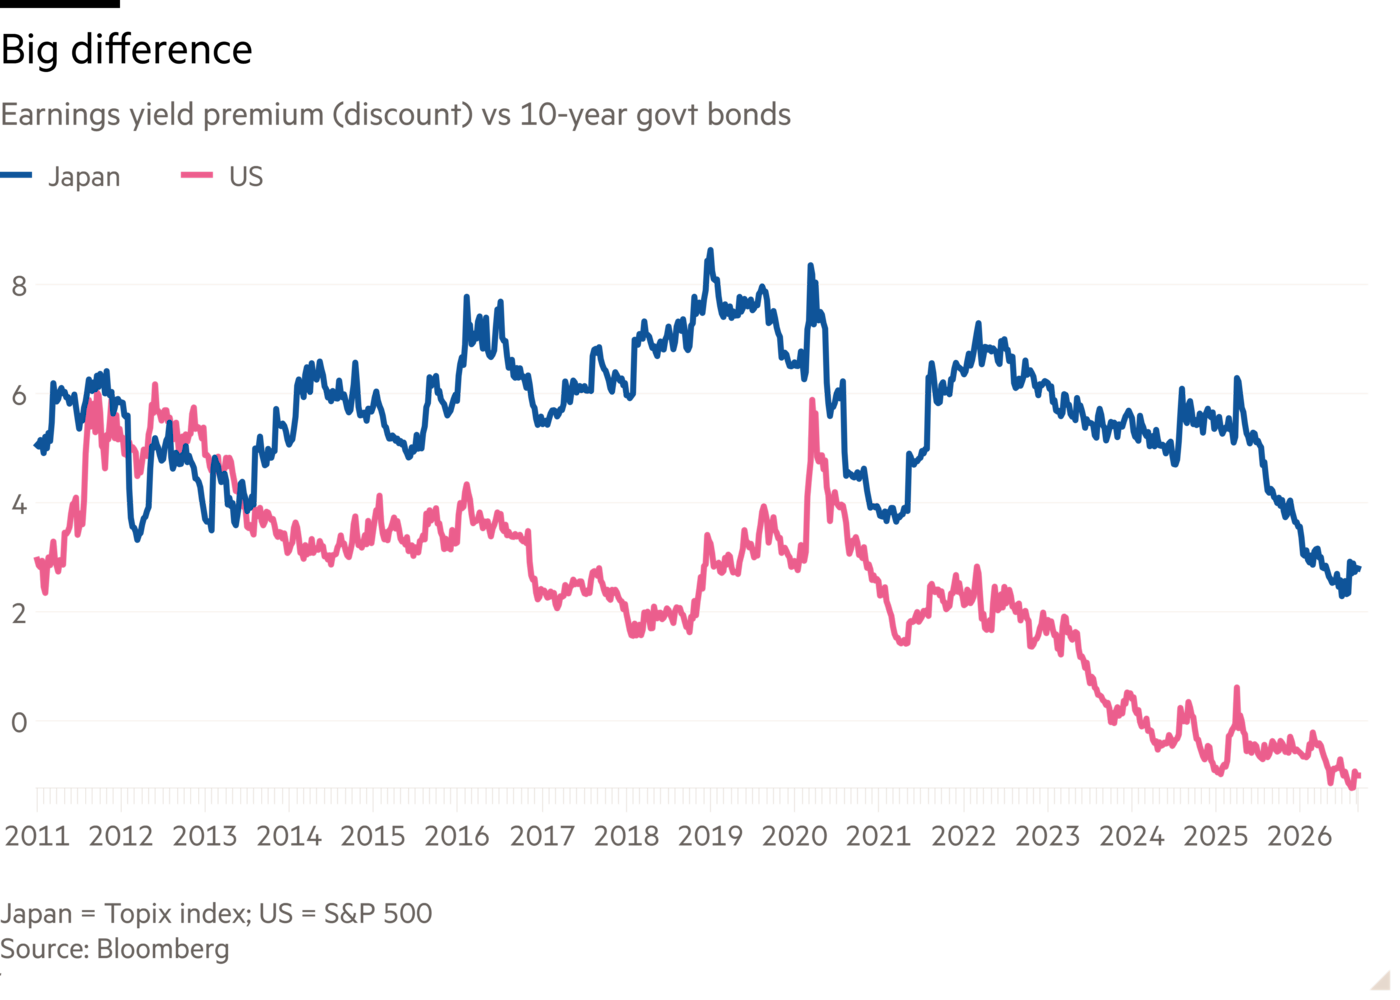
그 기준으로 보면, 미국 주식은 예상되는 실적 성장까지 감안하더라도 미국 채권 시장과 경쟁하기 어려울 수 있다. 일본의 전망은 물론 단순하지 않다. 일본 중앙은행 역시 약세 통화와 비싼 에너지 수입에서 비롯된 인플레이션과 싸우고 있다. 하지만 일본 기업들은 상대적으로 유리한 위치에서 추가 금리 인상에 직면해 있다.
jennifer.hughes@ft.com
글로벌 커버드본드 업계가 만나는 곳