은행 실적 성장은 과거의 일이 될 것인가?
월가의 대형 은행들이 AI 위협을 앞지를 수 없다고 생각하는 것은 어리석은 일이다
게시일 2026년 10월 14일
당신이 FT 최고의 트레이더가 될 수 있을까요?
올해 초 투자자들은 겉보기에는 탄탄한 실적에도 불구하고 소프트웨어 기업들의 미래 사업 가치가 심각한 위기에 처할 수 있다는 우려로 이들 기업의 주식을 격렬하게 매도했다. 이보다 미묘한 형태의 현상이 미국 최대 은행들에도 나타나고 있다. 최근 이들의 주가가 하락했을 뿐 아니라, 투자자들은 이들의 수익이 다시는 성장하지 않을 것처럼 행동하고 있다.
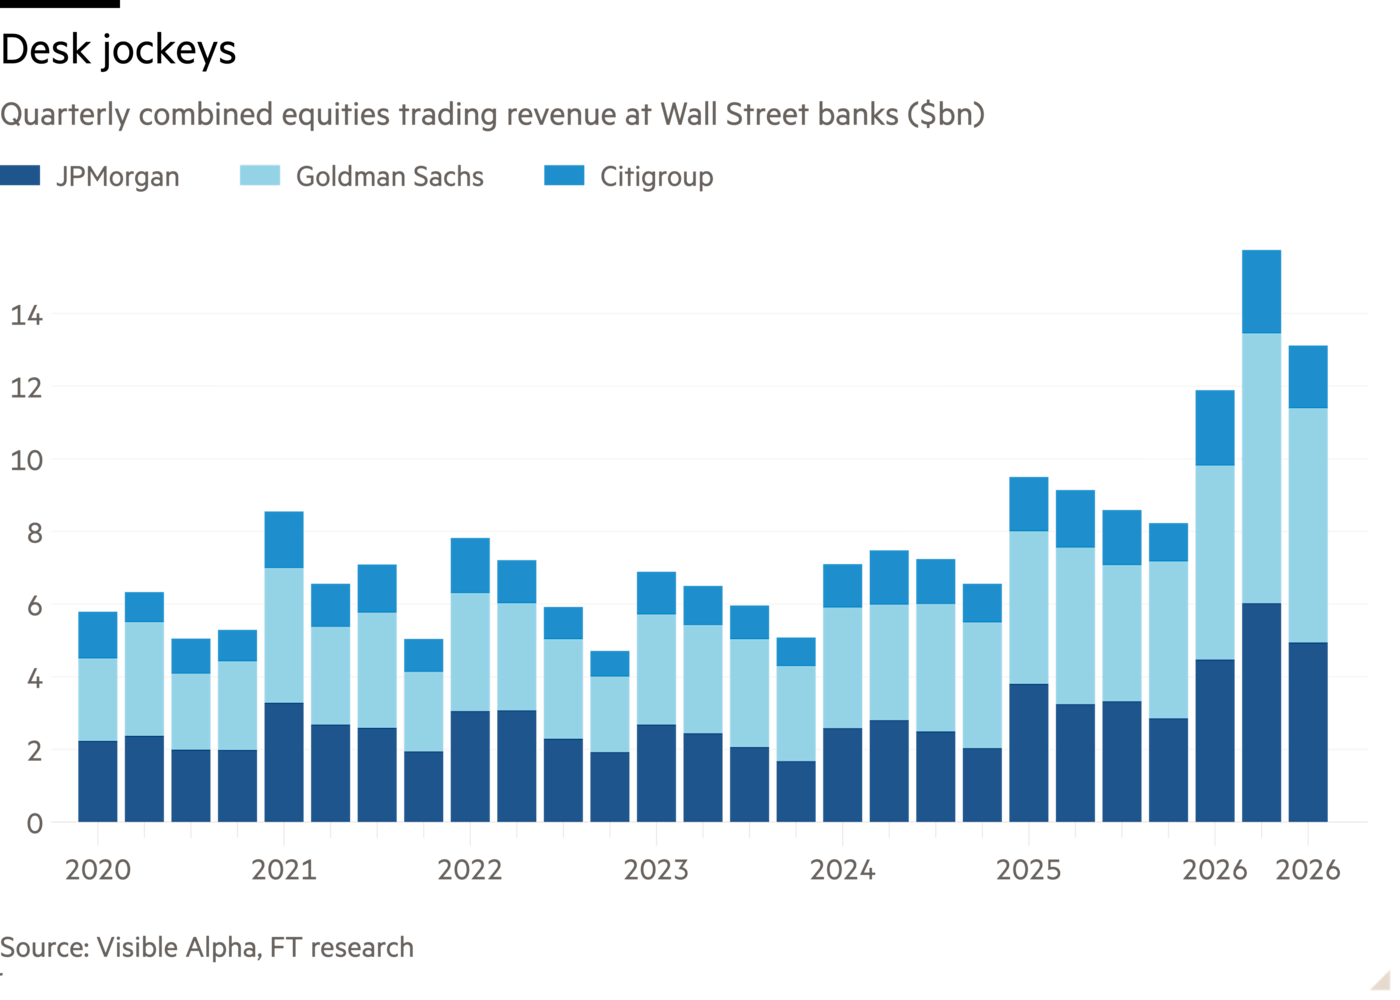
현재까지 발표된 3분기 실적은 월스트리트가 순조롭게 돌아가고 있음을 시사한다. JPMorgan은 화요일 3분기 수익이 6% 증가했다고 발표했다. Goldman Sachs와 Citigroup은 각각 29%와 17%의 이익 증가를 기록했다. 활발한 주식 거래가 세 은행 모두에 힘을 보탰으며, 채권 부문에서 거둔 상대적으로 평범한 — Goldman과 JPMorgan에서는 감소한 — 수익을 만회했다.
대형 은행들은 앞으로의 상황에 대해서도 상당히 낙관적이다. 올해 초처럼 상황이 떠들썩하지는 않을 수 있지만 말이다. Goldman의 최고경영자 David Solomon은 애널리스트들과의 통화에서 6월의 거래 및 딜메이킹 실적이 “상위 10%” 수준이었지만, 자사 은행가들은 여전히 “상위 25%” 수준의 순간을 보내고 있다고 인정했다.
주가를 보면 투자자들은 현재가 최상의 상태라고 보고 있는 듯하다. 단순한 봉투 뒷면식 계산을 해보자. LSEG에 따르면 올해 JPMorgan의 예상 순이익 680억 달러를 은행의 자기자본비용으로 나누는 것이다. RBC는 업계 평균 자기자본비용을 8%로 추산한다. 이 공식은 은행의 수익이 다시는 늘지 않는다고 가정할 때 주식 가치를 제시한다.
그 결과는 8,500억 달러로, 현재 JPMorgan의 시가총액보다 그리 낮지 않다. Goldman과 Citi도 사정은 비슷하다. 이들의 시가총액은 각각 2,600억 달러와 2,200억 달러로, 앞으로 수익이 전혀 늘지 않는다고 가정했을 때의 가치보다 불과 약간 높을 뿐이다.
물론 이들은 여전히 일부 시장의 기묘한 현상으로부터 도움을 받고 있다. 하지만 소프트웨어주와 마찬가지로, 암울한 전망의 원인은 AI일 수 있다. JPMorgan의 Jamie Dimon과 동료 은행 수장들은 화요일 애널리스트들로부터 개인 금융 에이전트가 은행들로 하여금 예금을 유지하기 위해 고군분투하게 만들지, 그리고 핀테크 기업들이 핵심 사업을 잠식할지에 관한 질문을 받았다.
근거 없는 우려는 아니다. AI 에이전트는 실제로 예금을 유치하고 유지하는 비용을 높일 수 있으며, 그 자체만으로도 이익을 갉아먹을 것이다. 전통적인 은행은 아니지만 Goldman 역시 탈중앙화 금융과 토큰화 자산부터 예측시장에 이르기까지 새로운 디지털 도전에 직면해 있다.
하지만 월가의 거대 기업들이 이 위협을 앞지를 수 없다고 생각하는 것은 어리석다. 결국 이들에게는 두 가지 강점이 있다. 하나는 부분적으로 강력한 규제 덕분에 얻은 고객들의 신뢰이고, 다른 하나는 과거 신용 사이클을 경험한 것이다. 앞서의 단순화한 분석으로 돌아가면, 수익이 앞으로 매년 2%씩 증가할 경우, 이는 여전히 세계 GDP 성장률보다 낮은 수준이지만, 은행들의 가치는 현재보다 최소 3분의 1 더 높아질 것이다.
핀테크와 에이전트를 막아내려면 더 많은 지출이 필요하다는 점은 인정해야 한다. JPMorgan의 재무책임자 Jeremy Barnum은 이 은행이 AI에 연간 약 7억 달러를 지출한다고 추산하지만, 그 금액은 분명 늘어날 것이다. 게다가 그 혜택은 수치로 산정하기 어렵다. 이는 단기적인 이익 확대를 걱정할 이유일 수 있지만, 장기적으로 월가의 성장 시대가 끝났다고 가정하는 것은 현명하지 않다.
john.foley@ft.com
글로벌 금융의 변동성, 경쟁, 구조적 변화