Windshield 대형 딜, 막힌 유럽 IPO 창구를 고칠 수 있을까
벨론(Belron)은 투자자들이 더 많은 딜에 호감을 갖도록 만들어줄 수 있는 유형의 사업이다.
게시일 2026년 9월 12일
매일 업데이트되는 시장 동향으로 한 발 앞서 나가세요.
나스닥과 뉴욕증권거래소가 로켓 기업과 거대 AI 스타트업 유치 경쟁을 벌이는 가운데, 유럽 IPO 시장의 가장 큰 희망 중 하나는 자동차 앞유리 수리 회사다. 오토글라스(Autoglass)와 세이프라이트(Safelite) 등의 브랜드를 보유한 벨론(Belron)은 기업가치가 약 300억 유로로 평가될 수 있는 암스테르담 기업공개(IPO)를 검토하고 있다.
스페이스X만큼 큰 화제를 불러일으키지는 않을 수 있지만, 달리기 전에 걷는 법부터 익히는 것이 중요하다. IPO는 투자자들의 심리에 크게 좌우되는 고위험 사업인데, 유럽 상장 시장의 아주 긴 겨울이 지나간 지금, 벨론은 투자자들이 더 많은 거래에 몸을 녹이도록 도울 수 있는 유형의 기업이다.
우선 이 회사는 잘 알려져 있는데, 광고의 기억에 남는 징글 때문만은 아니다. 벨론의 지배주주인 벨기에 복합기업 디이터런(D'Ieteren)은 이미 상장사로서 벨론의 실적 수치를 공개하고 있어, 투자자들은 판단할 수 있는 수년치 데이터와 풍부한 애널리스트 리포트를 갖추고 있다. 양조업체 AB인베브(AB InBev)의 전 수장인 최고경영자 카를로스 브리토(Carlos Brito) 역시 이미 검증된 인물이다.
미국 IPO 시장은 2022년부터 시작된 급격한 둔화 이후 비슷한 흐름을 따랐으며, 존슨앤드존슨의 켄뷰(Kenvue) 같은 기존 대기업의 카브아웃(carve-out)과 Arm 같은 유명 기업들이 주도하는 점진적인 재개가 이루어졌다.
벨론(Belron)의 핵심 사업 역시 수익성이 좋고 예측 가능하다. 앞유리 수리 사업은 경기 순환의 영향을 받지 않으며, 일부 자동차 관련 사업과 달리 무인 자동차의 성장으로 타격을 입지 않을 것이다. 오히려 특수 코팅과 센서가 포함되는 경우가 많아진 앞유리의 복잡성이 커지면서 수리 비용이 상승하고 있으며, 이는 벨론의 마진을 높여주고 있다.
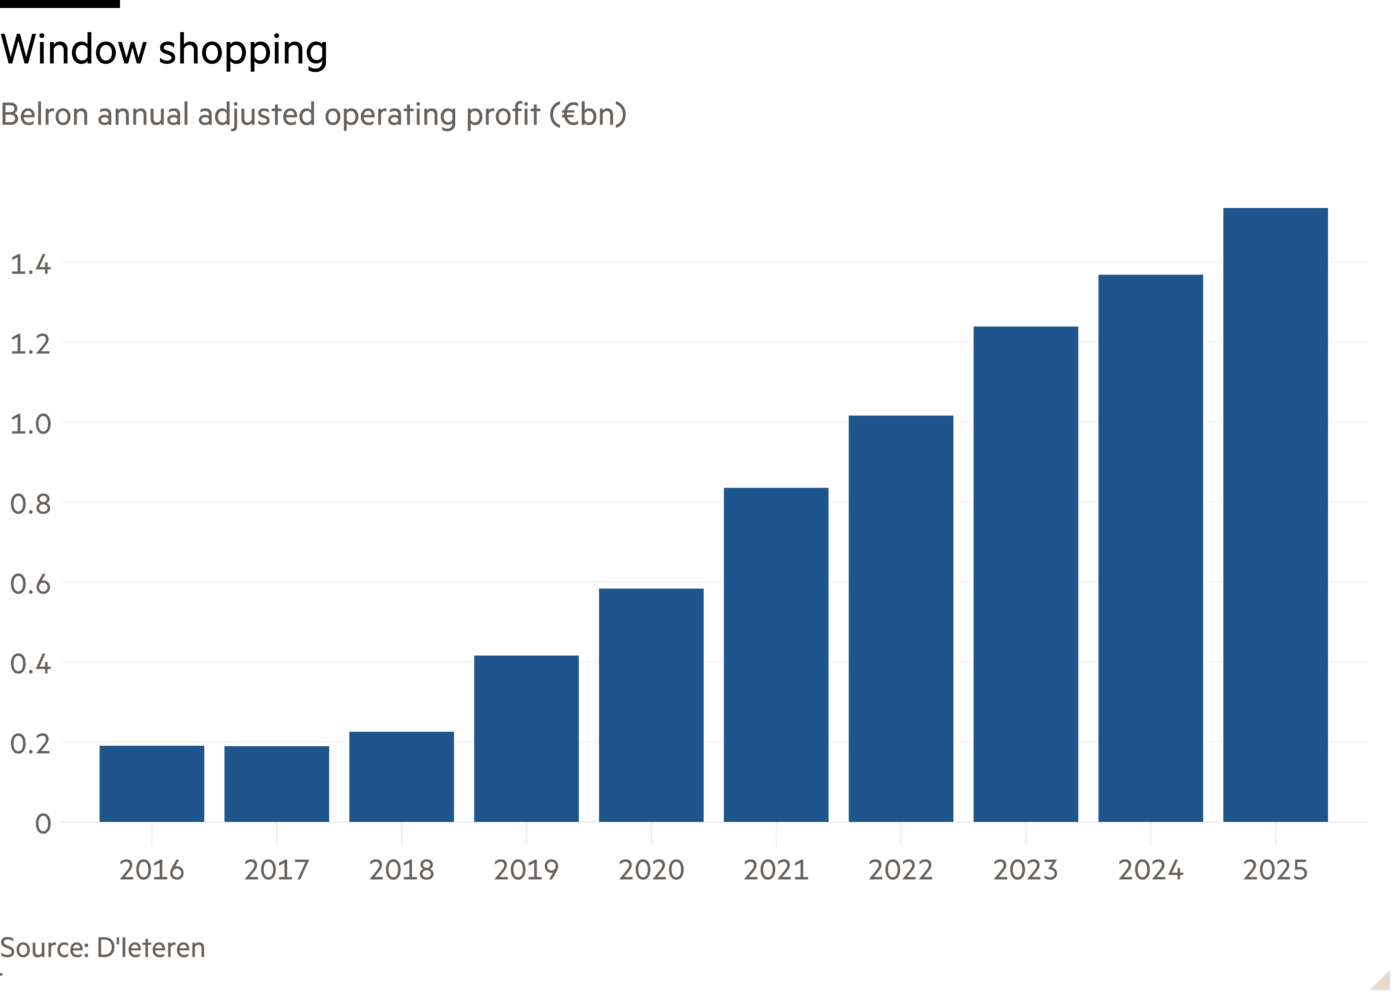
매력적인 가격 역시 도움이 될 것이다. 순부채 80억 유로를 포함해 기업가치가 300억 유로에 이른다면 ebitda 대비 약 17배의 가치 평가를 받게 되는데, 이는 유럽 기준으로는 상대적으로 높은 편이지만 2021년 블랙록(BlackRock)이 투자했을 때 적용했던 배수보다는 낮다.
가장 큰 잠재적 걸림돌은 그 막대한 부채다. 벨론(Belron)은 2024년 기록상 최대 규모의 부채를 재원으로 한 배당을 완료하며 81억 유로를 차입했다. 6월까지 순부채를 ebitda의 6배에서 약 4.8배로 낮췄으며, 회사가 선호하는 조정 기준 수치로는 4.3배 수준이다. 그럼에도 많은 공개시장 투자자들에게는 여전히 안심하기 어려운 수준이다.
투자자들이 IPO가 단순히 내부자가 빠져나갈 기회 그 이상임을 확인할 수 있다면 언제나 도움이 된다. 벨론은 신규 자금도 조달하고 서두르는 듯한 인상을 피하는 방식으로 성공 가능성을 높일 수 있다. 거의 5년 동안 상장이 몇 건에 불과했던 상황이라 은행가들은 빠른 거래를 반길 수 있지만, 벨론이 할 일은 원래 창문을 보강하는 것이지 깨는 것이 아니다.
nicholas.megaw@ft.com
Lex 뉴스레터 , 프리미엄, 매주 수요일
저희 투자 칼럼인 Lex는 신호와 잡음을 가려냅니다. 저희 뉴스레터는 수상 경력을 지닌 작가들의 분석과 함께 한 주의 핵심 주제를 짚어 드립니다.