궁지에 몰린 억만장자들, 소송 일삼는 주주들에게 판 뒤집는 법
할리우드 슈퍼 에이전트 아리 에마누엘이 자신이 진행한 엔데버(Endeavor) 비상장화 거래를 두고 펀드들의 불법적인 반경쟁 행위를 주장했다
당신이 FT의 최고 트레이더가 될 수 있을까요?
일부 억만장자 투자자들이 고집 센 채권자와 주주를 상대하기 위한 새로운 전술에 나서고 있다. 바로 그들이 불법적으로 결탁했다고 고발하는 것이다.
패트릭 드라히(Patrick Drahi)는 이 전략을 일찌감치 도입한 인물이다. 작년 그는 예전에 알티세 USA(Altice USA)로 불리던, 지금은 옵티멈 커뮤니케이션즈(Optimum Communications)로 이름을 바꾼 회사의 채권자들을 상대로 소송을 제기했다. 아폴로(Apollo)와 블랙록(BlackRock)을 포함한 이 채권자들은 회사의 대차대조표 재구조화 협상에 나서기 위해 협약을 맺은 상태였다. 옵티멈은 채권자들의 이러한 공동 행보가 거래제한에 해당한다고 주장했다.
할리우드 슈퍼 에이전트 아리 에마누엘(Ari Emanuel)이 지금 비슷한 일을 벌이고 있다. 그와 사모펀드 실버레이크(Silver Lake)의 후원자들은 이번 주에 투자자 칼 아이칸(Carl Icahn)을 비롯해 수십 개의 다른 펀드들이 불법적인 반경쟁 행위를 했다고 비난했다. 문제의 회사는 에마누엘과 그의 파트너들이 2025년 130억 달러를 들어 비상장화한 미디어 대기업 엔데버(Endeavor), 현재는 WME 그룹으로 개명한 회사다. 엔데버 측은 주주들이 '공동으로' 회사 주식을 매집했다며 법원이 그들의 청구를 기각해야 한다고 주장하고 있다.
바이사이드 투자자들에게는 허용되는 한 어떤 방식으로든 힘을 합치는 것이 부정할 수 없는 매력으로 다가온다. 도널드 트럼프 행정부 시기에 연방과 주 차원의 법이 행동주의 헤지펀드와 일반 운용사들을 외면한 채 기업 쪽으로 급격히 기울었다. 그렇기에 전문가들이 반경쟁 행위를 입증하는 기준이 매우 높다고 말하더라도 강력한 기업들이 용기를 내어 시도해 보는 이유 역시 설명된다.
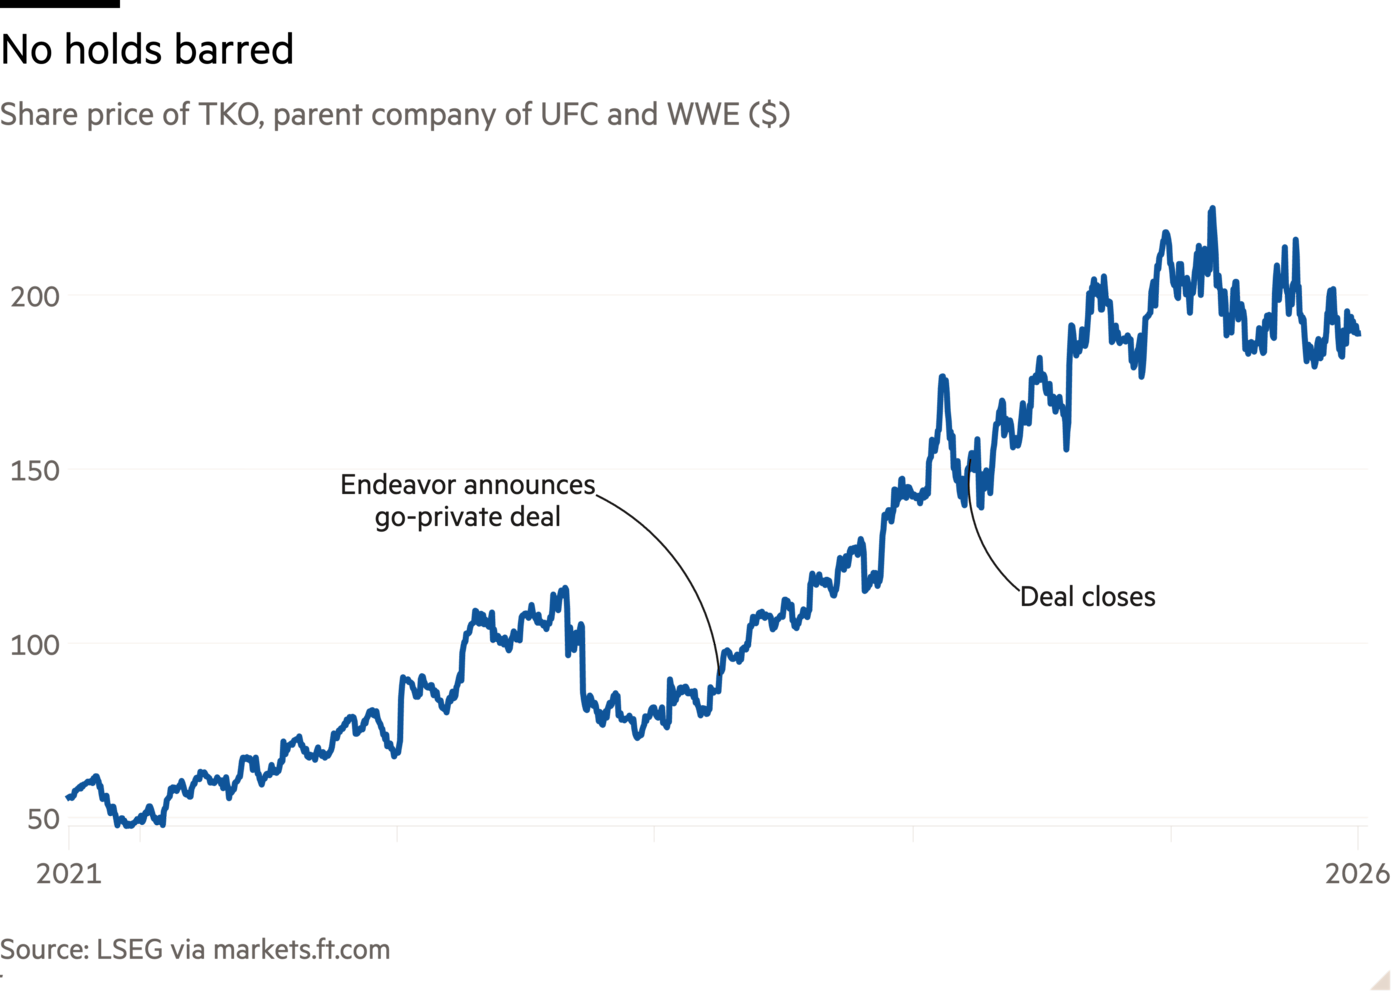
엔데버(Endeavor) 사건의 투자자들이 불만에 가득 찬 것도 놀라운 일이 아니다. 기업 사유화가 발표된 뒤 거래가 완료되기 전에, 스포츠 리그 얼티밋 파이팅 챔피언십(UFC)을 소유한 회사의 지분이라는 귀중한 자산의 가치가 급등했는데, 이는 부분적으로 레슬링 프랜차이즈 WWE와의 합병 덕분이었다. 엔데버가 거래 승인 투표에 참여할 수 있게 하지 않은 일반 주주들은 그 시점에 이미 시대에 뒤떨어진 가격에 갇히고 말았다.
투자자들이 합병 가격이 자신들에게 손해를 안겨주었다고 주장하는 사건은 성공하는 경우가 드물다. 하지만 엔데버 사건은 비교적 단순명료해 보이기 때문에, 투자자들은 회사가 추가로 돈을 내놓도록 강제할 수 있는 이른바 ‘주식매수청구권(appraisal rights)’을 행사할 가치가 있다고 여긴다. 그들의 자신감이 확실히 근거 있는 것으로 판명난다면, 에마뉴엘에게 값비싼 대가가 될 수 있다.
흔히 그렇듯, 억울함을 호소하는 투자자들은 더 고차원적인 원칙, 그러니까 사회적으로 유익한 가격 발견이 걸려 있다고 주장한다. 이는 과장일 수 있다. 그러나 기업 경영진과 권한을 강화한 내부자들 쪽으로 법적 권력이 이동하는 더 넓은 흐름을 감안하면, 투자자들의 공동 노력이 공정한 경쟁에 큰 위협이 된다고 믿기도 어렵다.
게다가 엔데버 이사회가 회사를 너무 싼값에 사유화하도록 내버려두었는지에 대한 문제는 공론화할 가치가 있다. 이는 향후 기업 사유화 거래의 선례가 될 수 있으며, 법원이是非를 따져볼 수 있을 만큼 복잡한 사안이므로 법원의 판단을 맡겨도 좋다. 에마뉴엘이 자신에게 유리한 사건이라고 생각한다면, 그 역시 동의해야 마땅하다.
sujeet.indap@ft.com
리스크 평가, 시장 변동성 대응, 전략 수립을 위한 데이터 활용