몬테 데이 파스키, ‘일단 가능성은 열어두자’는 인수 방어를 시도해야
크게 약화된 MPS라도 더 나은 조건의 거래가 마땅하다고 주장해볼 수 있다
2026년 10월 15일
위협은 신빙성이 있을 때 가장 효과적이다. 이탈리아 은행 몬테 데이 파스키 디 시에나는 이를 뼈아프게 깨달았다. 더 큰 경쟁사 인테사의 달갑지 않은 인수 제안을 저지하기 위해 스스로 다른 두 은행을 인수하겠다는 야심찬 계획은 완전히 무산되면서 협상력을 약화시켰다. 그러나 현재의 우유부단한 방어 전략보다는 여전히 더 나은 대응을 할 수 있다.
MPS의 플랜 B가 이미 물 건너갔다는 것은 놀랍지 않다. 방카 포폴라레 디 밀라노와 방카 제너럴리를 모두 인수해 인테사의 손아귀에서 빠져나오려던 이 계획에는 주주 3분의 2의 지지가 필요했다. 그러나 주요 BPM 투자자인 크레디 아그리콜은 관심이 없다는 뜻을 내비친 것으로 알려졌고, 의결권 자문사들은 MPS의 계획에 반대하고 있으며, 주주의 거의 30%는 방어 전략 지지를 거부했다.
MPS의 독자 생존 전망 역시 불안정한 지배구조로 인해 흐려져 있다. 최고경영자 루이지 로발료는 주주 간 분열 속에 해임됐다가 복귀했다. 실제로 은행 이사회도 그의 야심을 한뜻으로 지지하지 않았다. 보도에 따르면 애초 방어 전략을 지지한 이사는 13명 중 9명에 불과했다.
그렇다고 MPS가 순순히 물러나야 한다는 뜻은 아니다. 우선 인수 프리미엄이 그리 높지 않다. 현금과 주식으로 지급되는 인테사의 최신 제안은 향후 비용 절감 효과의 현재가치를 반영할 경우, MPS에 현금 38억 유로와 약 1,300억 유로 규모 은행의 지분 약 5분의 1을 제공하게 된다. 렉스는 이로써 MPS의 가치는 출발점보다 거의 20% 높아질 것으로 판단한다.
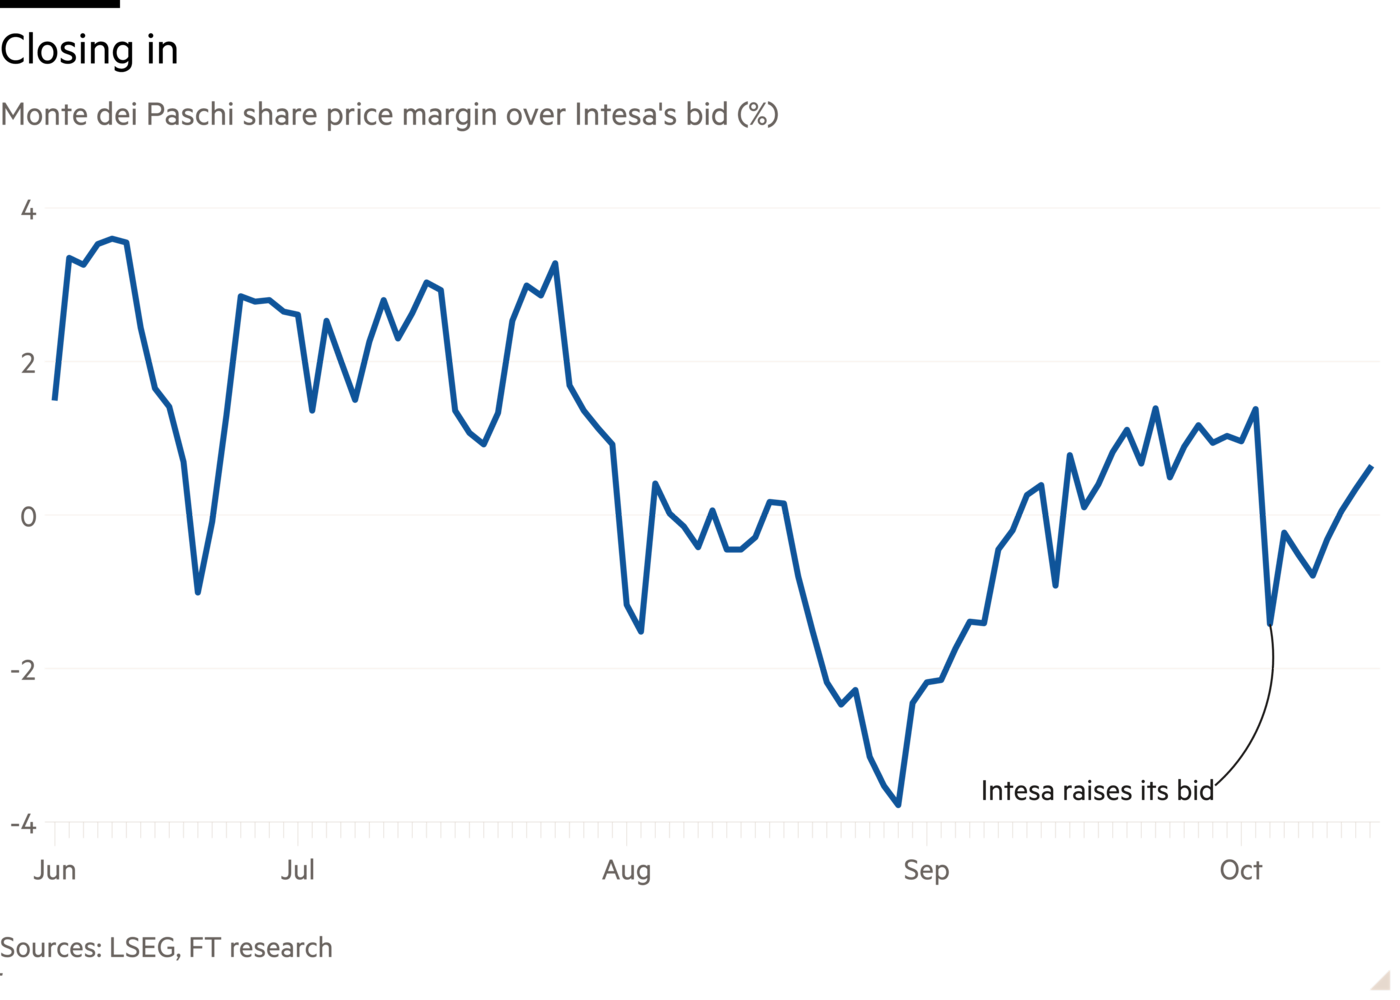
인테사 역시 만만한 상대처럼 보이고 싶지는 않겠지만, 이탈리아 최대 대출기관은 좋은 조건을 제시받고 있다. 인테사가 파악한 비용 절감 및 수익 증대 효과에 확신이 있다면, 수십억 유로를 더 제시할 여력도 있다.
훨씬 약해진 MPS조차 더 나은 조건을 받을 자격이 있다고 주장해볼 수 있다. 예를 들어 은행 간 합병이 활발해지면서, 다른 인수자가 이탈리아의 거대 보험사 Generali 지분 13%에 매력을 느낄 가능성이 커지고 있다. MPS의 주가는 인테사의 제안에 따른 이론적 가치보다 근소하게 높은 수준으로, 적어도 일부 투자자들이 조금 더 나은 조건을 기대하고 있음을 시사한다.
인테사의 인수 제안에 맞설 신뢰할 만한 대안을 마련하는 일은 쉽지 않다. 그러나 자신의 은행이 독립적으로 남기는커녕 다른 은행을 인수할 가능성도 낮다는 점을 인정함으로써, Lovaglio는 세계에서 가장 오래된 은행 또는 그 다양한 사업 부문이 최고가를 제시하는 인수자에게 넘어가도록 할 수 있다. 여전히 한 시대의 종말이지만, 결코 나쁜 결말은 아니다.
camilla.palladino@ft.com
AI로의 전환, 프리미엄, 목요일마다
AI가 일의 세계를 어떻게 재편하고 있는지 John Burn-Murdoch와 Sarah O'Connor가 전하는 엄밀한 주간 심층 분석