항공사들은 연료 헤지 경쟁을 포기해야 한다
전투에 단련된 CEO들에게도 이번 위기는 새로운 유용한 사고를 모색할 기회다
게시일 2026년 10월 16일
항공사 수장들은 위기에 익숙하다. 움직이는 요소가 많은 산업인 만큼 항공업계는 여러 위기에 동시에 대처해야 하는 경우가 흔하다. 그러나 높은 연료 가격은 특히 해결하기 어려운 문제로 드러나고 있다. 여기에 오래된 업계의 질문, 즉 헤지를 할 것인가 말 것인가에 새로운 긴장감이 더해지고 있다.
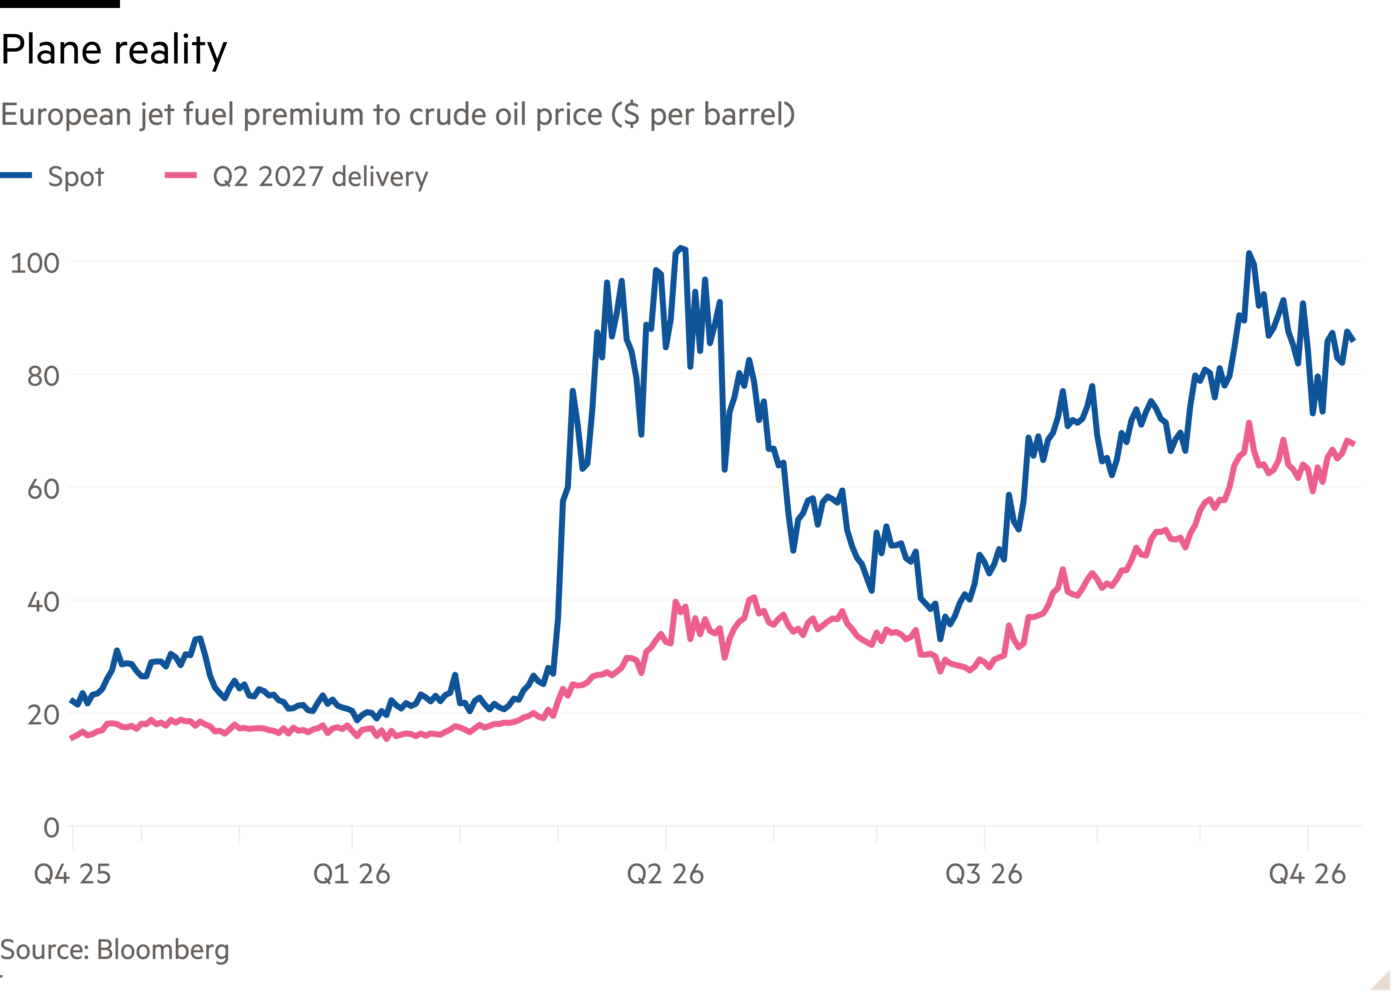
중동 분쟁이 장기화할수록 제트연료는 동종 석유 정제제품인 디젤과 마찬가지로 점점 더 큰 문제가 되고 있다. 미국이 2월 말 이란 폭격을 시작하자 현물 가격은 급등했고, 그 이후 줄곧 감당하기 힘들 정도로 높은 수준을 유지하고 있다. 하지만 항공사들이 2027년 전략을 재검토하게 만든 것은 최근 몇 달간 선물 인도 가격이 꾸준히 상승한 점이다. 이는 트레이더들이 가격이 더 오랫동안 높은 수준을 유지할 것으로 예상한다는 뜻이다.
Southwest, American Airlines, easyJet, Lufthansa 등은 어려운 시기에 대응해 겨울 운항 일정을 축소했다. 유럽 항공사인 easyJet과 Lufthansa는 노후 항공기 퇴역 계획도 앞당기고 있다. 미국 대형 항공사 Delta는 지난주 12월 이익 전망을 하향 조정했으며, 급등한 연료 가격으로 연간 비용이 60억 달러 늘어날 것이라고 밝혔다.
하지만 이러한 비용 충격이 모든 항공사에 같은 방식으로 닥치는 것은 아니다. 미국 대형 항공사들은 연료비를 헤지하지 않고 이익의 변동을 감수한다. 아메리칸항공은 최근 연료 가격이 7월에 가정했던 수준보다 갤런당 1달러 오르면서 4분기 비용이 10억 달러 증가했다고 밝혔다. 1년 전 애널리스트들은 LSEG 추정치에 따라 아메리칸항공이 2027년에 16억 달러의 이익을 낼 것으로 예상했지만, 이제는 7억2,000만 달러에 그칠 것으로 전망하고 있다.
대부분 헤지를 하는 유럽 항공사들조차 급증한 비용을 완전히 상쇄하지 못했다. 게다가 현재 보유한 헤지 계약이 갱신 시점에 이르면 딜레마에 직면한다. 헤지를 하지 않고 시장 가격이 더 오를 위험을 감수할 것인가, 아니면 헤지를 매입하되 가격이 하락할 경우 비싼 연료를 떠안게 될 위험을 감수할 것인가 하는 문제다.
헤지가 처참하게 잘못된 과거 사례를 보면, 차라리 운명에 맡기는 편이 나아 보인다. 2014년 6개월 만에 원유 가격이 3분의 2 급락했을 때 여러 항공사가 허를 찔렸다. 홍콩의 캐세이퍼시픽은 이후 2년 동안 파생상품에서 22억 달러를 잃었는데, 이는 이전 4년간의 이익을 웃도는 규모였다. 같은 사태로 델타항공은 35억 달러의 손실을 입었고, 결국 헤지 프로그램을 완전히 폐지했다.
헤지는 주가 성과에서도 헤지를 하는 항공사와 하지 않는 항공사를 갈라놓지 못했다. 미국이 이란 폭격을 시작한 이후 11% 오른 델타항공은 헤지 없이 유럽 및 미국 항공사들을 앞질렀다. 반면 브리티시항공의 모회사 IAG는 2026년 남은 기간 연료의 70%를 헤지했지만 주가는 3% 하락해 유나이티드항공과 아메리칸항공을 간신히 앞서는 데 그쳤다. 라이언에어 역시 2027년 3월까지 현물 연료 가격의 절반에도 못 미치는 가격으로 80%를 헤지했지만, 주가가 4분의 1 하락하는 것을 막지는 못했다.
그렇다면 헤지를 과감히 포기해야 한다는 주장은 설득력이 있다. 물론 일부 항공사에는 새로운 변동성이 생길 것이다. 그러나 유럽 항공사에 대한 투자 스토리는 더 단순해져, 투자자들이 금융 기교보다 각 항공사의 상대적인 운영 역량과 고객 유치 능력에 집중할 수 있게 된다. 산전수전을 다 겪은 최고경영자들에게도 이번 위기는 유용한 새로운 사고를 할 기회다.
jennifer.hughes@ft.com
불안정한 시대에 회복탄력성 구축