에너지 위기로 투자자들이 석유 메이저에 원하는 것이 달라지고 있다
이란 분쟁으로 평소 원활하게 흐르던 에너지 시장이 뒤엉켰다
당신도 FT 최고의 트레이더가 될 수 있을까?
이란 전쟁이 시장에 초래한 극심한 혼란은 에너지 기업들에 기회를 만들어냈다. 일부 기업은 다른 기업보다 더 잘 대처하고 있다. 호르무즈해협을 통한 운송이 여전히 매우 불안정한 상황에서, 이제 세 가지 특성이 특히 높은 가치를 발휘하고 있으며, 이는 시장에서 외면받아온 유럽 석유 메이저들의 강점에 부합한다.
무엇보다 중요한 것은 정제 능력이다. 모든 석유 시추업체가 원유를 항공유와 디젤 같은 특수 석유제품으로 가공하는 것은 아니다. 두 사업 모두에서 규모가 큰 기업들은 오랫동안 시장의 선호를 받지 못했다. 중동과 아시아의 더 크고 새로 지어진, 비용이 저렴한 정유공장들과 경쟁하기가 쉽지 않았기 때문이다.
하지만 걸프 지역의 혼란으로 정제연료의 공급 가능 물량이 크게 줄었다. 시장 분석 플랫폼 케이플러(Kpler) 자료에 따르면 공급량은 전쟁 전보다 절반으로 감소했다. 이는 정제제품 가격이 주요 원료인 원유보다 훨씬 높게 형성된다는 뜻이며, 그 결과 발생한 가격 차이는 직접 정제할 수 있는 기업들에 횡재가 되고 있다.
엑손모빌은 여전히 정제 부문에서 규모가 큰 기업 중 하나로, 생산하는 원유와 거의 맞먹는 물량을 정제한다. 하지만 이런 특이 사례를 제외하면 유럽 메이저들이 더 유리한 위치에 있다. 셸과 BP는 상당한 규모의 정제 사업을 보유하고 있으며, 스페인의 렙솔은 생산량보다 80% 이상 많은 원유를 정제한다.
두 번째로 있으면 큰 도움이 되는 것은 트레이딩 사업이다. 이란 위기로 평소 원활하게 흐르던 에너지 시장이 뒤엉키면서, 석유와 가스는 언제 어디서 매입하느냐에 따라 가격이 크게 달라지고 있다. 전 세계에 유전, 파이프라인, 저장 터미널과 정유공장, 선박 선단을 보유하고 있으며 폭넓은 상업적 인맥까지 갖춘 기업에는 기회다.
이런 기업들 역시 대체로 유럽에 있다. 골드만삭스에 따르면 셸, BP, 토탈에너지의 경우 트레이딩이 2025년 전체 수익의 15~20%를 차지했다. 한편 미국에서는 가장 규모가 크고 체계적인 기업들조차 가능한 한 유정이나 정유공장 출하 지점에 가까운 곳에서 판매하는 것을 선호한다. 대서양을 사이에 둔 관행과 문화의 차이가 예상 밖의 승자와 패자를 만들어낸 산업은 석유뿐이 아니다. 미국 항공사와 달리 유럽 항공사들이 연료 가격을 헤지하는 성향 역시 시대정신에 부합하는 것으로 드러났다.
마지막으로 수급 균형이 가장 크게 무너진 곳과 가까이 있는 것도 유리하다. 유럽의 현물 가스 가격은 미국보다 훨씬 큰 폭으로 상승했으며, 당연히 유럽의 메이저 기업들은 이 시장에 더 많이 노출돼 있다. 노르웨이의 에퀴노르는 3분기에 자사 유전에서 판매하는 가스 가격이 올해 첫 3개월보다 약 50% 높을 것으로 보고 있다.
전쟁과 에너지 혼란이 일시적이라면 유럽의 강점 역시 그럴 수 있다. 미국 메이저 기업들은 더 나은 성장 전망과 더 우호적인 투자자 기반을 갖고 있다. 그러나 이란 내 분쟁은 끝이 보이지 않기 시작했으며, 설령 해결되더라도 세계는 더욱 분열된 곳으로 남을 것이다.
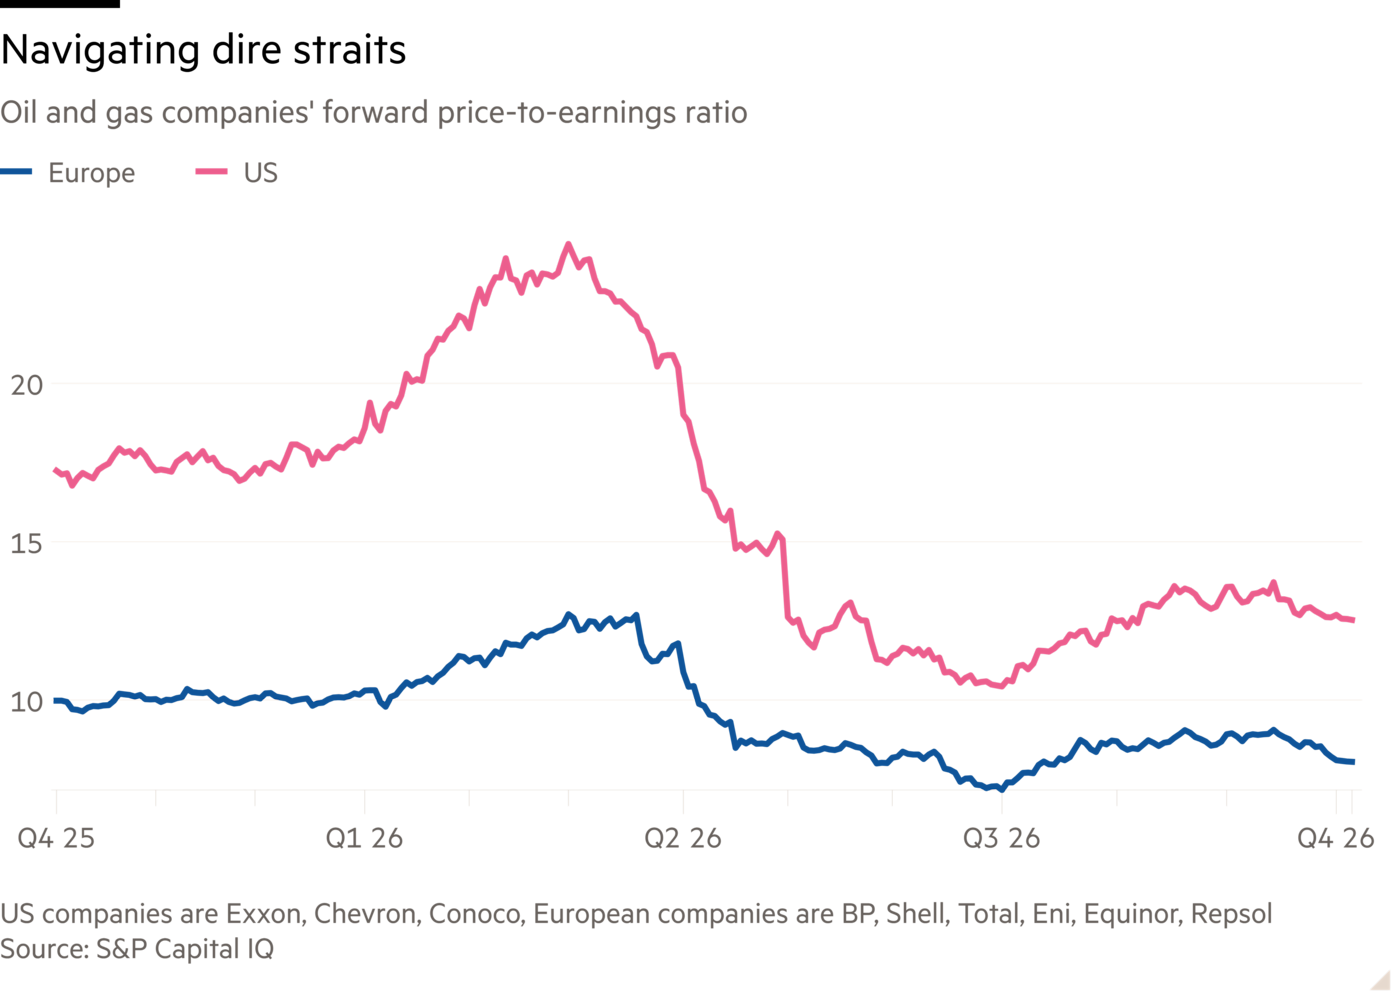
주식 투자자들이 이를 깨닫는 데는 시간이 걸릴 수 있다. 이란 위기 동안 격차가 좁혀지기는 했지만, 유럽 석유 기업들은 여전히 미국 경쟁사보다 할인된 가격에 거래되고 있다. 석유의 자유로운 흐름이 확고해 보였던 평상시에는 미국 기업을 더 높게 평가하는 것이 충분히 합리적이었다. 그러나 평상시는 아마 돌아오지 않을 것이다.
camilla.palladino@ft.com
분절된 시장을 연결해 기회를 포착하는 데 앞장서다