금리 급등에도 은행주가 하락하는 이유
자금 조달 비용이 상승하면 은행들이 누려온 확대된 이익률이 반전되기 시작할 수 있다
발행일 2026년 10월 9일
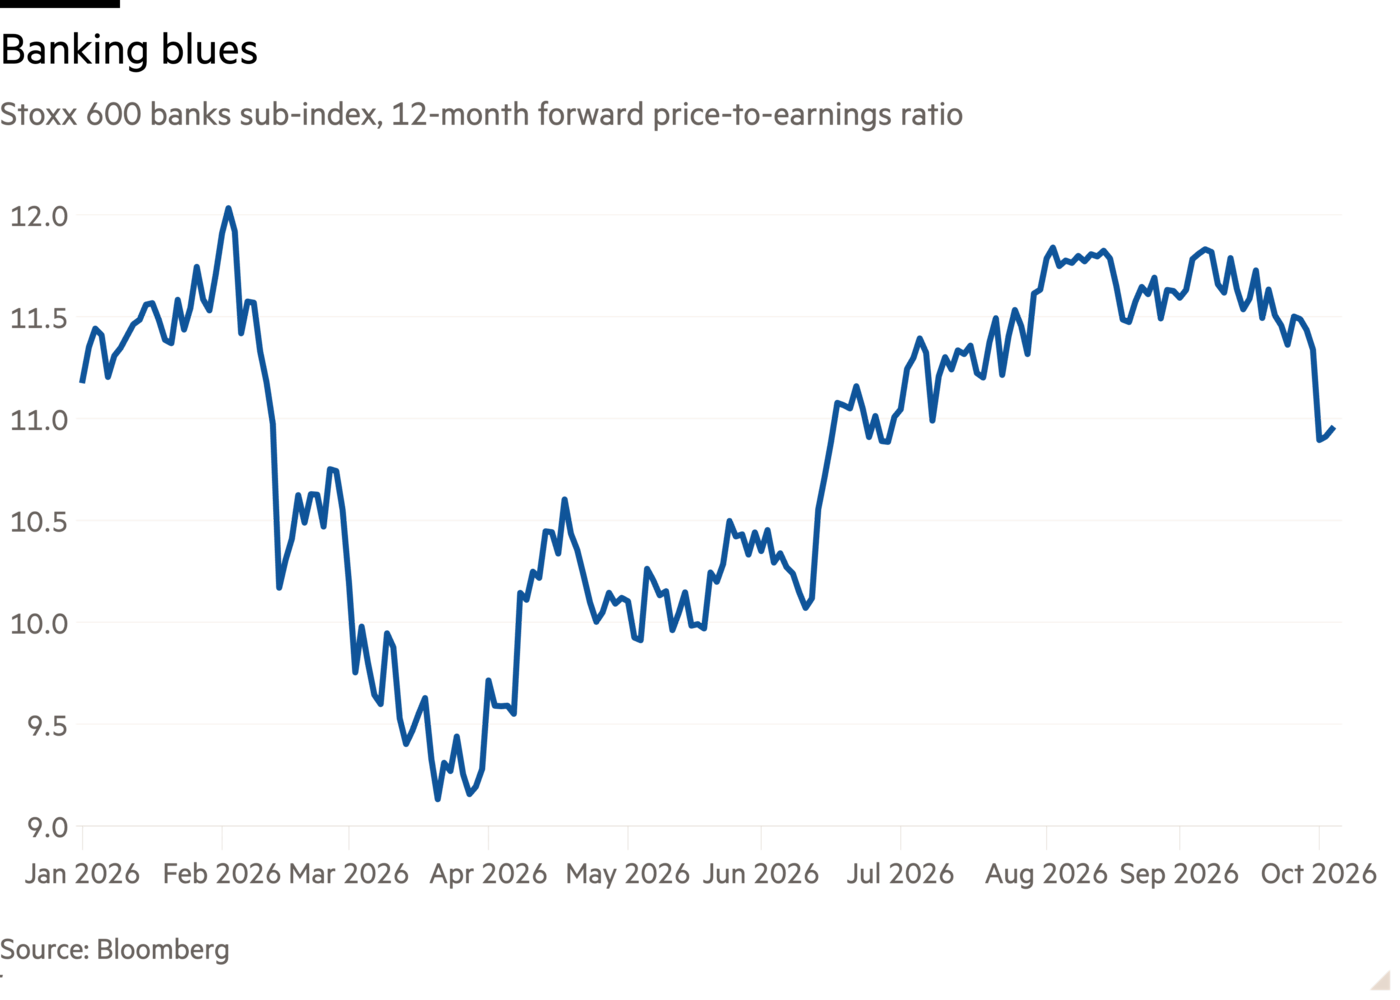
금리 상승은 은행에 호재가 될 수도, 악재가 될 수도 있다. 대체로 그 영향은 긍정적이다. 하지만 최근 채권 수익률이 수십 년 만에 최고치로 치솟았는데도 은행주가 하락한 것은 일부 이례적인 요인이 작용하고 있다는 우려를 반영한다. 은행은 대체로 금리 상승을 반긴다. 대출자에게 부과하는 금리는 시장 기준금리와 대체로 함께 오르는 반면, 그 상승분 중 일부만 예금자에게 더 높은 예금금리 형태로 돌아가기 때문이다. 그러나 최근 금리가 급등했음에도 대형 유럽 은행들로 구성된 Stoxx 하위지수는 9월 초 이후 7% 하락했다. 이는 전체 시장 하락폭의 거의 두 배다. 대출 측면에서는 금리가 너무 높아져 수요가 감소하기 시작할 위험이 있다. 그런 점에서 은행 대출은 다른 상품과 다르지 않다. 최근 영국의 5년 고정금리 주택담보대출 평균 금리는 6%를 넘어섰으며, 이는 Lloyds처럼 대출 성장을 확대하려는 은행에는 반가운 소식이 아니다.
금리 변동의 유형도 중요하다. 최근에는 단기 채권 금리가 장기 채권 금리보다 더 크게 움직였다. 은행의 사업모델은 단기로 차입해 장기로 대출하는 것이므로, 시장에서 ‘베어 플래트너’라고 부르는 이런 현상은 수익성을 악화시킨다.
한편 조달 비용이 상승하면 은행들이 누려온 확대된 이익률이 반전되기 시작할 수 있다. 저축에 후한 수익률을 제공하는 야심찬 핀테크 기업들 덕분에 예금을 유치하기 위한 경쟁은 과거보다 치열해졌다. Meta의 Muse 같은 새로운 AI ‘비서’의 등장 역시 소비자들이 자신의 재정을 더욱 적극적으로 관리하게 될 가능성을 높인다. 이는 반드시 은행에 도움이 되는 전망은 아니다.
예금자들의 자금을 확보하기 위한 경쟁이 더욱 치열해지면 은행의 ‘예금 베타’가 상승할 가능성이 크다. 예금 베타는 중앙은행의 기준금리 인상분 가운데 은행이 예금자에게 얼마나 전가해야 하는지를 나타내는 수치다. 은행 최고경영자들은 3분기 실적을 발표할 때 이 비율에 대해 집중적인 질문을 받을 것으로 보인다. 미국 은행들은 다음 주, 유럽 은행들은 그다음 주에 실적을 발표할 예정이다.
모두가 우려하는 것은 아니다. 키프, 브루예트 & 우즈(Keefe, Bruyette & Woods)의 애널리스트들은 유럽에서 예금 비용과 대출 비용이 함께 상승하고 있어 순이자마진 압박이 제한되고 있다고 본다. 도이체방크의 최고재무책임자 라자 아크람(Raja Akram)도 최근 한 콘퍼런스에서 금리 변동이 수익 증가로 이어질 것이라고 말했다.
FT 시티 불리틴, 프리미엄, 매주 평일
시장 개장 전 매일 아침 애슐리 암스트롱과 필립 스태퍼드가 전하는 최신 영국 비즈니스 뉴스를 빠르게 확인하세요.