단백질은 어떻게 세상을 장악하게 되었나
이번 붐은 식품 산업과 우리의 식습관을 재편하고 있다
게시 2026년 10월 10일
치즈가 햄과 자주 짝을 이루듯, 치즈 제조는 오래전부터 돼지 사육과 밀접한 관계를 이어져 왔다. 치즈 제조업자는 커드를 취하고, 돼지는 유청을 얻는다.
유럽에서 가장 잘 알려진 치즈와 숙성 육류 가운데 일부가 한 지역에서 함께 생산되는 것은 이 실용적인 협력 방식 덕분이다. 이탈리아에서는 파르마 햄용 돼지에게 파르메산 치즈를 만들고 남은 유청을 먹였고, 덕분에 고기에는 고소한 단맛이 배어들었다.
그런데 이제 단백질 열풍이 치즈 제조업자들에게 한층 수익성 높은 먹이를 줄 상대를 안겨주고 있다.
예컨대 네덜란드 유제품 협동조합 FrieslandCampina는 더 이상 동물 사료용 유청 단백질을 판매하지 않는다. 대신 치즈 제조 과정에서 남는 유청을 더 많이 사람이 섭취하는 영양용 농축 단백질로 전환할 계획이다.
수 세기 동안 유청은 치즈 제조의 부산물로 여겨지며 비료나 동물 사료로 사용돼 왔다. 그런데 이제 이 협동조합의 글로벌 마케팅·제품전략 담당 이사 Guus Aerts는 “어느 정도는 치즈가 이미 유청의 부산물이 됐다”고 말한다.
이 같은 반전은 식품 산업의 판도를 바꾸고 있는 단백질 붐을 반영한다. 낙농 협동조합부터 육류 가공업체에 이르기까지 기업들은 한때 값싸게 팔던 원료에서 더 가치 있는 성분을 추출해 내고 있으며, 식품 제조업체들은 공급 확보를 두고 경쟁을 벌이고 있다. 단백질에 대한 열망은 수십억 달러 규모의 공장 투자와 기업 인수를 주도하고 있다.
농업 금융사 CoBank의 수석 동물성 단백질 이코노미스트인 브라이언 어니스트(Brian Earnest)는 “단백질은 식품 기업이 무엇을 생산하는지, 자본을 어디에 투자하는지, 어떻게 차별화하고 성장하는지를 점점 더 [좌우하고] 있다”고 말한다.
단백질은 얼마나 먹어야 과잉일까? 그리고 맛의 차이를 알아차릴 수 있을까? 수잔나 새비지(Susannah Savage)가 단백질 강화 식품을 직접 시험해 본다
그러나 이러한 상업적 열기는 영양학자들이 의문을 제기하는 전제, 즉 단백질을 더 많이 먹는 것이 필연적으로 더 나은 식사를 한다는 주장에 기반하고 있다. 일부 집단은 섭취량을 늘림으로써 이득을 볼 수 있지만, 연구자들은 미국과 같은 국가에서는 단백질 결핍이 드물다고 말한다. 그들은 한 가지 필수 영양소를 과도하게 추구하면 다른 영양소가 식단에서 밀려날 수 있다고 경고한다.
기업들은 또한 식습관의 지속적인 변화와 특정 제품에 대한 일시적 열풍을 구분할 필요가 있다. 새로운 가공 공장과 공급망에 투자하는 지금, 소비자들이 단백질 강화 팝콘의 참신함에 싫증을 느끼고 다른 무언가로 눈을 돌리지는 않을까?
아르츠(Aerts)는 단백질 열풍이 일시적 유행이 아니라 지속될 것이라고 믿는다. “이것이 식품 산업 전체에 어떤 의미를 갖게 될지 우리는 아직 극히 일부만 봤을 뿐”이라고 그는 말한다. “이번은 단순한 트렌드가 아니라 산업의 판도를 바꾸는 격변이 될 것이다.”
단백질 맥싱의 시대
단백질 수요는 수십 년간 꾸준히 쌓여 왔지만, 지난 몇 년 사이 한층 가속도가 붙었다.
"나는 이를 세 단계로 나눠 생각한다"고 브로커 스톤X(StoneX)의 EMEA 유제품·식품 컨설팅 책임자 존 랭커스터(John Lancaster)는 말한다.
첫 번째 단계는 2000년대로, 헬스 문화가 본격적으로 유행하면서 유청 단백질과 쉐이크가 인기를 끌던 시기였다고 그는 말한다. "성장하는 시장이긴 했지만, 세상을 뜨겁게 달굴 정도는 아니었다."
이어 "진짜 분수령의 순간"이 찾아왔다고 그는 말한다. 바로 체중 감량 약물이다. 연구에 따르면 이런 약물은 지방과 함께 근육량 감소로도 이어진다. "사람들이 몸무게를 많이 빼면서, 동시에 근육 손실을 최소화하려고 추가 단백질을 섭취해야 하는 상황이 벌어졌다." 마지막으로 "대중문화가 이를 이어받았다. 이제 모두가 단백질이 더 필요하다고 느끼고 있으며, 우리는 이른바 헤일로 효과를 맞고 있다."
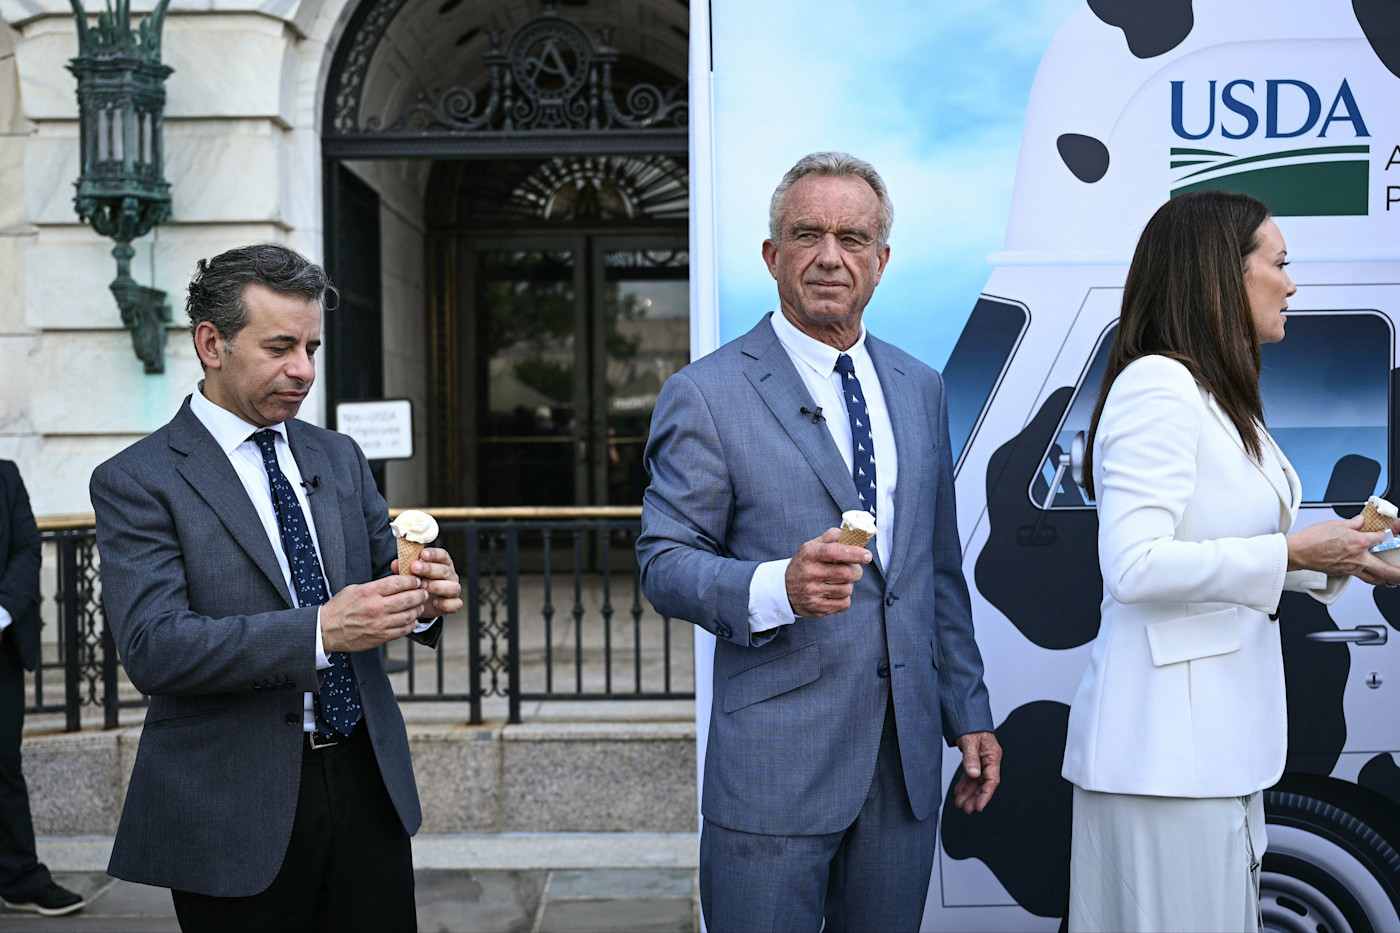
미국 정부 역시 이 메시지를 증폭시켰다. 로버트 F. 케네디 주니어 보건부 장관과 브룩 롤린스(Brooke Rollins) 농무부 장관이 지난 1월 공개한 식생활 지침은 미국인들에게 매 끼니마다 단백질 섭취를 우선하라고 권고하며, 체중 1kg당 1.2~1.6g이라는 하루 목표를 제시했다. 이는 오랫동안 유지돼 온 권장 섭취량 0.8g보다 50~100% 높은 수준이다.
케네디 본인은 '카니보어 다이어트(육식 다이어트)'의 대표적인 상징 인물이 됐다. 이 식단은 가장 극단적인 형태의 경우 오로지 고기, 달걀, 발효 식품으로만 구성된다. 그는 자신의 체중과 체지방 감량이 이 덕분이라고 말한다.
단백질 열풍은 고기와 유제품에 새로운 셀링 포인트를 안겨줬다. 슈퍼마켓에서는 “이제 유제품 코너가 아니다. 단백질 코너다”라고 Lancaster는 농담한다.
한때 매력 없는 다이어트 필수품으로 여겨지던 코티지 치즈의 미국 내 판매량은 2024년과 2025년 두 자릿수 성장을 기록했다고 National Milk Producers Federation이 밝혔다.
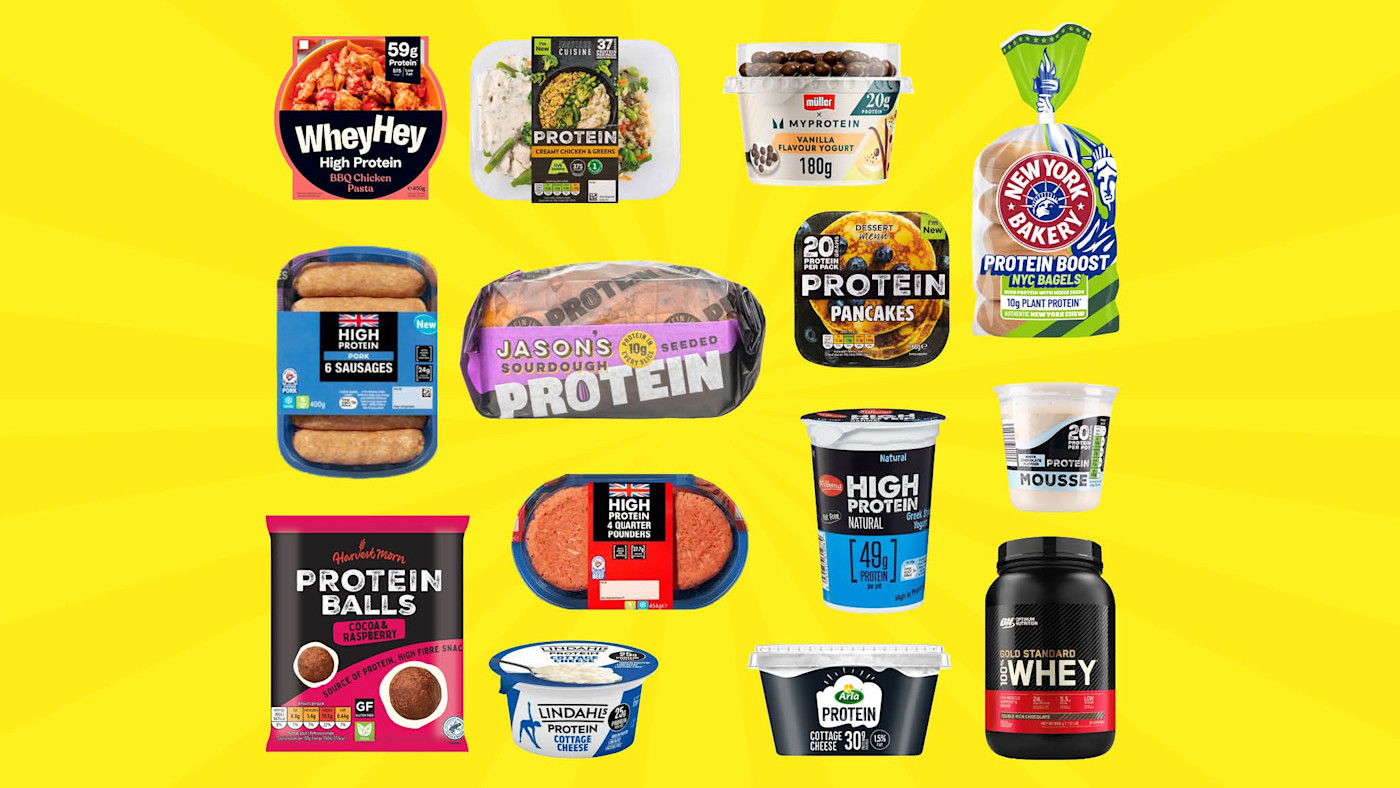
식품 제조업체들은 이 열풍에 편승해 레시피 변경에 나섰다. 미국 소비자들은 “PowerMac” 맥앤치즈와 Pop-Tarts Protein을 살 수 있고, 영국 소비자들은 베리 맛 단백질 콜라겐 젤리나 화이트초콜릿 단백질 말차 라떼를 즐길 수 있다.
PepsiCo는 우유 단백질인 카세인을 사용한 단백질 Doritos를 출시했으며, 온라인 스포츠 영양 브랜드 Myprotein은 Müller, Iceland, Mars와의 파트너십을 통해 슈퍼마켓 식품 시장으로 사업을 확장했다.
소비자 인텔리전스 기업 NIQ에 따르면 단백질이 풍부하다고 마케팅되는 미국 내 간식의 판매 수량은 3월 28일까지의 1년간 9.6% 증가한 반면, 간식 전체의 증가율은 0.9%에 그쳤다.
스칸디나비아 최대 낙농기업 Arla의 우유는 점점 더 많이 코티지 치즈와 아이슬란드 발효유 제품인 Skyr, 그 밖의 단백질 제품 생산에 쓰이고 있다고 마케팅 책임자 Jakob Knudsen은 말했다.
그에 따르면 Skyr와 코티지 치즈의 매출은 지난 3년간 유럽 시장 전역에서 연간 각각 33%, 25%씩 성장했다. 지난 10월 이 협동조합은 독일에서의 Skyr 생산과 스웨덴에서의 코티지 치즈 생산 확대를 위해 6,300만 유로를 투자한다고 발표했으며, 추가 생산능력은 2028년까지 순차적으로 가동될 예정이다.
"우리는 사실상 경쟁사들보다 약간 뒤처져 있다"고 Knudsen은 말한다.
다른 기업들은 인수를 통해 시장에 뛰어들고 있다. Danone은 지난 9월 분말 식사대용품, 쉐이크, 영양바 제조업체인 Huel에 대한 10억 유로 규모의 인수를 완료했다. 세계 최대 유제품 그룹인 Lactalis는 6월에 Protein Works를 인수해 리버풀 공장에서 쉐이크, 영양 보충제, 스낵을 생산하고 온라인으로 소비자에게 직접 판매하는 사업을 추가했다. 이번 거래를 통해 이들 유제품 그룹은 전문 영양 브랜드와 기반을 갖춘 온라인 고객층을 확보하게 됐다.
육류가공업체에게도 기회는 고기와 함께 생산되는 원료를 더 수익성 높은 용도로 활용하는 데 있다. 세계 최대 육류가공업체인 JBS는 "부산물을 슈퍼 제품으로 전환하겠다"며 콜라겐과 젤라틴 사업을 개발하고 있다고 신사업 부문 사장 Ricardo Gelain이 말했다.
콜라겐은 한때 소비자가 쉐이크에 첨가해 먹는 분말 형태로 주로 판매됐지만, 이제는 점점 더 식품과 음료에 활용되고 있다. JBS의 브라질 고객들은 콜라겐을 단백질 워터, 치즈 스프레드, 무알코올 맥주에 사용해 왔다.
유제품업체들 역시 한때 골칫거리였던 부산물에서 새로운 가치를 발견하고 있다.
유청(whey)은 이제 기업들이 치즈 제조에 투자할지 여부와 투자 장소를 결정하는 데 영향을 미칠 만큼 중요해졌다. 그러나 이를 프리미엄 원료로 만들기 위해서는 고가의 설비와 수년간의 개발 작업이 필요하다.
FrieslandCampina는 유청에서 더 많은 단백질을 추출해 농축 원료를 만들기 위해 지난 3년간 네덜란드 가공 네트워크에 대한 대규모 투자 세 건을 발표했으며, 각각 약 5천만~1억 유로 규모다. "수익성이 더 높을 수 있지만, 그만큼 많은 투자도 필요하다"고 Aerts는 말한다.
이러한 제약으로 인해 유청 수요가 공급을 추월하기 시작했다. StoneX의 랭커스터는 가격이 “지난 18개월간 터무니없이 폭등했다”고 말했다.
9월 기준 유럽 벤치마크 가격은 단백질 함량 80%의 농축 유청 단백질이 킬로그램당 23.875유로, 최소 90%의 단백질을 함유한 보다 정제된 형태인 분리 유청 단백질은 30.749유로를 기록했다. 이는 2년 전 각각 6.475유로, 8.350유로였던 것에 비해 3배 이상 상승한 수치다.
유청이 더 많아지면 치즈도 더 많아진다. 그는 미국의 신규 공장들이 생산량을 늘렸으며, 올해 추가 생산분의 약 90퍼센트를 해외 시장이 흡수하고 있다고 말한다. 이렇게 늘어난 공급은 미국 치즈 가격에 하락 압력을 가하고 있다.
유청 가격 상승은 원료 공급업체에는 이익이 되지만, 바·쉐이크·스낵 제조용으로 유청을 구매하는 기업들에게는 압박으로 작용한다. 퀘스트(Quest) 단백질 칩과 바를 생산하는 심플리 굿 푸즈(Simply Good Foods)의 최고경영자 조지프 스칼초(Joseph Scalzo)는 6월에 유청과 우유 단백질 가격이 사업에 부담을 주고 있다고 말했다.
그는 “현재 사상 최고 수준이며, 이 시장에는 상당한 압박이 있다”고 말했다.
유청 가격이 오르면서 기업들은 우유 단백질 농축물, 대두 및 완두 원료를 시험하고 있다. 공급업체들은 이들 기업이 선택할 수 있는 옵션을 확대하고 있다. 농식품 대기업 아처 대니얼스 미들랜드(Archer Daniels Midland)는 5월에 음료에 매끄럽게 섞이도록 설계된 단백질을 포함해 대두 및 완두 원료 8종을 출시했다.
경쟁업체인 루이 드레퓌스(Louis Dreyfus) 역시 3월에 기존 유지종자 가공 단지와 함께 서스캐처원 소재 완두 단백질 분리물 공장의 가동을 시작했다. 자체 연구진이 개발한 기술을 활용해 북미산 완두에서 단백질을 추출하며, 이 과정에서 나오는 섬유질과 전분도 판매할 계획이다. 제임스 저우(James Zhou) 최고상무책임자는 이번 투자를 “부가가치 제품을 통한 수익원 다각화” 전략의 일환이라고 설명했다.
하지만 대체 원료에도 나름의 문제가 있다. 일부는 잘 녹지 않거나, 향이 더 강하거나, 식감이 떨어진다. 최종 제품의 판매를 더 어렵게 만든다면 더 저렴한 원료도 별 소용이 없다.
단백질은 얼마나 필요할까?
식품 업계에 가장 중요한 질문은 소비자들이 더 많은 단백질을 시도해 볼 것이냐가 아니다. 지금 공급을 위해 건설되고 있는 공장들을 정당화할 만큼 식욕의 변화가 오래 지속되겠느냐는 것이다.
FrieslandCampina의 Aerts를 비롯한 이들은 다음 세대의 고객이 아직 도래하지 않았다고 보고 있다. GLP-1 체중감소 약물의 확산이 이미 붐을 이룬 시장을 훨씬 넘어 단백질 제품에 대한 수요를 창출할 것이라고 그는 말한다. 체중감소 약물은 인도와 중국 같은 일부 시장에서는 아직 본격적으로 보급되지 않았다.
또한 업계는 처음에 소비자들이 이 약물을 몇 달간 사용한 뒤 체중을 감량하고 이전의 식습관으로 돌아갈 것으로 예상했지만, 이제는 훨씬 더 지속적인 변화가 예상된다는 점도 분명해졌다.
"소비자 중 상당히 큰 집단이 식습관을 영구적이고 극적으로 바꿀 것이며, 이는 업계에도 막대한 영향을 미칠 것입니다."라고 Aerts는 말한다.
하지만 GLP-1을 복용하는 사람들이 전체적으로 더 많은 단백질이 필요한 것은 아니라고 노스캐롤라이나대학교의 영양 연구자 Lindsey Smith Taillie는 말한다. 오히려 섭취 칼로리가 줄어들기 때문에 충분한 단백질을 얻으려면 단백질이 먹는 음식에서 차지하는 비중이 더 커야 한다.
일부 콘텐츠를 불러올 수 없습니다. 인터넷 연결 상태나 브라우저 설정을 확인하십시오.
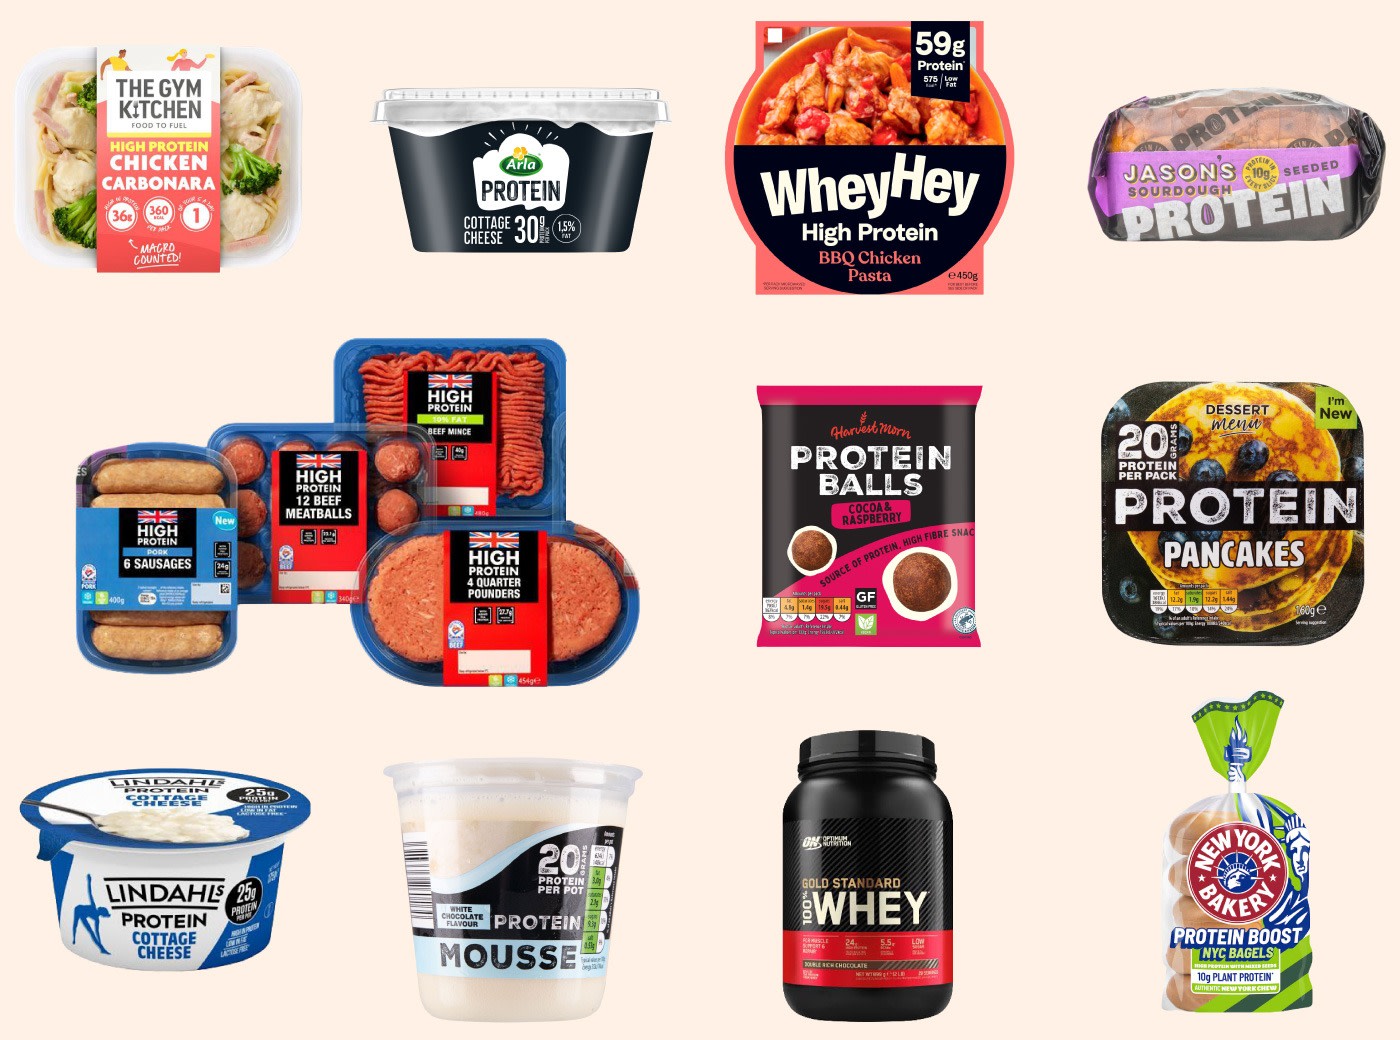
그녀는 단백질이 급격한 체중 감량 과정에서 잃은 근육을 재건하는 데 도움이 될 수 있다는 점은 인정한다. "하지만 이것이 단백질 강화 초가공식품의 난립을 정당화한다고는 생각하지 않습니다." 콩, 달걀, 생선, 살코기 가금류, 유제품 등 최소한으로 가공된 식품이 더 나은 공급원이라고 그녀는 덧붙인다.
특정한 영양 요구가 있는 사람들을 제외하면, 단백질 섭취를 전반적으로 늘려야 한다는 근거는 상업적 열기가 시사하는 것만큼 명확하지 않다.
정부의 식품 지침 변경 이전에 실시된 영양 조사에 따르면, 미국에서 단백질 결핍은 드문 일이다. 단백질을 더 많이 섭취하는 것이 젊은 세대에 비해 이를 효율적으로 처리하지 못하는 고령층과 같은 특정 집단에는 도움이 될 수 있지만, 이는 전 인구가 필요로 하는 사안과는 거리가 멀다.
일부 연구자들은 체중 1kg당 2g을 넘는 단백질 섭취가 신장 등의 건강 손상을 일으킬 수 있다고 주장해 왔지만, 이에 대해서는 논쟁의 여지가 있다. 상대적으로 이견이 적은 것은 고단백 식품을 더 많이 먹으면 과일과 채소가 식단에서 밀려나 비타민, 미네랄, 섬유질 같은 다른 필수 영양소가 부족해질 위험이 있다는 경고다. 추가 단백질이 주로 육류와 유제품에서 나온다면 포화지방 섭취도 늘어날 수 있다.
단백질을 더 섭취하려는 사람들 중 일부는 초가공식품을 줄여 먹으려고도 하는데, 과자·시리얼·제과류에 이 영양소를 첨가하는 기업들에게는 꽤 곤란한 조합이다. Taillie는 단백질 표방 제품이 넘쳐나는 현상을 부분적으로 식품 기업들이 가공에 대한 우려에 대응하려는 노력으로 본다. 그녀는 “이들 기업은 이런 식품을 어떻게 하면 건강해 보이게 만들 수 있을지 알아내려 애쓰고 있다”고 말한다.
비판은 피트니스 업계 내부에서도 나오고 있다. 캐나다에 기반을 둔 피트니스 코치 댄 고(Dan Go)는 칼로리는 높은데 다른 영양소는 부족하고 감미료와 첨가물이 가득한 바 제품들을 비판해 왔다. 그는 이런 제품들은 흔히 “가면을 쓴 비싼 사탕으로, 설탕이 듬뿍 든 이웃 제품들에 비해 영양상 이점이 거의 없다”고 말한다.
“단백질과 초가공식품이 만나는 기로에 서 있고, 앞으로 몇 년간 무슨 일이 일어날지 명확하지 않다”고 컨설팅업체 하트먼 그룹(Hartman Group)의 소비자 연구원 멜리사 애벗은 말한다. “무엇보다도 맛이 여전히 가장 중요하다.”
“소비자들은 어느 정도의 프리미엄을 지불할 의향이 있지만, 맛이 뒷받침되지 않고 최소한 원래 제품만큼은 맛있지 않다면 재구매하지 않을 것이다.”
제조업체들에게 이는 포장 앞면에 단순히 숫자 하나를 표기하는 것이 아니라 사람들이 먹고 싶어 하는 제품을 만드는 것을 의미한다. 프리슬란트캄피나(FrieslandCampina)는 5개 권역에 걸쳐 응용 연구소를 설립해 고객과 함께 맛과 식감, 그리고 다양한 유형의 단백질이 서로 다른 식품에서 어떻게 작용하는지를 연구하고 있다.
아르츠(Aerts)에 따르면 단백질 바의 경우 “벽돌을 씹는 것”과 “거의 캔디바처럼 맛이 나는 것”을 먹는 사이에는 상당한 차이가 있다. 제조업체들이 열성적인 스포츠 영양 소비자를 넘어 더 많은 소비자에게 다가가려 한다면 이러한 차이는 더욱 중요해진다.
“때로는 제품이 시장에 나와 있기만 해도 충분했다”고 그는 말한다. “앞으로도 그럴 것이라고 우리는 믿지 않는다.”
소셜 미디어 덕분에 소비자들의 단백질에 대한 이해가 빠르게 높아지고 있으며, 그와 함께 기대치도 높아지고 있다고 농업 대기업 카길(Cargill)의 소비자 인사이트 전문가 루시 우즈(Lucy Woods)는 말한다. “우리가 가설로 세우고 있는 것은 미국인들이 … ‘아, 그냥 더 많이 원해’라는 생각에서 ‘아, 더 다양한 종류가 필요해’로 … 나아가 ‘저 파스타나 피자에는 어떤 단백질이 들어 있을까?’라는 생각으로 옮겨 가고 있을 수 있다는 것”이라고 그는 설명했다.
식품 포장지와 레스토랑 메뉴에 단백질 함량이 점점 더 많이 표시되고 소비자들이 영양에 더 큰 관심을 갖게 되면서, 소비자들이 다른 질문을 던지기 시작할 수도 있다고 우즈는 말한다. “단백질을 너무 많이 먹고 있는 건 아닐까? 어느 정도의 단백질을 섭취해야 하는 걸까?”
미국 성장의 잠재력 발휘 — 입지 선정부터 규모 확대까지