배터리 가격 전쟁, 오히려 CATL의 손을 들어주다
이 중국 배터리 업체의 비용 구조가 경쟁사들이 따라 하기 어려워지고 있다
게시 2026년 9월 10일
전기차에 대한 내수 수요가 부진하게 가라앉은 가운데, 중국 배터리 업체들이 대신 가정과 데이터센터, 전력망을 상대로 제품을 팔아넘기고 있다. 에너지저장장치(ESS)의 글로벌 시장은 그 과잉 물량을 흡수할 만큼 크다. 하지만 어떤 대가를 치르게 될까?
지금까지는 잘 먹혀드는 것으로 보인다. InfoLink Consulting 자료에 따르면 2025년 글로벌 에너지저장 셀 출하량은 약 612기가와트시(GWh)에 달해 전년 합계의 거의 두 배 수준이다. 중국 배터리 업체 CATL은 121GWh를 판매해 전년보다 약 30% 증가했으며, 에너지저장 사업은 그룹 매출의 약 15%를 차지했다.
그러나 수익 구조는 더 복잡한 사정을 보여준다. CATL의 에너지저장 매출은 2025년 겨우 9% 증가하는 데 그쳤는데, 이는 단위 저장용량당 매출이 약 15% 하락했음을 의미한다. 탓할 대상은 바로 공급 과잉이다.
배터리 업체들은 에너지저장 분야의 초기 성장 수치를 접하고 대규모 투자에 나섰다. 맥킨지(McKinsey) 추산에 따르면 글로벌 리튬이온배터리 산업은 이미 지난해 약 900GWh의 과잉 생산능력을 갖고 있었는데, 이는 612GWh에 달하는 글로벌 에너지저장 수요를 크게 웃도는 수치다. 거기에다 업체들은 에너지저장 전용 신규 생산라인 구축도 이어오고 있다. 그 결과 이 업계는 어려운 처지에 놓였다. 업체들은 서로 가격을 깎아 새로운 시장 기회에서 얻을 이익의 상당 부분을 경쟁으로 잃는 수밖에 없다.
그러나 그 결과가 고르게 분배된 것은 아니다. CATL이 배터리 용량 단위당 매출에서 15% 감소를 겪었음에도, 회사의 에너지저장장치(ESS) 매출총이익률은 지난 3년간 약 27% 수준을 유지했으며, 전기차 배터리 마진보다 거의 3%포인트 높다. 생산 비용이 꾸준히 낮아지고 있는 점은 해당 분야 선두 기업의 지위가 주는 이점을 잘 보여준다.
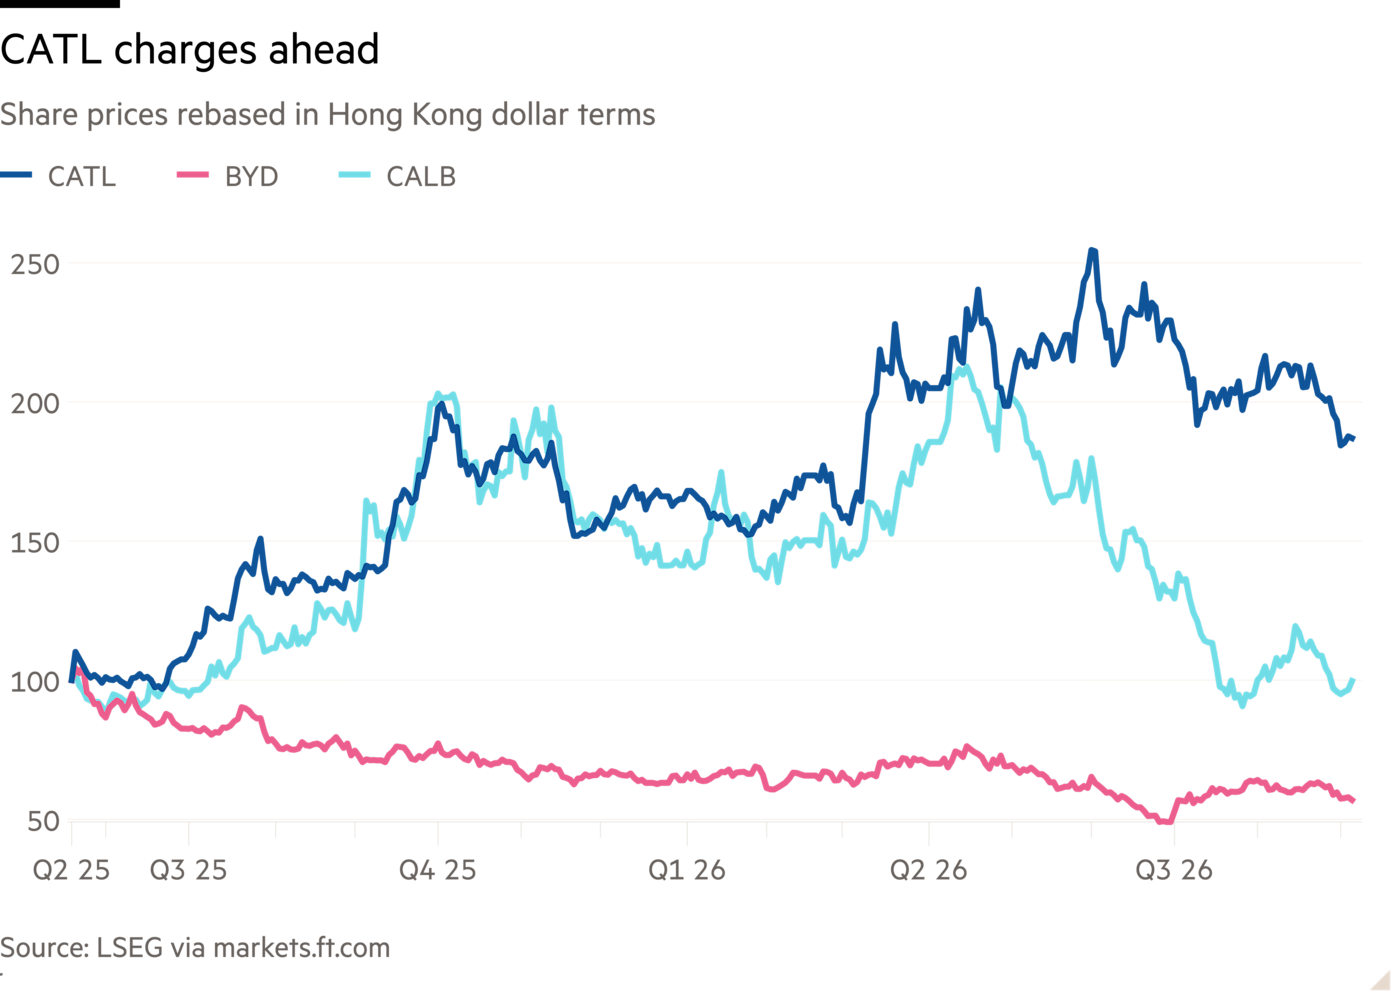
여러 산업 전반에서 중국 제조업체들은 시장 점유율과 규모를 추구하기 위해 낮은 마진을 감수할 의사를 보여왔다. 하지만 배터리 분야에서 CATL은 이미 그 경쟁에서 승리를 거둔 상태다.
세계 최대 배터리 제조업체인 CATL의 비용 구조는 경쟁사들이 따라하기 점점 더 어려워지고 있다. 업계 마진에 대한 압박이 오래 지속될수록 전기차든 에너지 저장 시스템이든 다음 공장을 짓는 일의 매력은 줄어들 것이다. CATL 입장에서는 업계의 과잉생산 문제가 결국 스스로 해소되는 결과로 이어질 수 있다.
june.yoon@ft.com
Lex 뉴스레터, 프리미엄, 매주 수요일
저희 투자 칼럼인 Lex는 시끄러운 잡음 속에서 핵심 신호를 걸러냅니다. 저희 뉴스레터는 수상 경력을 지닌 작가들의 분석과 함께 한 주의 핵심 주제를 상세히 다룹니다.